
Diagrama de flujo
NIA
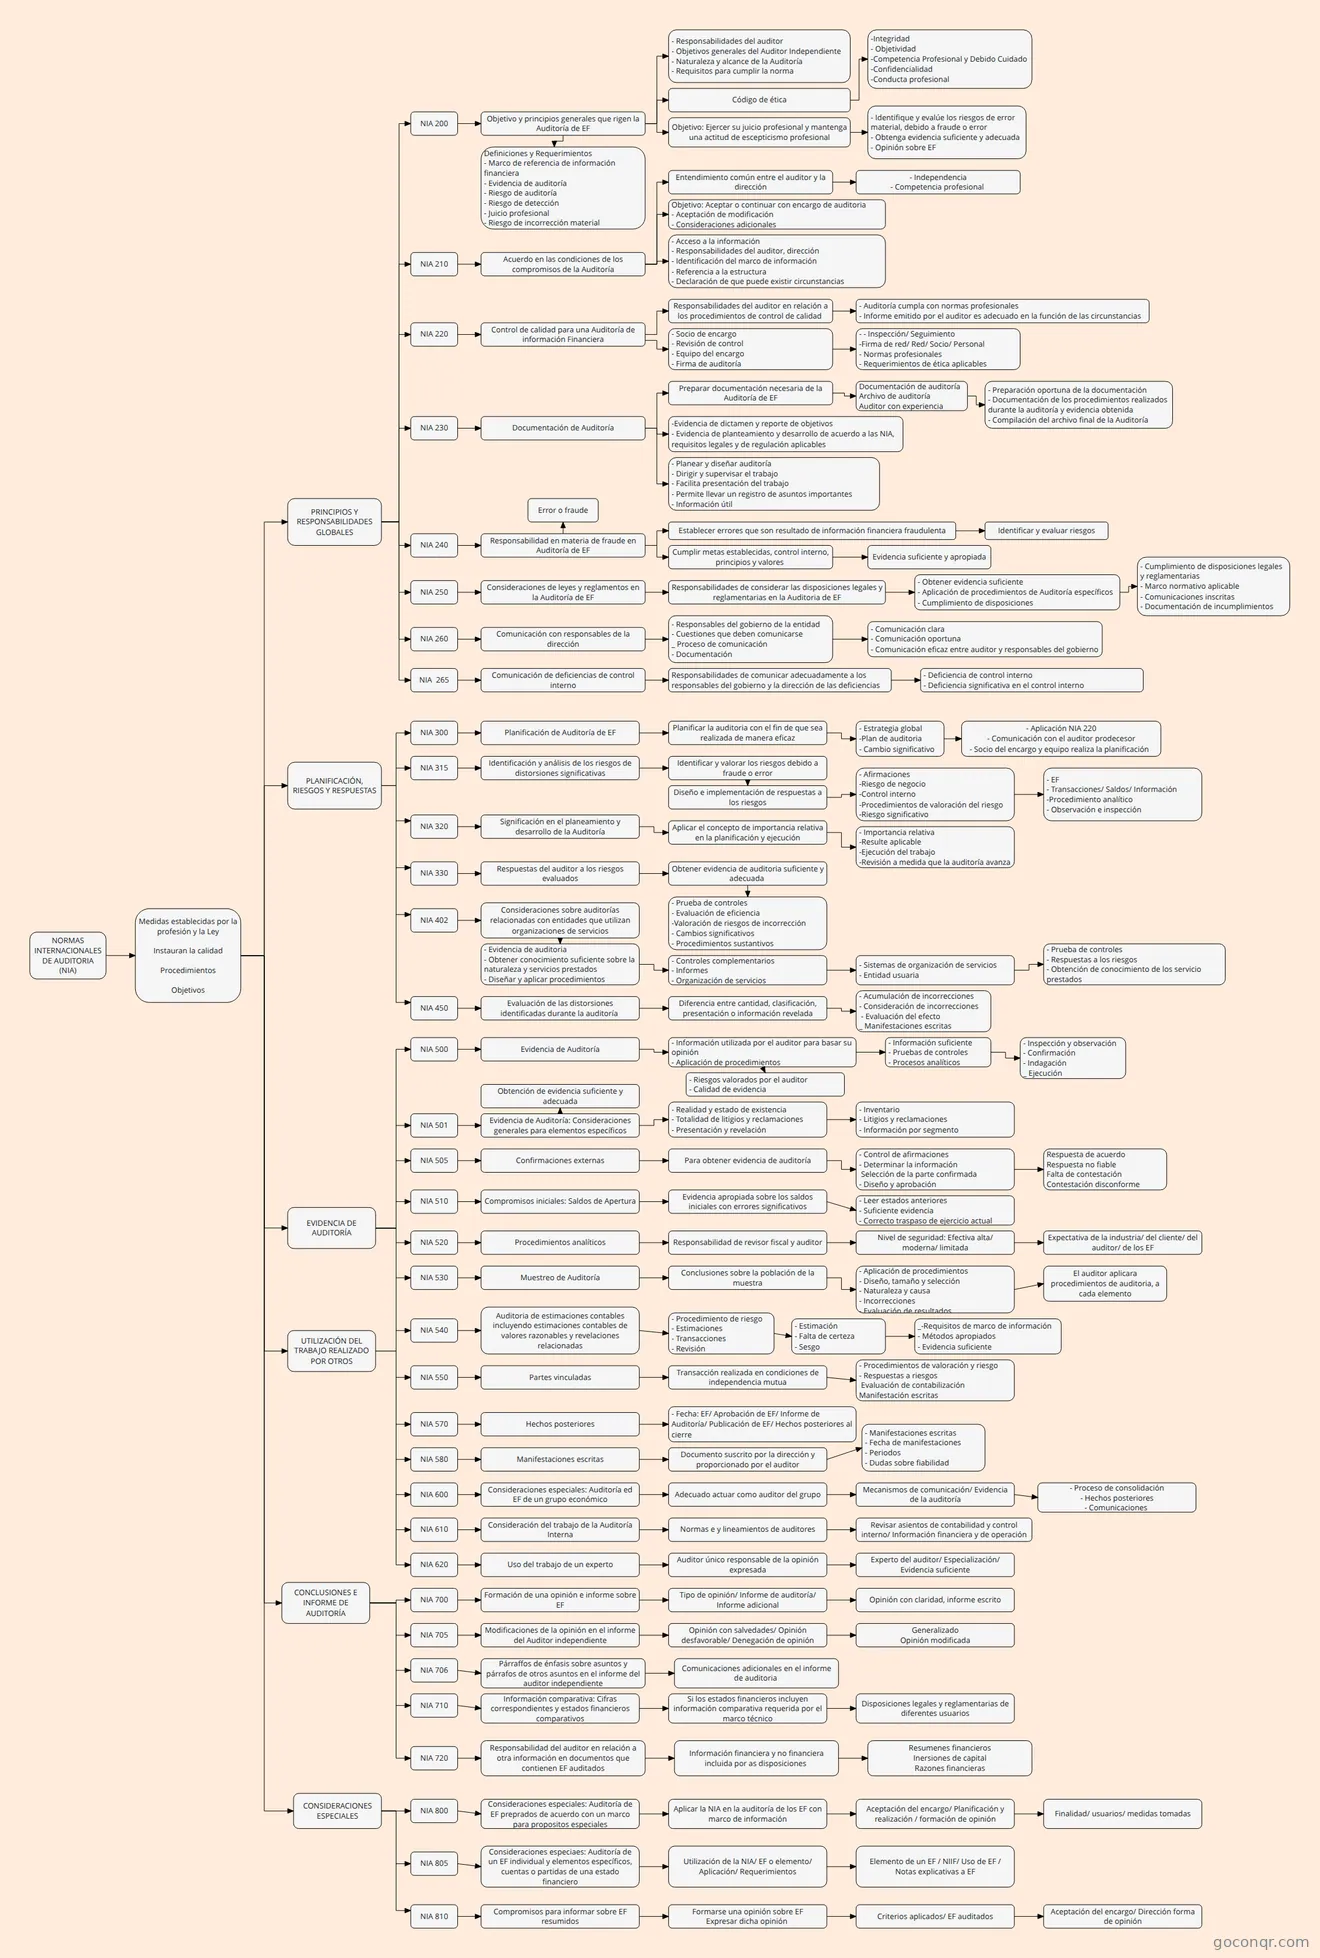
Diagrama de flujo: Normas Internacionales de Auditoría
Contenido del diagrama
NORMAS INTERNACIONALES DE AUDITORIA (NIA)
Medidas establecidas por la profesión y la Ley
Instauran la calidad
Procedimientos
Objetivos
PRINCIPIOS Y RESPONSABILIDADES GLOBALES
PLANIFICACIÓN, RIESGOS Y RESPUESTAS
EVIDENCIA DE AUDITORÍA
NIA 200
Objetivo y principios generales que rigen la Auditoría de EF
NIA 210
Acuerdo en las condiciones de los compromisos de la Auditoría
NIA 220
Control de calidad para una Auditoría de información Financiera
NIA 230
NIA 240
NIA 250
NIA 260
NIA 265
Documentación de Auditoría
Responsabilidad en materia de fraude en Auditoría de EF
Consideraciones de leyes y reglamentos en la Auditoría de EF
Comunicación con responsables de la dirección
Comunicación de deficiencias de control interno
NIA 300
NIA 315
NIA 320
NIA 330
NIA 402
NIA 450
Planificación de Auditoría de EF
Identificación y análisis de los riesgos de distorsiones significativas
Significación en el planeamiento y desarrollo de la Auditoría
Respuestas del auditor a los riesgos evaluados
Consideraciones sobre auditorías relacionadas con entidades que utilizan organizaciones de servicios
Evaluación de las distorsiones identificadas durante la auditoría
NIA 500
NIA 501
NIA 505
NIA 510
NIA 520
NIA 530
NIA 540
NIA 550
Evidencia de Auditoría
Evidencia de Auditoría: Consideraciones generales para elementos específicos
Confirmaciones externas
Compromisos iniciales: Saldos de Apertura
Procedimientos analíticos
Muestreo de Auditoría
Auditoria de estimaciones contables incluyendo estimaciones contables de valores razonables y revelaciones relacionadas
Partes vinculadas
NIA 570
NIA 580
Hechos posteriores
Manifestaciones escritas
UTILIZACIÓN DEL TRABAJO REALIZADO POR OTROS
CONCLUSIONES E INFORME DE AUDITORÍA
NIA 600
NIA 610
NIA 620
Consideraciones especiales: Auditoría ed EF de un grupo económico
Consideración del trabajo de la Auditoría Interna
Uso del trabajo de un experto
NIA 700
NIA 705
NIA 706
NIA 710
NIA 720
Formación de una opinión e informe sobre EF
Modificaciones de la opinión en el informe del Auditor independiente
Párraffos de énfasis sobre asuntos y párrafos de otros asuntos en el informe del auditor independiente
Información comparativa: Cifras correspondientes y estados financieros comparativos
Responsabilidad del auditor en relación a otra información en documentos que contienen EF auditados
CONSIDERACIONES ESPECIALES
NIA 800
NIA 805
NIA 810
Consideraciones especiales: Auditoría de EF preprados de acuerdo con un marco para propositos especiales
Consideraciones especiaes: Auditoría de un EF individual y elementos específicos, cuentas o partidas de una estado financiero
Compromisos para informar sobre EF resumidos
- Responsabilidades del auditor
- Objetivos generales del Auditor Independiente
- Naturaleza y alcance de la Auditoría
- Requisitos para cumplir la norma
Código de ética
-Integridad
- Objetividad
-Competencia Profesional y Debido Cuidado
-Confidencialidad
-Conducta profesional
Objetivo: Ejercer su juicio profesional y mantenga una actitud de escepticismo profesional
- Identifique y evalúe los riesgos de error material, debido a fraude o error
- Obtenga evidencia suficiente y adecuada
- Opinión sobre EF
Definiciones y Requerimientos
- Marco de referencia de información financiera
- Evidencia de auditoría
- Riesgo de auditoría
- Riesgo de detección
- Juicio profesional
- Riesgo de incorrección material
Preparar documentación necesaria de la Auditoría de EF
-Evidencia de dictamen y reporte de objetivos
- Evidencia de planteamiento y desarrollo de acuerdo a las NIA, requisitos legales y de regulación aplicables
- Planear y diseñar auditoría
- Dirigir y supervisar el trabajo
- Facilita presentación del trabajo
- Permite llevar un registro de asuntos importantes
- Información útil
Documentación de auditoría
Archivo de auditoría
Auditor con experiencia
- Preparación oportuna de la documentación
- Documentación de los procedimientos realizados durante la auditoría y evidencia obtenida
- Compilación del archivo final de la Auditoría
Entendimiento común entre el auditor y la dirección
- Acceso a la información
- Responsabilidades del auditor, dirección
- Identificación del marco de información
- Referencia a la estructura
- Declaración de que puede existir circunstancias
- Independencia
- Competencia profesional
Objetivo: Aceptar o continuar con encargo de auditoria
- Aceptación de modificación
- Consideraciones adicionales
- Socio de encargo
- Revisión de control
- Equipo del encargo
- Firma de auditoría
Responsabilidades del auditor en relación a los procedimientos de control de calidad
- Auditoría cumpla con normas profesionales
- Informe emitido por el auditor es adecuado en la función de las circunstancias
- - Inspección/ Seguimiento
-Firma de red/ Red/ Socio/ Personal
- Normas profesionales
- Requerimientos de ética aplicables
Establecer errores que son resultado de información financiera fraudulenta
Cumplir metas establecidas, control interno, principios y valores
Evidencia suficiente y apropiada
Responsabilidades de considerar las disposiciones legales y reglamentarias en la Auditoria de EF
Error o fraude
Identificar y evaluar riesgos
- Obtener evidencia suficiente
- Aplicación de procedimientos de Auditoría específicos
- Cumplimiento de disposiciones
- Cumplimiento de disposiciones legales y reglamentarias
- Marco normativo aplicable
- Comunicaciones inscritas
- Documentación de incumplimientos
- Responsables del gobierno de la entidad
- Cuestiones que deben comunicarse
_ Proceso de comunicación
- Documentación
- Comunicación clara
- Comunicación oportuna
- Comunicación eficaz entre auditor y responsables del gobierno
Responsabilidades de comunicar adecuadamente a los responsables del gobierno y la dirección de las deficiencias
- Deficiencia de control interno
- Deficiencia significativa en el control interno
Planificar la auditoria con el fin de que sea realizada de manera eficaz
- Estrategia global
-Plan de auditoria
- Cambio significativo
- Aplicación NIA 220
- Comunicación con el auditor prodecesor
- Socio del encargo y equipo realiza la planificación
Identificar y valorar los riesgos debido a fraude o error
Diseño e implementación de respuestas a los riesgos
- Afirmaciones
-Riesgo de negocio
-Control interno
-Procedimientos de valoración del riesgo
-Riesgo significativo
- EF
- Transacciones/ Saldos/ Información
-Procedimiento analítico
- Observación e inspección
Aplicar el concepto de importancia relativa en la planificación y ejecución
- Importancia relativa
-Resulte aplicable
-Ejecución del trabajo
-Revisión a medida que la auditoría avanza
Obtener evidencia de auditoria suficiente y adecuada
- Prueba de controles
- Evaluación de eficiencia
-Valoración de riesgos de incorrección
- Cambios significativos
- Procedimientos sustantivos
- Evidencia de auditoria
- Obtener conocimiento suficiente sobre la naturaleza y servicios prestados
- Diseñar y aplicar procedimientos
- Controles complementarios
- Informes
- Organización de servicios
- Sistemas de organización de servicios
- Entidad usuaria
- Prueba de controles
- Respuestas a los riesgos
- Obtención de conocimiento de los servicio prestados
Diferencia entre cantidad, clasificación, presentación o información revelada
- Acumulación de incorrecciones
- Consideración de incorrecciones
- Evaluación del efecto
_ Manifestaciones escritas
- Información utilizada por el auditor para basar su opinión
- Aplicación de procedimientos
- Riesgos valorados por el auditor
- Calidad de evidencia
- Información suficiente
- Pruebas de controles
- Procesos analíticos
- Inspección y observación
- Confirmación
- Indagación
_ Ejecución
Obtención de evidencia suficiente y adecuada
- Realidad y estado de existencia
- Totalidad de litigios y reclamaciones
- Presentación y revelación
- Inventario
- Litigios y reclamaciones
- Información por segmento
Para obtener evidencia de auditoría
- Control de afirmaciones
- Determinar la información
Selección de la parte confirmada
- Diseño y aprobación
Respuesta de acuerdo
Respuesta no fiable
Falta de contestación
Contestación disconforme
Evidencia apropiada sobre los saldos iniciales con errores significativos
- Leer estados anteriores
- Suficiente evidencia
- Correcto traspaso de ejercicio actual
Responsabilidad de revisor fiscal y auditor
Conclusiones sobre la población de la muestra
- Aplicación de procedimientos
- Diseño, tamaño y selección
- Naturaleza y causa
- Incorrecciones
- Evaluación de resultados
El auditor aplicara procedimientos de auditoria, a cada elemento
Nivel de seguridad: Efectiva alta/ moderna/ limitada
Expectativa de la industria/ del cliente/ del auditor/ de los EF
- Procedimiento de riesgo
- Estimaciones
- Transacciones
- Revisión
- Estimación
- Falta de certeza
- Sesgo
_-Requisitos de marco de información
- Métodos apropiados
- Evidencia suficiente
Transacción realizada en condiciones de independencia mutua
- Procedimientos de valoración y riesgo
- Respuestas a riesgos
Evaluación de contabilización
Manifestación escritas
- Fecha: EF/ Aprobación de EF/ Informe de Auditoría/ Publicación de EF/ Hechos posteriores al cierre
Documento suscrito por la dirección y proporcionado por el auditor
Adecuado actuar como auditor del grupo
- Manifestaciones escritas
- Fecha de manifestaciones
- Periodos
- Dudas sobre fiabilidad
Mecanismos de comunicación/ Evidencia de la auditoría
- Proceso de consolidación
- Hechos posteriores
- Comunicaciones
Normas e y lineamientos de auditores
Auditor único responsable de la opinión expresada
Revisar asientos de contabilidad y control interno/ Información financiera y de operación
Experto del auditor/ Especialización/ Evidencia suficiente
Tipo de opinión/ Informe de auditoría/ Informe adicional
Opinión con claridad, informe escrito
Opinión con salvedades/ Opinión desfavorable/ Denegación de opinión
Generalizado
Opinión modificada
Comunicaciones adicionales en el informe de auditoria
Si los estados financieros incluyen información comparativa requerida por el marco técnico
Información financiera y no financiera incluida por as disposiciones
Resumenes financieros
Inersiones de capital
Razones financieras
Disposiciones legales y reglamentarias de diferentes usuarios
Utilización de la NIA/ EF o elemento/ Aplicación/ Requerimientos
Aplicar la NIA en la auditoría de los EF con marco de información
Formarse una opinión sobre EF
Expresar dicha opinión
Elemento de un EF / NIIF/ Uso de EF / Notas explicativas a EF
Criterios aplicados/ EF auditados
Aceptación del encargo/ Dirección forma de opinión
Aceptación del encargo/ Planificación y realización / formación de opinión
Finalidad/ usuarios/ medidas tomadas
Información
- Descripción
- Tecnicas de Aprendizaje Diagrama sobre NIA, creado por Gilda Yesenia Carlosama el 30/06/2021.
- Creado por
- Gilda Yesenia Carlosama
- Visitas
- 46
- Valoración