
Diagrama de flujo
CONTABILIDAD

Contenido del diagrama
LIBROS CONTABLES
son aquellos donde se refleja toda la información financiera y contable de una empresa
LIBROS VOLUNTARIOS
LIBROS OBLIGATORIOS
El legislador no establece su obligatoriedad
Son obligatorios porque asi lo establece el legislador
LIBROS DIARIO
LIBROS DE INVENTARIOS
Se contabiliza todas las operaciones que realiza la empresa, visualmente se se configura como una suceción de asiento contable , ordenados de forma cronológica
Incluye el denominado balance de sumas y saldos de balances de comprobación, se van visualizando de manera periódica todas las cuentas con saldo de la empresa
LIBRO MAYOR
LIBRO DE AUXILIARES
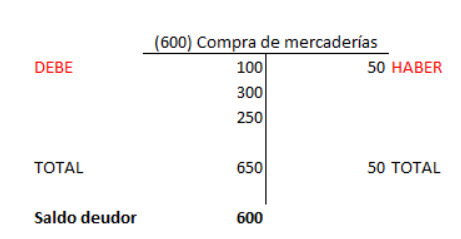
Representa un resumen de todas las cuentas contables, visualmente se configura en forma de T, anotando todos los movimientos que afecten él DEBE y al HABER de la cuenta correspondiente
Dentro del resto de libros contables podemos encontrarnos con el
Activos
Pasivos
Patrimonio Neto
Gastos
Ingresos
balances de situación realizado por las cuentas anuales, además se incluye el balance inicial denominado existencias
Estaría formado por todas las (T) de las Cuentas contables
Cuentas anuales: son un informe que refleja la información economico-finaciera de la compañía
Saldo Deudor: Cuando él Debe es superior al haber
Saldo acreedor: cuando el haber es superior al Debe
1
2
3
Libro de banco
Libro de caja
Refleja los movimientos bancarios
Refleja movimientos de efectivo-pagos y cobros
Libro de vencimiento
donde se reflejan y ordenan cronológicamente los vencimientos de las facturas a pagar y a cobrar)
ASIENTOS CONTABLES
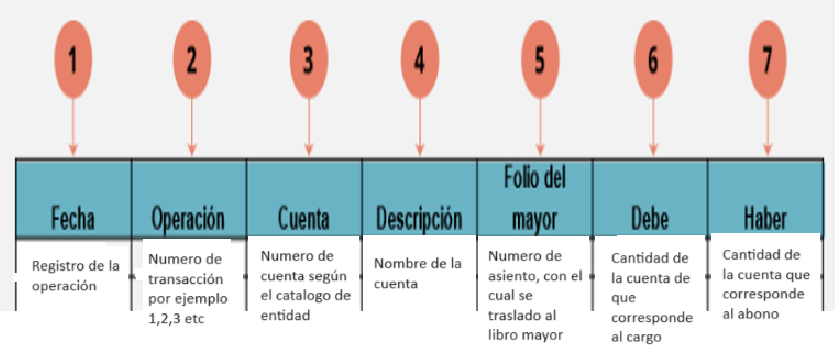

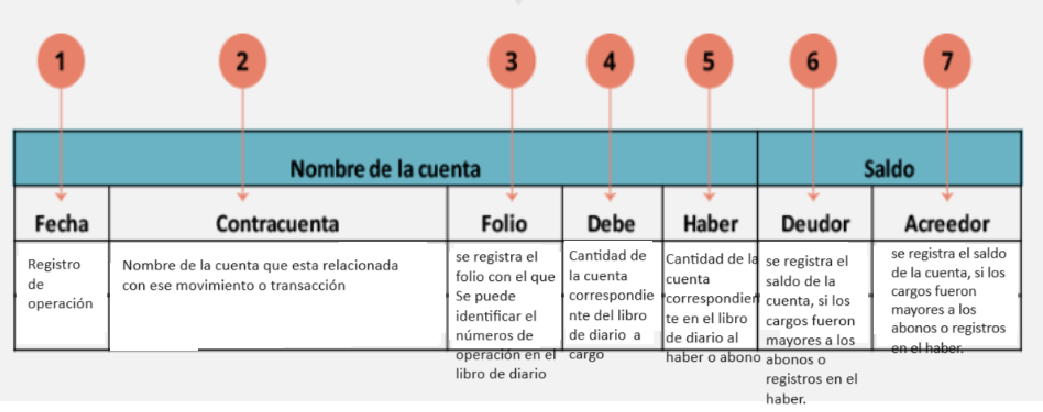
ASIENTOS CONTABLES
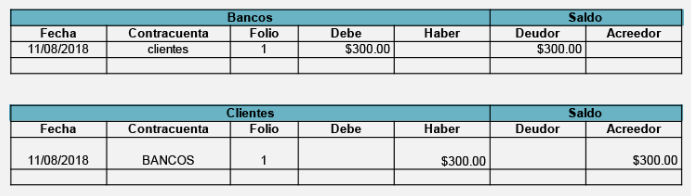
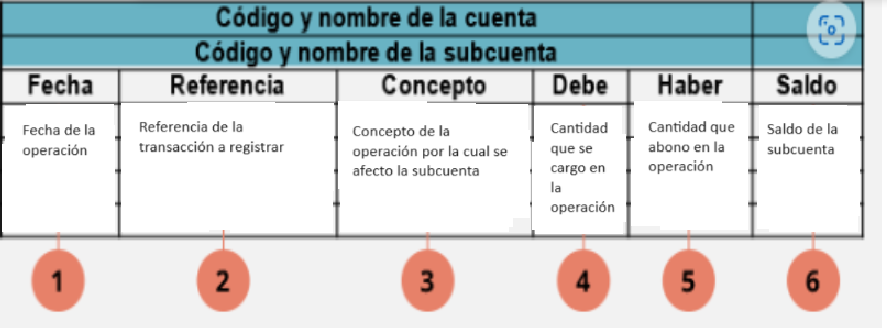
ASIENTOS CONTABLES
Ejemplo
Ejemplo
CLASIFICACIONES DEL IVA
El impuesto se obtiene sobre los costos generados por producción y se percibe de las compras que realizan los consumidores por medio del pago del producto
ACREDITABLE
TRASLADADO
Representa el IVA que el proveedor le carga a la entidad cuando se llevan a cabo las compras
Representa las facturas de venta que se realizan al cliente al momento de realizar una compra
POR PAGAR
PAGADO
IVA que no se ha pagado por adquirir mercancía
Es el reporte del IVA que ha sido liquidado ante el SAT
POR COBRAR
COBRADO
No se cobra en el momento ya que el pago se realiza a crédito
Ha sido cobrado en el momento de realizar el pago de la compra
Información
- Descripción
- Diagrama sobre CONTABILIDAD, creado por Estrella Castañon el 19/04/2024.
- Creado por
- Estrella Castañon
- Visitas
- 0
- Valoración