
Diagrama de flujo
Programa IMMEX
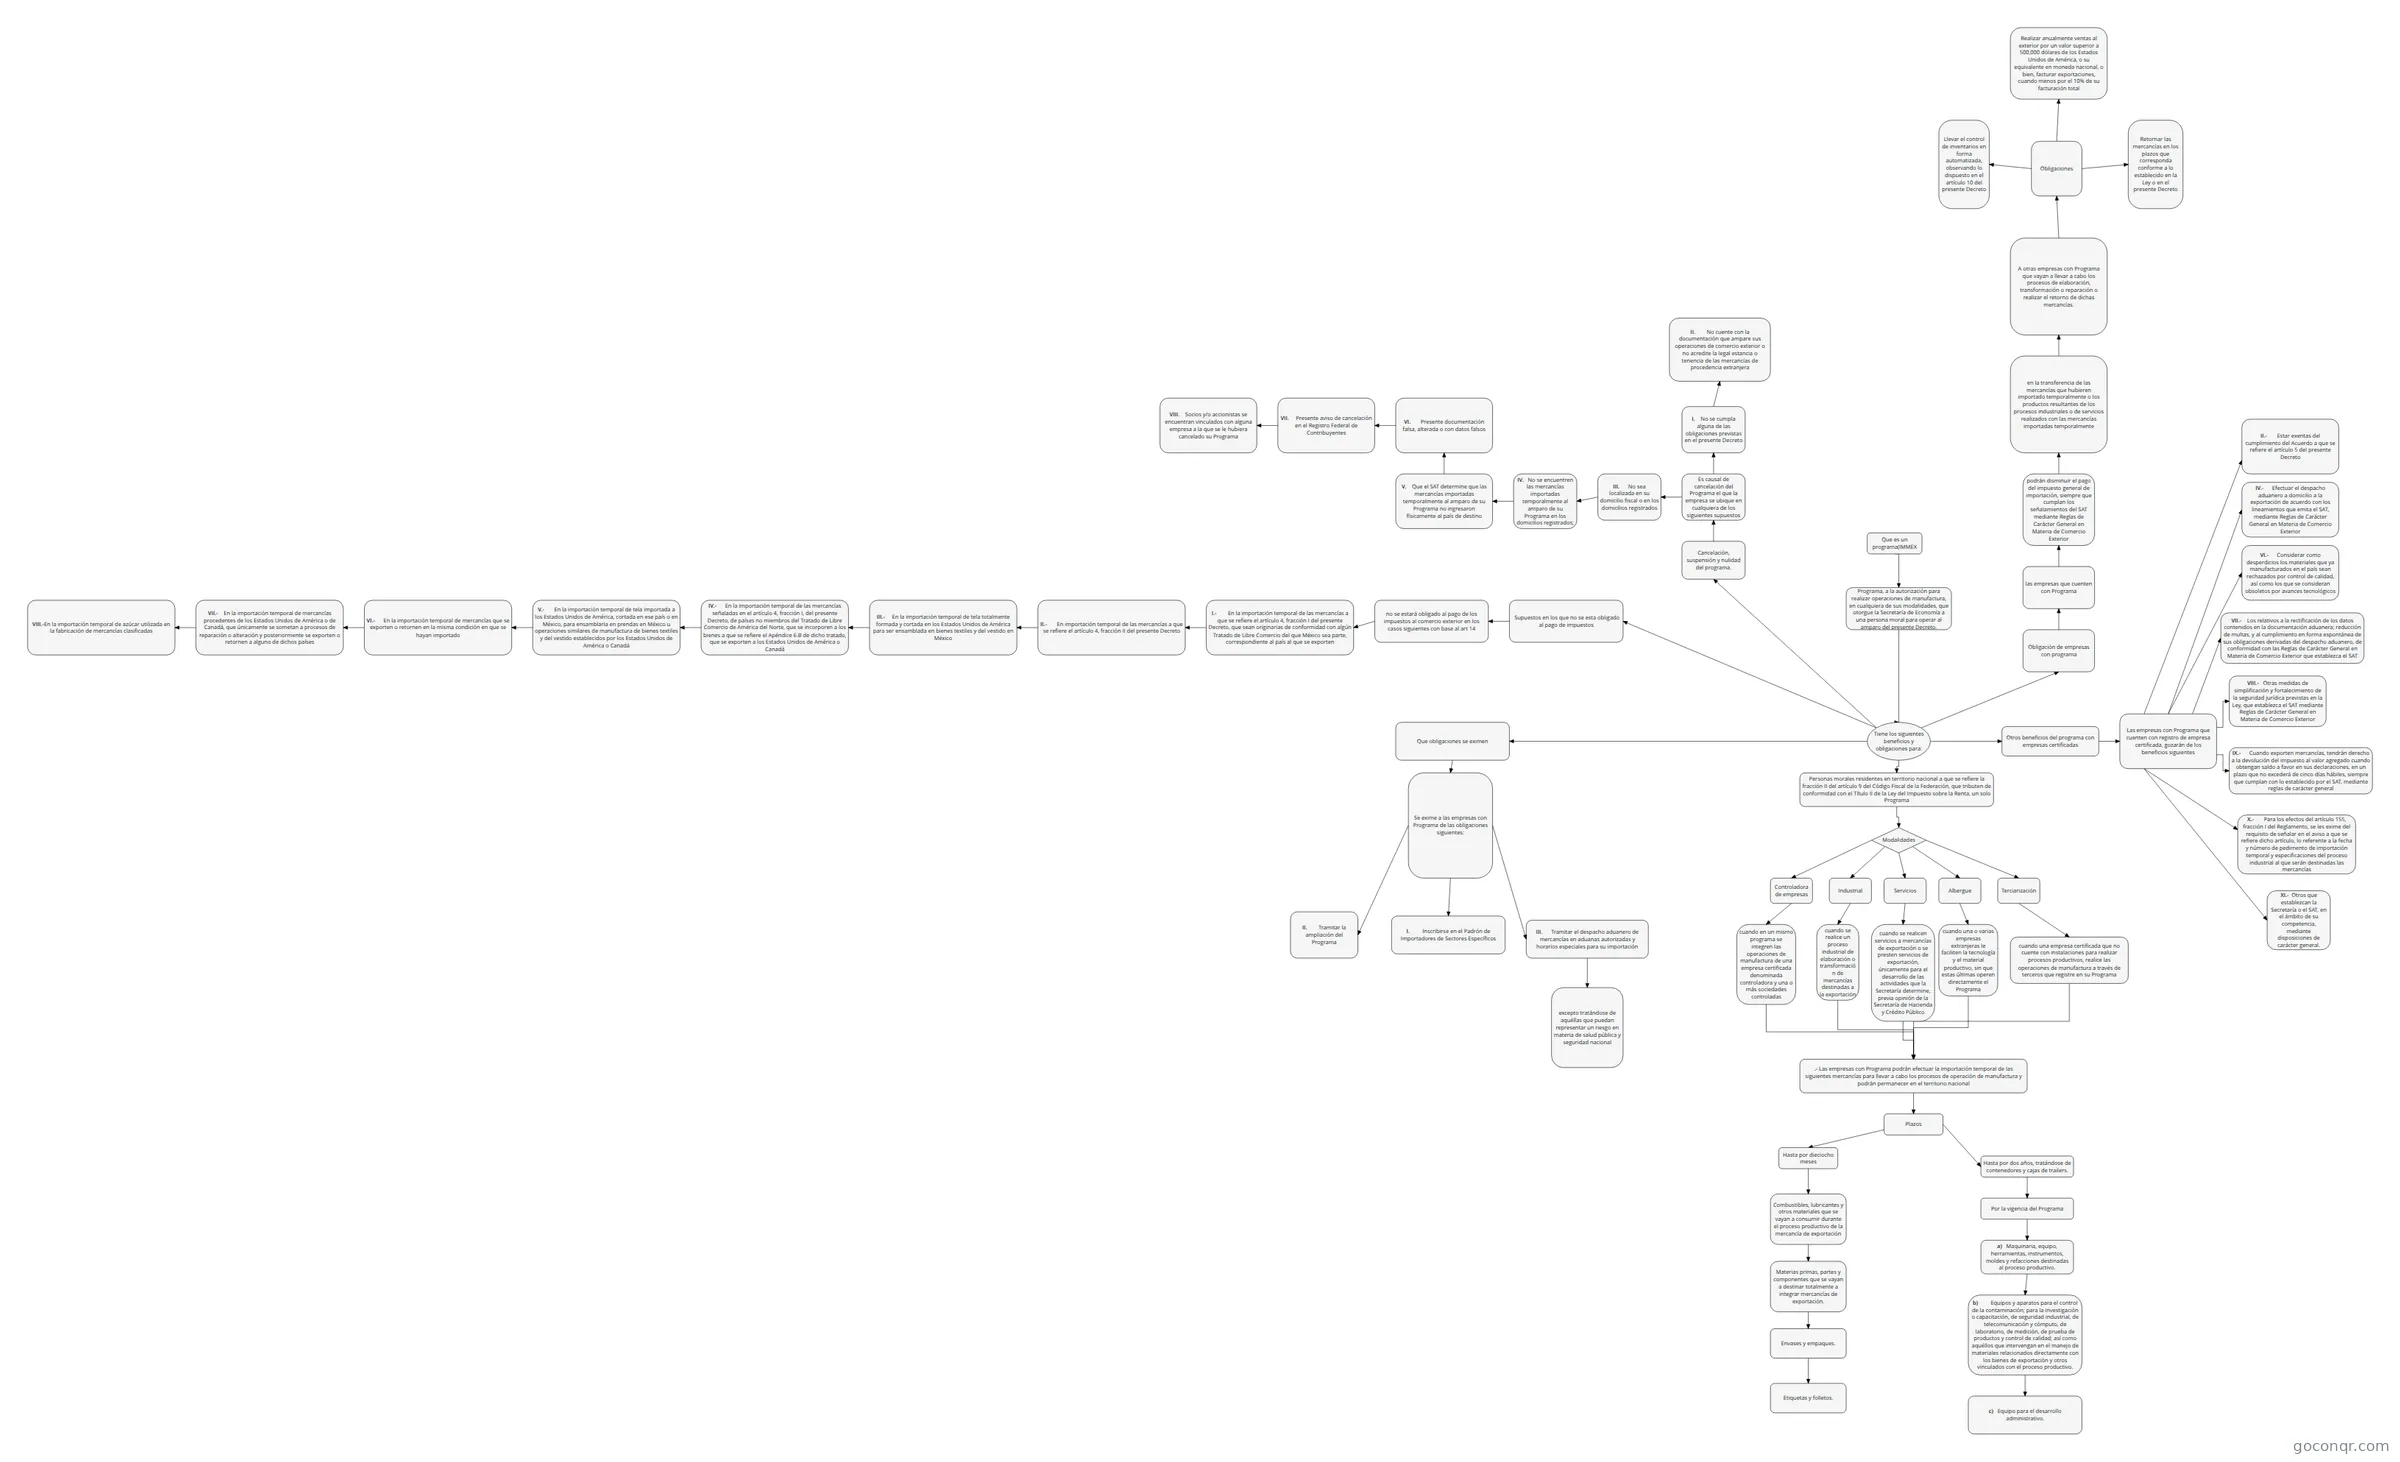
Diagrama de flujo: Programa IMMEX
Contenido del diagrama
Que es un programa(IMMEX
Programa, a la autorización para realizar operaciones de manufactura, en cualquiera de sus modalidades, que otorgue la Secretaría de Economía a una persona moral para operar al amparo del presente Decreto.
Tiene los siguientes beneficios y obligaciones para:
Personas morales residentes en territorio nacional a que se refiere la fracción II del artículo 9 del Código Fiscal de la Federación, que tributen de conformidad con el Título II de la Ley del Impuesto sobre la Renta, un solo Programa
Modalidades
Controladora de empresas
Industrial
Servicios
Albergue
Terciarización
cuando en un mismo programa se integren las operaciones de manufactura de una empresa certificada denominada controladora y una o más sociedades controladas
cuando se realice un proceso industrial de elaboración o transformación de mercancías destinadas a la exportación
cuando se realicen servicios a mercancías de exportación o se presten servicios de exportación, únicamente para el desarrollo de las actividades que la Secretaría determine, previa opinión de la Secretaría de Hacienda y Crédito Público
cuando una o varias empresas extranjeras le faciliten la tecnología y el material productivo, sin que estas últimas operen directamente el Programa
cuando una empresa certificada que no cuente con instalaciones para realizar procesos productivos, realice las operaciones de manufactura a través de terceros que registre en su Programa
.- Las empresas con Programa podrán efectuar la importación temporal de las siguientes mercancías para llevar a cabo los procesos de operación de manufactura y podrán permanecer en el territorio nacional
Plazos
Hasta por dieciocho meses
Hasta por dos años, tratándose de contenedores y cajas de trailers.
Combustibles, lubricantes y otros materiales que se vayan a consumir durante el proceso productivo de la mercancía de exportación
Materias primas, partes y componentes que se vayan a destinar totalmente a integrar mercancías de exportación.
Envases y empaques.
Etiquetas y folletos.
Por la vigencia del Programa
a) Maquinaria, equipo, herramientas, instrumentos, moldes y refacciones destinadas al proceso productivo.
b) Equipos y aparatos para el control de la contaminación; para la investigación o capacitación, de seguridad industrial, de telecomunicación y cómputo, de laboratorio, de medición, de prueba de productos y control de calidad; así como aquéllos que intervengan en el manejo de materiales relacionados directamente con los bienes de exportación y otros vinculados con el proceso productivo.
c) Equipo para el desarrollo administrativo.
Otros beneficios del programa con empresas certificadas
Las empresas con Programa que cuenten con registro de empresa certificada, gozarán de los beneficios siguientes
II.- Estar exentas del cumplimiento del Acuerdo a que se refiere el artículo 5 del presente Decreto
IV.- Efectuar el despacho aduanero a domicilio a la exportación de acuerdo con los lineamientos que emita el SAT, mediante Reglas de Carácter General en Materia de Comercio Exterior
VI.- Considerar como desperdicios los materiales que ya manufacturados en el país sean rechazados por control de calidad, así como los que se consideran obsoletos por avances tecnológicos
VII.- Los relativos a la rectificación de los datos contenidos en la documentación aduanera; reducción de multas, y al cumplimiento en forma espontánea de sus obligaciones derivadas del despacho aduanero, de conformidad con las Reglas de Carácter General en Materia de Comercio Exterior que establezca el SAT
VIII.- Otras medidas de simplificación y fortalecimiento de la seguridad jurídica previstas en la Ley, que establezca el SAT mediante Reglas de Carácter General en Materia de Comercio Exterior
IX.- Cuando exporten mercancías, tendrán derecho a la devolución del impuesto al valor agregado cuando obtengan saldo a favor en sus declaraciones, en un plazo que no excederá de cinco días hábiles, siempre que cumplan con lo establecido por el SAT, mediante reglas de carácter general
X.- Para los efectos del artículo 155, fracción I del Reglamento, se les exime del requisito de señalar en el aviso a que se refiere dicho artículo, lo referente a la fecha y número de pedimento de importación temporal y especificaciones del proceso industrial al que serán destinadas las mercancías
XI.- Otros que establezcan la Secretaría o el SAT, en el ámbito de su competencia, mediante disposiciones de carácter general.
Que obligaciones se eximen
Se exime a las empresas con Programa de las obligaciones siguientes:
I. Inscribirse en el Padrón de Importadores de Sectores Específicos
II. Tramitar la ampliación del Programa
III. Tramitar el despacho aduanero de mercancías en aduanas autorizadas y horarios especiales para su importación
excepto tratándose de aquéllas que puedan representar un riesgo en materia de salud pública y seguridad nacional
Supuestos en los que no se esta obligado al pago de impuestos
no se estará obligado al pago de los impuestos al comercio exterior en los casos siguientes con base al art 14
I.- En la importación temporal de las mercancías a que se refiere el artículo 4, fracción I del presente Decreto, que sean originarias de conformidad con algún Tratado de Libre Comercio del que México sea parte, correspondiente al país al que se exporten
II.- En importación temporal de las mercancías a que se refiere el artículo 4, fracción II del presente Decreto
III.- En la importación temporal de tela totalmente formada y cortada en los Estados Unidos de América para ser ensamblada en bienes textiles y del vestido en México
IV.- En la importación temporal de las mercancías señaladas en el artículo 4, fracción I, del presente Decreto, de países no miembros del Tratado de Libre Comercio de América del Norte, que se incorporen a los bienes a que se refiere el Apéndice 6.B de dicho tratado, que se exporten a los Estados Unidos de América o Canadá
V.- En la importación temporal de tela importada a los Estados Unidos de América, cortada en ese país o en México, para ensamblarla en prendas en México u operaciones similares de manufactura de bienes textiles y del vestido establecidos por los Estados Unidos de América o Canadá
VI.- En la importación temporal de mercancías que se exporten o retornen en la misma condición en que se hayan importado
VII.- En la importación temporal de mercancías procedentes de los Estados Unidos de América o de Canadá, que únicamente se sometan a procesos de reparación o alteración y posteriormente se exporten o retornen a alguno de dichos países
VIII.-En la importación temporal de azúcar utilizada en la fabricación de mercancías clasificadas
Obligación de empresas con programa
las empresas que cuenten con Programa
podrán disminuir el pago del impuesto general de importación, siempre que cumplan los señalamientos del SAT mediante Reglas de Carácter General en Materia de Comercio Exterior
en la transferencia de las mercancías que hubieren importado temporalmente o los productos resultantes de los procesos industriales o de servicios realizados con las mercancías importadas temporalmente
A otras empresas con Programa que vayan a llevar a cabo los procesos de elaboración, transformación o reparación o realizar el retorno de dichas mercancías.
Obligaciones
Llevar el control de inventarios en forma automatizada, observando lo dispuesto en el artículo 10 del presente Decreto
Retornar las mercancías en los plazos que corresponda conforme a lo establecido en la Ley o en el presente Decreto
Realizar anualmente ventas al exterior por un valor superior a 500,000 dólares de los Estados Unidos de América, o su equivalente en moneda nacional, o bien, facturar exportaciones, cuando menos por el 10% de su facturación total
Cancelación, suspensión y nulidad del programa.
Es causal de cancelación del Programa el que la empresa se ubique en cualquiera de los siguientes supuestos
III. No sea localizada en su domicilio fiscal o en los domicilios registrados
I. No se cumpla alguna de las obligaciones previstas en el presente Decreto
IV. No se encuentren las mercancías importadas temporalmente al amparo de su Programa en los domicilios registrados;
V. Que el SAT determine que las mercancías importadas temporalmente al amparo de su Programa no ingresaron físicamente al país de destino
VI. Presente documentación falsa, alterada o con datos falsos
VII. Presente aviso de cancelación en el Registro Federal de Contribuyentes
VIII. Socios y/o accionistas se encuentran vinculados con alguna empresa a la que se le hubiera cancelado su Programa
II. No cuente con la documentación que ampare sus operaciones de comercio exterior o no acredite la legal estancia o tenencia de las mercancías de procedencia extranjera
Información
- Descripción
- Diagrama sobre Programa IMMEX, creado por LUIS ANGEL RODRIGUEZ ROBLES el 27/04/2021.
- Creado por
- LUIS ANGEL RODRIGUEZ ROBLES
- Visitas
- 52
- Valoración