
Mapa mental
REGÍMENES ADUANEROS
Contenido del mapa
REGÍMENES ADUANEROS
DEPOSITO FISCAL
- ARTICULO 119
- El régimen de depósito fiscal consiste en el almacenamiento de mercancías de procedencia extranjera o nacional en almacenes generales de depósito que puedan prestar este servicio en los términos de la Ley General de Organizaciones y Actividades Auxiliares del Crédito y además sean autorizados para ello, por las autoridades aduaneras.
- ARTICULO 120
- . Las mercancías en depósito fiscal podrán retirarse del lugar de almacenamiento para: l. Importarse definitivamente, si son de procedencia extranjera. II. Exportarse definitivamente, si son de procedencia nacional.
- articulo 121
- La Secretaría, como excepción a lo dispuesto en el artículo 119 de esta Ley y siempre que se cumplan los requisitos de control que señale el Reglamento, podrá autorizar el establecimiento de depósitos fiscales
- articulo 122
- Las mercancías destinadas al régimen de depósito fiscal, que se encuentren en almacenes generales de depósito autorizados, podrán ser adquiridas por terceros y residentes en el extranjero, siempre que el almacén manifieste su conformidad.
- ARTICULO 119
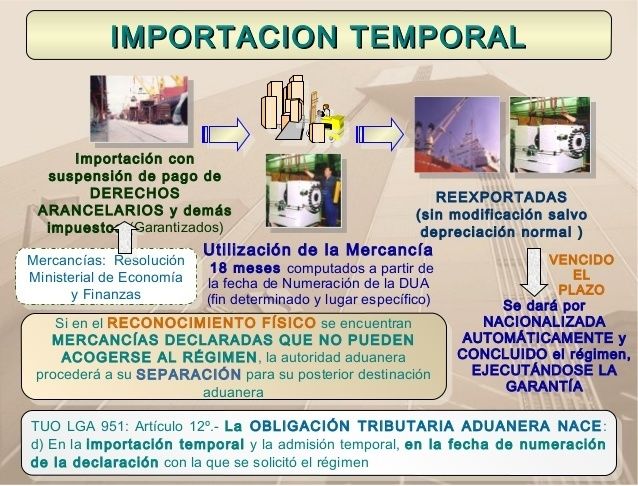
TEMPORALES
- DE IMPORTACIÓN
- Para retornar al extranjero en el mismo estado
- ARTICULO 106. Se entiende por régimen de importación temporal, la entrada al país de mercancías para permanecer en él por tiempo limitado
- l. Hasta por un meS
- ll. Hasta por seis meses
- ll. Hasta por un año
- IV. Por el plazo que dure su condición de estancia
- V. Hasta por diez años
- ARTICULO 107
- Tratándose de las importaciones temporales
- Tampoco será necesaria la presentación de pedimento cuando se presente otro documento con el mismo fin previsto en algún tratado internacional del que México sea parte
- ARTICULO 106. Se entiende por régimen de importación temporal, la entrada al país de mercancías para permanecer en él por tiempo limitado
- Para elaboración, transformación o reparación en programas de maquila o de exportación
- ARTICULO 108. Las maquiladoras y las empresas con programas de exportación autorizados por la Secretaría de Economía, podrán efectuar la importación temporal de mercancías para retornar al extranjero después de haberse destinado a un proceso de elaboración
- I. Hasta por dieciocho meses
- II. Hasta por dos años
- III. Por la vigencia del programa de maquila o de exportación
- ARTICULO 109
- Las maquiladoras y las empresas con programas de exportación autorizados por la Secretaría de Economía deberán presentar ante las autoridades aduaneras
- ARTICULO 110
- Las maquiladoras y empresas con programas de exportación deberán pagar el impuesto general de importación
- ARTICULO 111
- Para calcular el impuesto general de exportación se determinará el porcentaje que del peso y valor del producto terminado
- ARTICULO 108. Las maquiladoras y las empresas con programas de exportación autorizados por la Secretaría de Economía, podrán efectuar la importación temporal de mercancías para retornar al extranjero después de haberse destinado a un proceso de elaboración
- Para retornar al extranjero en el mismo estado
- DE EXPORTACIÓN
- Para retornar al país en el mismo estado.
- ARTICULO 115. Se entiende por régimen de exportación temporal para retornar al país en el mismo estado, la salida de las mercancías nacionales o nacionalizadas para permanecer en el extranjero por tiempo limitado
- l. Hasta por tres meses
- ll. Hasta por seis meses
- lll. Hasta por un año
- IV. Por el periodo que mediante reglas determine la Secretaría y por las mercancías que en las mismas se señalen
- ARTICULO 115. Se entiende por régimen de exportación temporal para retornar al país en el mismo estado, la salida de las mercancías nacionales o nacionalizadas para permanecer en el extranjero por tiempo limitado
- Para elaboración, transformación o reparación.
- ARTICULO 117
- Se autoriza la salida del territorio nacional de mercancías para someterse a un proceso de transformación, elaboración o reparación hasta por dos años
- Al retorno de las mercancías se pagará el impuesto general de importación que correspondan al valor de las materias primas o mercancías extranjeras incorporadas
- ARTICULO 118
- . Por las mermas resultantes de los procesos de transformación, elaboración o reparación, no se causará el impuesto general de exportación
- Las mermas y los desperdicios no gozarán de estímulos fiscales.
- ARTICULO 117
- Para retornar al país en el mismo estado.
- DE IMPORTACIÓN
Elaboración, transformación o reparación en recinto fiscalizado
- articulo 135
- consiste en la introducción de mercancías extranjeras o nacionales. El impuesto general de importación se deberá determinar al destinar las mercancías a este régimen.
- Las mercancías nacionales se considerarán exportadas para los efectos legales correspondientes
- Los desperdicios no retornados no causarán el citado impuesto siempre que se demuestre que han sido destruidos cumpliendo con las disposiciones de control que para tales efectos establezca el Reglamento.
- Cuando se retornen al extranjero los productos resultantes
- para la elaboración, transformación o reparación de mercancías en recinto fiscalizado, siempre que se pague el impuesto general de importación
- articulo 135
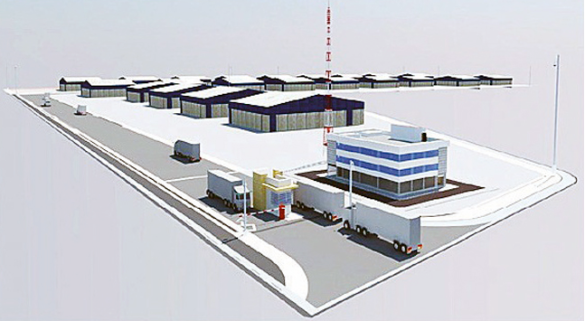
Recinto Fiscalizado Estratégico
- ARTICULO 135-A
- Las personas que tengan el uso o goce de inmuebles ubicados dentro del recinto fiscalizado estratégico habilitado en los términos del artículo 14-D
- El Servicio de Administración Tributaria señalará en la autorización respectiva las medidas de control para distinguir las mercancías sujetas a este régimen, de las que se encuentren en depósito ante la aduana.
- La transmisión de la información se deberá efectuar en los términos que señale el Servicio de Administración Tributaria mediante reglas
- ARTICULO 135-B
- El régimen de recinto fiscalizado estratégico consiste en la introducción, por tiempo limitado, de mercancías extranjeras, nacionales o nacionalizadas, a los recintos fiscalizados estratégicos
- I. No se pagarán los impuestos al comercio exterior ni las cuotas compensatorias, salvo tratándose de mercancías extranjeras, en los casos previstos en el artículo 63-A de esta Ley.
- II. No estarán sujetas al cumplimiento de las regulaciones y restricciones no arancelarias y normas oficiales mexicanas, excepto las expedidas en materia de sanidad animal y vegeta
- ARTICULO 135-C
- Las mercancías extranjeras que se introduzcan a este régimen podrán permanecer en los recintos fiscalizados por un tiempo limitado de hasta dos años
- Equipos y aparatos para el control de la contaminación; para la investigación o capacitación, de seguridad industrial, de telecomunicación y cómputo, de laboratorio, de medición, de prueba de productos y control de calidad
- III. Equipo para el desarrollo administrativo.
- ARTICULO 135-D. Las mercancías que se introduzcan al régimen de recinto fiscalizado estratégico podrán retirarse de dicho recinto para
- I. Importarse definitivamente
- II. Exportarse definitivamente
- III. Retornarse al extranjero las de esa procedencia o reincorporarse al mercado las de origen nacional
- IV. Importarse temporalmente por maquiladoras o por empresas con programas de exportación autorizados por la Secretaría de Economía.
- V. Destinarse al régimen de depósito fiscal.
- ARTICULO 135-A
Definitivos
- importación
- articulo 96
- Se entiende por régimen de importación definitiva la entrada de mercancías de procedencia extranjera para permanecer en el territorio nacional por tiempo ilimitado.
- articulo 97
- se podrá retornar al extranjero sin el pago del impuesto general de exportación, dentro del plazo máximo de tres meses contados a partir del día siguiente
- Las mercancías sustitutas deberán llegar al país en un plazo de seis meses contados desde el retorno de las sustituidas
- Se podrá autorizar el retorno de las mercancías importadas en casos excepcionalmente similares a los previstos o la prórroga de los plazos que esta disposición establece
- articulo 98
- Las empresas podrán importar mercancías mediante el procedimiento de revisión en origen
- I. El importador verifica y asume como ciertos, bajo su responsabilidad, los datos sobre las mercancías que le proporcione su proveedor
- II. El agente aduanal que realice el despacho de las mercancías queda liberado de cualquier responsabilidad
- Las empresas podrán importar mercancías mediante el procedimiento de revisión en origen
- articulo 99
- Los importadores que realicen operaciones al amparo del procedimiento de revisión en origen calcularán
- I. Se determinará el margen de error en las importaciones a que tendrá derecho cada importador, dividiendo el monto total de las contribuciones y cuotas compensatorias pagadas por el importador
- II. Se determinará el porcentaje de contribuciones y cuotas compensatorias omitidas, dividiendo el monto total de las contribuciones y cuotas compensatorias omitidas detectadas con motivo del reconocimiento aduanero
- Los importadores que realicen operaciones al amparo del procedimiento de revisión en origen calcularán
- ARTICULO 100. Para efectuar la importación de mercancías mediante el procedimiento de revisión en origen a que se refiere el artículo 98 de esta Ley, los importadores deberán solicitar su inscripción en el registro del despacho de mercancías de las empresas
- I. (Se deroga)
- II. que en el año de calendario anterior a aquél en que solicitan su inscripción en el registro mencionado
- III. Los demás que establezca el Reglamento.
- ARTICULO 100-A. El Servicio de Administración Tributaria podrá autorizar la inscripción en el registro de empresas certificadas
- I. Que estén constituidas conforme a la legislación mexicana; II. Que se encuentren al corriente en el cumplimiento de sus obligaciones fiscales; III. (Se deroga).
- ARTICULO 100-B. Las empresas inscritas en el registro a que se refiere el artículo 100-A de esta Ley, tendrán derecho a las siguientes facilidades:
- I. Optar por promover el despacho aduanero de mercancías ante cualquier aduana, excepto cuando se trate de mercancía sujeta a regulaciones y restricciones no arancelarias en materia de medio ambiente
- II. (Se deroga)
- III. la exportación de acuerdo con los lineamientos que emita el Servicio
- articulo 96
- exportación
- ARTICULO 102
- El régimen de exportación definitiva consiste en la salida de mercancías del territorio nacional para permanecer en el extranjero por tiempo ilimitado.
- ARTICULO 103
- - Efectuada la exportación definitiva de las mercancías nacionales o nacionalizadas, se podrá retornar al país sin el pago del impuesto general de importación
- se devolverá al interesado el impuesto general de exportación que hubiera pagado.
- ARTICULO 102
- importación
transito de mercancias
- TRANSITO INTERNO DE MERCANCIAS
- ARTICULO 125
- La aduana de entrada envíe las mercancías de procedencia extranjera a la aduana que se encargará del despacho para su importación.
- ARTICULO 126
- interno para la importación de bienes de consumo final
- ARTICULO 127
- El tránsito interno se promoverá por los importadores, exportadores o por conducto de agente aduanal. Tratándose del tránsito interno a la exportación se deberá formular el pedimento de exportación
- articulo 128
- Si las mercancías en tránsito interno a la importación no arriban a la aduana de despacho en el plazo señalado, la determinación provisional de contribuciones y cuotas compensatorias se considerará como definitiva
- articulo 129
- Serán responsables ante el Fisco Federal del pago de las contribuciones y cuotas compensatorias omitidas, de sus accesorios y de las infracciones que se cometan durante el traslado de las mercancías cualesquiera de las siguientes personas: I. Quien efectúe el tránsito interno de mercancías. II. El agente aduanal en los siguientes casos:
- ARTICULO 125
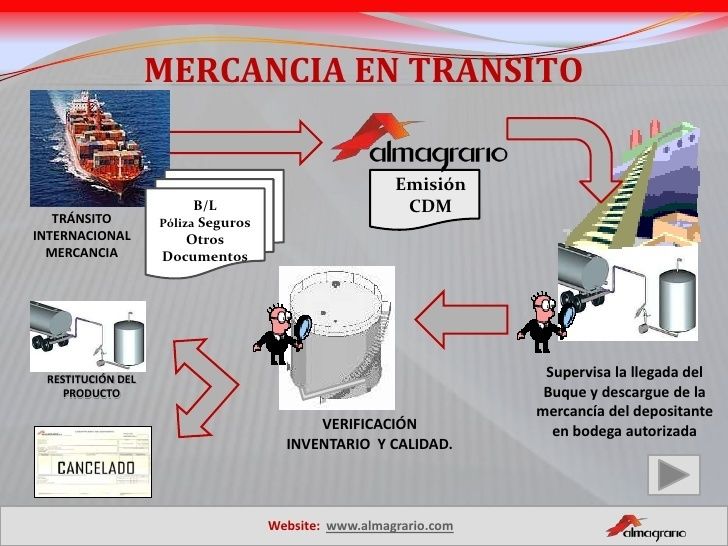
- TRANSITO INTERNACIONAL DE MERCANCIAS
- articulo 131
- El tránsito internacional de mercancías por territorio nacional se promoverá por personas físicas o morales
- articulo 130
- Se considerará que el tránsito de mercancías es internacional cuando se realice conforme. I. La aduana de entrada envíe a la aduana de salida las mercancías
- articulo 132
- El tránsito internacional de mercancías deberá efectuarse en los plazos máximos. Si las mercancías en tránsito internacional por territorio nacional no arriban a la aduana de salida en el plazo señalado, la determinación provisional de contribuciones y de cuotas compensatorias se considerará como definitiva
- articulo 133
- La persona física o moral que efectúe el tránsito internacional de mercancías por territorio nacional. Serán responsables solidarios ante el Fisco Federal del pago de las contribuciones y cuotas compensatorias omitidas
- articulo 134
- ( SE DEEROGA )
- articulo 131
- TRANSITO INTERNO DE MERCANCIAS
Imágenes y archivos del mapa
Información
- Descripción
- MAPA MENTAL DE REGÍMENES ADUANEROS
- Creado por
- MARTHA CRUZ
- Visitas
- 107
- Valoración