
Mapa mental
SISTEMA DOCUMENTAL CONTABLE
Contenido del mapa
SISTEMA DOCUMENTAL CONTABLE
Son documentos que sirven de soporte en las distintas organizaciones
- Donde se registran hechos económicos que deben estar documentados y soportados para luego plasmarlos en Estados Financieros
- Su objetivo garantizar integridad, verificalidad, seguridad y conservación de la información financiera
- Sus caracterizticas: Autenticidad ( certeza sobre quien lo elaboro), Integridad (no se altera documento), Veracidad (documento contiene la realidad)
- pueden encontrarse: impresos y en archivos electronicos
- Deben existir políticas de conservación que permitan realizar copias de seguridad
- La información conservada debe permitir determinar: origen, fecha y hora en que fue hecho el documento
Todo hecho económico deberá tener un soporte contable que sea susceptible de verificación y comprobación
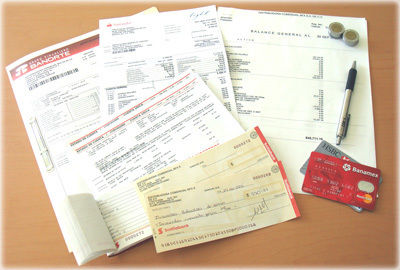
- SOPORTES DE CONTABILIDAD
- Pueden ser:
- De ORIGEN EXTERNO osea elaborados por terceros que son productos de un evento transaccional
- por ejemplo: facturas de compra, nota débito o crédito, comprobante de egreso, cheques, letras de cambio étc.
- De ORIGEN INTERNO que son elaborados por la entidad producto de un evento no transaccional
- Nace por una nueva información que conlleva a un ajuste por el concepto dado.
- Por ejemplo: orden de compra, nota de contabilidad, recibo de caja, comprobante de ingreso etc.
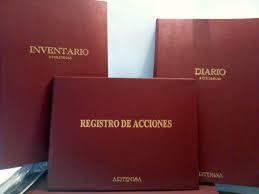
- LIBROS DE CONTABILIDAD: Son documentos que van cronológicamente y se dividen en:
- Se dividen en:
- LIBROS PRINCIPALES: libro diario y libro mayor
- Se debe identificar: fecha, códigos, descripción de la cuenta, y movimientos débito y crédito
- LIBROS AUXILIARES
- Se debe identificar: periodo, fecha, clase, número de comprobante, descripción, valor, saldo inicial y final.
- LIBROS PRINCIPALES: libro diario y libro mayor
- Se dividen en:
- De ORIGEN EXTERNO osea elaborados por terceros que son productos de un evento transaccional
- Sus PROHIBICIONES son: Borrar, manchar, romper, mutilar, alterar, dejar espacios en blanco de cualquier soporte contable.
- El TIEMPO DE CONSERVACIÓN: es de 10 años contados a partir de la fecha del ultimo asiento, documento o comprobante.
- Su finalidad es que en cualquier momento se pueda consultar y verificar la información financiera
- La importancia de todo soporte contable y de los libros contables radica en que ademas de cumplir con una obligación se lleva una información adecuada, oportuna y precisa de todas las operaciones realizadas en el desarrollo normal de su actividad que permiten conocer a tiempo la realidad financiera de las empresas para la buena toma de decisiones en el caso de cualquier ocurrencia.
- Todos los soportes contables deben contener: nombre o razon social * nombre, número y fecha del comprobante, *descripción del contenido del documento, firmas de los responsables de elaborar, revisar, aprobar y contabilizar los comprobantes
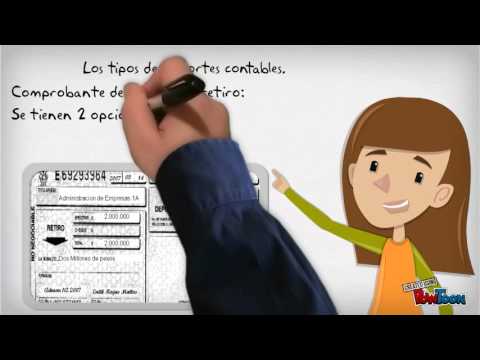
- COMPROBANTES DE CONTABILIDAD - VIDEO
- Pueden ser:
- SOPORTES DE CONTABILIDAD
Imágenes y archivos del mapa
Información
- Descripción
- COMO SE COMPONE EL SISTEMA DOCUMENTAL CONTABLE
- Creado por
- DIANA CAROLINA
- Visitas
- 38
- Valoración