
Mapa mental
Matriz de Conversión
Contenido del mapa
Matriz de Conversión
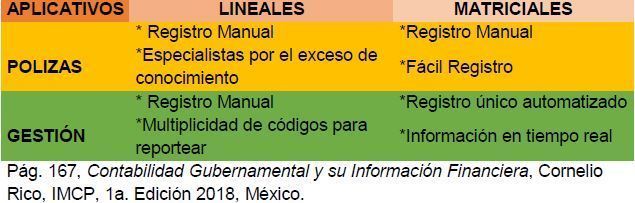
- Es una tabla de relaciones entre Plan de Cuentas y los Clasificadores por Objeto del Gasto, por Tipo de Gasto o el Clasificador por Rubro de Ingresos, permite que toda transacción registrada en los distintos momentos del ejercicio presupuestario, se transforme en un asiento de partida doble en la contabilidad general (CONAC,). Herramienta que viene a darle un nuevo enfoque al proceso de contabilización en los entes públicos, anteriormente se requería que la persona encargada de los registros contables en los entes públicos tuviera un perfil profesional muy definido , por obviedad un Contador Público, conocedor de todas la cuentas y lo que representaban, hoy se subsana con el uso de la tecnología y manejo de bases de datos , nos lleva a dejar de considerar la generación de pólizas tradicionales, para realizar procesos sistematizados, apoyados en catálogos ( clasificadores y plan de cuentas), matrices de conversión o tablas de equivalencia que producen registros en pólizas automatizadas ( UnADM, 2019)
EGRESOS
- La matriz identifica la relación que existe entre cada partida genérica del Clasificador por Objeto de Gasto y el Clasificador por Tipo de Gasto, con las cuentas de cargo y abono del Plan de Cuentas (UnADM, 2019).
- 1A MATRIZ DEVENGADO DE GASTO
- Relaciona las partidas del Clasificador por Objeto del Gasto y el Clasificador por Tipo de Gasto, con las cuentas de la contabilidad, el objeto del gasto y el tipo de gasto definen la cuenta de cargo o abono del asiento, ya sea gasto o inversión .
- Si el gasto es de tipo corriente, la cuenta de cargo corresponde a Egresos (es decir, una “pérdida” o costo). Si el tipo de gasto es inversión o capital, la cuenta de cargo será una cuenta de activo no circulante o inversiones, según sea el objeto del gasto; la cuenta de abono será una cuenta de pasivo, reflejando la obligación a pagar correspondiente (SHCP, 2018).
- Información que debe Contiene
- *Objeto del Gasto *Tipo de Gasto *Datos Complementarios *Cuenta Contable de -Cargo -Abono
- Relaciona las partidas del Clasificador por Objeto del Gasto y el Clasificador por Tipo de Gasto, con las cuentas de la contabilidad, el objeto del gasto y el tipo de gasto definen la cuenta de cargo o abono del asiento, ya sea gasto o inversión .
- 2A MATRIZ DE PAGADO DE GASTOS
- Relaciona el medio de pago, con las cuentas del Plan de Cuentas, la cuenta del debe será la cuenta del haber del asiento del devengado de egresos, la cuenta del haber está definida por el medio de pago.
- Si es efectivo la cuenta será Caja. Si se trata de pago por Bancos, mediante cheque o transferencia bancaria, la cuenta surgirá de relacionar el medio de pago con la moneda (SHCP, 2018).
- Información que debe Contiene
- *Objeto del Gasto *Medio de pago *Moneda *Cuenta Contable de -Cargo -Abono
- Relaciona el medio de pago, con las cuentas del Plan de Cuentas, la cuenta del debe será la cuenta del haber del asiento del devengado de egresos, la cuenta del haber está definida por el medio de pago.
INGRESOS
- La matriz identifica la relación que existe entre cada Tipo del Clasificador por Rubro de Ingresos, pero como lo que se registra es un abono, permite identificar la cuenta de cargo (UnADM, 2019).
- 1B MATRIZ DE INGRESOS DEVENGADOS
- Relaciona el Tipo de ingreso del Clasificador por Rubros de Ingresos con el Plan de Cuentas, el código del Tipo de Ingreso determina la cuenta contable de abono; en los casos en que no sea posible determinar la cuenta contable de abono de Ingreso, como es el caso de Aprovechamientos Patrimoniales, deberá relacionarse con la cuenta contable que corresponda.
- Información que debe Contiene
- *Tipo de Ingreso *Datos Complementarios *Cuenta Contable de -Cargo -Abono
- Información que debe Contiene
- Relaciona el Tipo de ingreso del Clasificador por Rubros de Ingresos con el Plan de Cuentas, el código del Tipo de Ingreso determina la cuenta contable de abono; en los casos en que no sea posible determinar la cuenta contable de abono de Ingreso, como es el caso de Aprovechamientos Patrimoniales, deberá relacionarse con la cuenta contable que corresponda.
- 2B. MATRIZ DE INGRESOS RECAUDADOS
- “Relaciona el tipo de ingreso y el medio de percepción con las cuentas patrimoniales involucradas, la cuenta del abono será la cuenta del cargo del asiento del devengado de ingresos. El medio de recaudación indica cuál será la cuenta de cargo o debe del asiento” (CONAC).
- El medio de recaudación indica cuál será la cuenta de cargo o debe del asiento. Si la recaudación se realiza a través de Bancos, ya sea por cheques, transferencias o depósito de efectivo, la cuenta surgirá de relacionar el medio de pago con la moneda. Si la recaudación se realiza a través de ventanillas recaudadoras la cuenta será Efectivo (SHCP, 2018).
- Información que debe Contiene
- * Tipo de Ingreso *Datos Complementarios *Medio de Recaudación o percepción *Cuenta Contable de -Cargo -Abono
- “Relaciona el tipo de ingreso y el medio de percepción con las cuentas patrimoniales involucradas, la cuenta del abono será la cuenta del cargo del asiento del devengado de ingresos. El medio de recaudación indica cuál será la cuenta de cargo o debe del asiento” (CONAC).
REFERENCIAS SHCP. (2018). Matrices de Conversión según la CONAC . Recuperado de https://www.conac.gob.mx/work/models/CONAC/normatividad/NOR_01_07_001.pdf
Imágenes y archivos del mapa
Información
- Descripción
- Mapa Mental sobre Matriz de Conversión, creado por Reina Casanova el 19/02/2019.
- Creado por
- Reina Casanova
- Visitas
- 67
- Valoración