
Mapa mental
Estados Financieros Consolidados y Separados
Contenido del mapa
Estados Financieros Consolidados y Separados
Requerimientos para presentar estados financieros consolidados
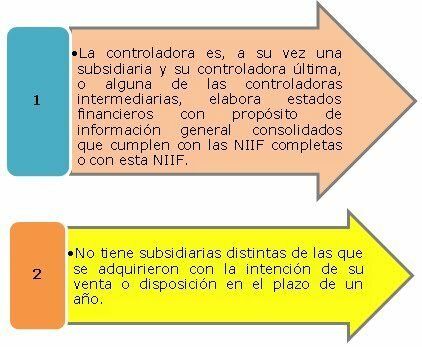
- No será necesario que la controladora elabore estados financieros consolidados si:
- Toda controladora que no cumpla con las dos condiciones anteriores presentará estados financieros consolidados en los que consolide sus inversiones en subsidiarias de acuerdo con lo establecido en esta NIIF.
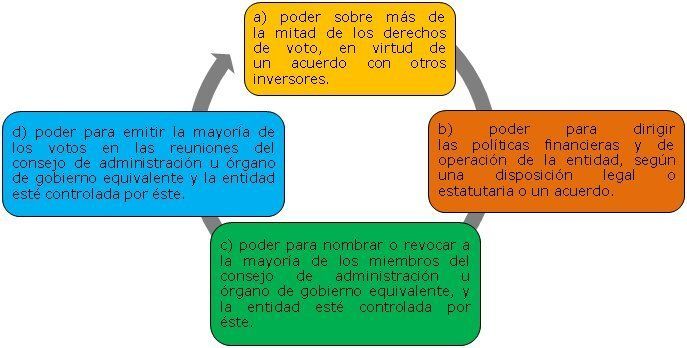
- En esta NIIF se presume que existe control cuando la controladora posea, directa o indirectamente a través de subsidiarias, más de la mitad del poder de voto de una entidad. Esta presunción se puede obviar en circunstancias excepcionales, si se puede demostrar claramente que esta posesión no constituye control. También existe control cuando la controladora posee la mitad o menos del poder de voto de una entidad, pero tiene:
- El control también se puede obtener si se tienen opciones o instrumentos convertibles que son ejercitables en ese momento o si se tiene un agente con la capacidad para dirigir las actividades para beneficio de la entidad controladora.
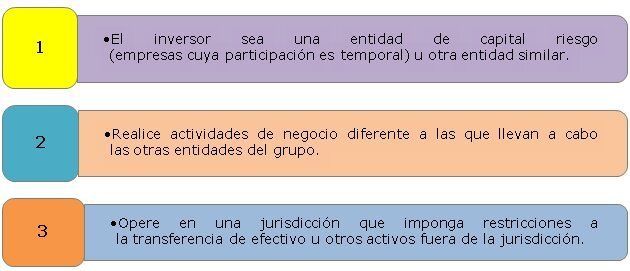
- Las siguientes razones no excluyen a las subsidiarias de la consolidación:
- Entidades de Cometido Especial (ECE)
- Estas entidades pueden tener forma jurídica de sociedades por acciones, fideicomisos o asociaciones con fines empresariales, o bien ser una figura sin forma jurídica de sociedad.
- Las siguientes circunstancias podrían indicar que una entidad posee control sobre las ECE y por ende tendría que presentar estados financieros consolidados.
- a) Las actividades de la ECE están siendo dirigidas en nombre de la entidad y de acuerdo con sus necesidades específicas de negocio.
- b) La entidad tiene los poderes de decisión últimos sobre las actividades de la ECE incluso si se han delegado las decisiones cotidianas.
- c) La entidad tiene los derechos para obtener la mayoría de los beneficios de la ECE y, por tanto, puede estar expuesta a los riesgos que conllevan las actividades de ésta.
- d) La entidad retiene la mayoría de los riesgos de la propiedad o residuales relativos a la ECE o a sus activos.
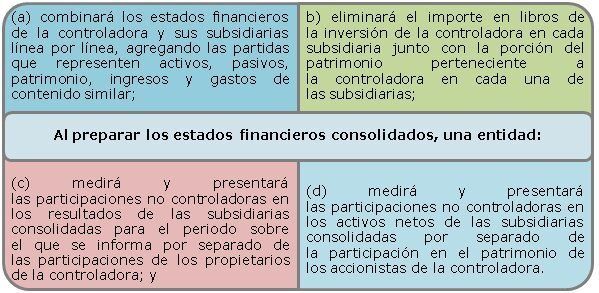
- Procedimientos de consolidación
- Transacciones y saldos intragrupo
- Las transacciones y los saldos intragrupo, incluyendo ingresos, gastos y dividendos, se eliminarán en su totalidad. Las ganancias y pérdidas procedentes de transacciones intragrupo que estén reconocidas en activos, tales como inventarios y propiedades, planta y equipo, se eliminarán en su totalidad; los estados financieros de la controladora y de sus subsidiarias utilizados para la elaboración de los estados financieros consolidados deberán prepararse en la misma fecha sobre la que se informa a menos que sea impracticable hacerlo; y deberán seguirse políticas contables uniformes para transacciones y otros sucesos similares en circunstancias parecidas.
- Cuando las políticas contables utilizadas por la controladora y la subsidiaria sean diferentes se tienen que realizar los ajustes correspondientes.
- Adquisición y disposición de subsidiarias
- Los ingresos y los gastos de una subsidiaria se incluirán en los estados financieros consolidados:
- Desde la fecha de aquisiciòn
- Hasta la fecha en que la controladora deje de controlar a la subsidiaria
- La diferencia entre el importe obtenido por la disposición de una subsidiaria y su importe en libros en la fecha de la disposición, excluyendo el importe acumulado de cualquier diferencia de conversión de moneda extranjera se deberá registrar en el estado de resultados integral consolidado o el estado de resultados, si se presenta como una ganancia o pérdida por la disposición de la subsidiaria.
- Si una entidad deja de ser una subsidiaria pero el inversor (su anterior controladora) continúa manteniendo una inversión en la anterior subsidiaria, esa inversión deberá contabilizarse como un activo financiero, siempre que no se convierta en una asociada o en una entidad controlada de forma conjunta.
- El importe en libros de la inversión en la fecha en que la entidad deje de ser una subsidiaria deberá considerarse como el costo en la medición inicial del activo financiero
- Si una entidad deja de ser una subsidiaria pero el inversor (su anterior controladora) continúa manteniendo una inversión en la anterior subsidiaria, esa inversión deberá contabilizarse como un activo financiero, siempre que no se convierta en una asociada o en una entidad controlada de forma conjunta.
- Participaciones no controladoras en subsidiarias
- Una entidad presentará las participaciones no controladoras en el estado de situación financiera consolidado dentro del patrimonio, por separado del patrimonio de los propietarios de la controladora.
- Una entidad revelará por separado las participaciones no controladoras y los propietarios de la controladora en el resultado integral y en el resultado integral total del grupo (consolidado).
- Una entidad presentará las participaciones no controladoras en el estado de situación financiera consolidado dentro del patrimonio, por separado del patrimonio de los propietarios de la controladora.
- Los ingresos y los gastos de una subsidiaria se incluirán en los estados financieros consolidados:
- Las transacciones y los saldos intragrupo, incluyendo ingresos, gastos y dividendos, se eliminarán en su totalidad. Las ganancias y pérdidas procedentes de transacciones intragrupo que estén reconocidas en activos, tales como inventarios y propiedades, planta y equipo, se eliminarán en su totalidad; los estados financieros de la controladora y de sus subsidiarias utilizados para la elaboración de los estados financieros consolidados deberán prepararse en la misma fecha sobre la que se informa a menos que sea impracticable hacerlo; y deberán seguirse políticas contables uniformes para transacciones y otros sucesos similares en circunstancias parecidas.
- Transacciones y saldos intragrupo
- Las siguientes circunstancias podrían indicar que una entidad posee control sobre las ECE y por ende tendría que presentar estados financieros consolidados.
- Estas entidades pueden tener forma jurídica de sociedades por acciones, fideicomisos o asociaciones con fines empresariales, o bien ser una figura sin forma jurídica de sociedad.
- Entidades de Cometido Especial (ECE)
- Las siguientes razones no excluyen a las subsidiarias de la consolidación:
- El control también se puede obtener si se tienen opciones o instrumentos convertibles que son ejercitables en ese momento o si se tiene un agente con la capacidad para dirigir las actividades para beneficio de la entidad controladora.
- En esta NIIF se presume que existe control cuando la controladora posea, directa o indirectamente a través de subsidiarias, más de la mitad del poder de voto de una entidad. Esta presunción se puede obviar en circunstancias excepcionales, si se puede demostrar claramente que esta posesión no constituye control. También existe control cuando la controladora posee la mitad o menos del poder de voto de una entidad, pero tiene:
- Toda controladora que no cumpla con las dos condiciones anteriores presentará estados financieros consolidados en los que consolide sus inversiones en subsidiarias de acuerdo con lo establecido en esta NIIF.
- Información a revelar en los estados financieros consolidados
- a) El hecho de que los estados son estados financieros consolidados.
- b) La base para concluir que existe control cuando la controladora no posee, directa o indirectamente a través de subsidiarias, más de la mitad del poder de voto.
- c) Cualquier diferencia en la fecha sobre la que se informa de los estados financieros de la controladora y sus subsidiarias utilizados para la elaboración de los estados financieros consolidados.
- d) La naturaleza y el alcance de cualquier restricción significativa, sobre la capacidad de las subsidiarias para transferir fondos a la controladora en forma de dividendos en efectivo o de reembolsos de préstamos.
- Fecha Uniforma de Presentaciòn
- Los estados financieros de la controladora y de sus subsidiarias utilizados para la elaboración de los estados financieros consolidados se prepararán en la misma fecha sobre la que se informa, a menos que hacerlo sea impracticable.
- No será necesario que la controladora elabore estados financieros consolidados si:
SEPARADOS
- Presentación de los estados financieros separados
- Esta NIIF no requiere la presentación de estados financieros separados para la entidad controladora o para las subsidiarias individuales.
- Los estados financieros de una entidad que no tenga una subsidiaria no son estados financieros separados. Por tanto, una entidad que no sea una controladora pero sea una inversora en una asociada o tenga una participación en un negocio conjunto puede elegir presentar estados financieros separados.
- Elección de política contable
- Una entidad podrá contabilizar sus inversiones en subsidiarias, asociadas y entidades controladas de forma conjunta:
- a) al costo menos el deterioro del valor, o
- b) al valor razonable con los cambios en el valor razonable reconocidos en resultados.
- La entidad aplicará la misma política contable a todas las inversiones de una categoría (subsidiarias, asociadas o entidades controladas de forma conjunta), pero puede elegir políticas diferentes para las distintas categorías.
- Una entidad podrá contabilizar sus inversiones en subsidiarias, asociadas y entidades controladas de forma conjunta:
- Elección de política contable
- Los estados financieros de una entidad que no tenga una subsidiaria no son estados financieros separados. Por tanto, una entidad que no sea una controladora pero sea una inversora en una asociada o tenga una participación en un negocio conjunto puede elegir presentar estados financieros separados.
- Esta NIIF no requiere la presentación de estados financieros separados para la entidad controladora o para las subsidiarias individuales.
- Información a revelar en los estados financieros separados
- Cuando una controladora, un inversor en una asociada o un participante con una participación en una entidad controlada de forma conjunta elaboren estados financieros separados, revelarán:
- b) una descripción de los métodos utilizados para contabilizar las inversiones en subsidiarias, entidades controladas de forma conjunta y asociadas, e identificará los estados financieros consolidados u otros estados financieros principales con los que se relacionan.
- a) que los estados son estados financieros separados, y
- Cuando una controladora, un inversor en una asociada o un participante con una participación en una entidad controlada de forma conjunta elaboren estados financieros separados, revelarán:
- Presentación de los estados financieros separados
Alcance
- Esta sección define las circunstancias en las que una entidad presenta estados financieros consolidados y los procedimientos para la preparación de esos estados. También incluye una guía sobre estados financieros separados y estados financieros combinados
CONCEPTOS
- Control
- Es el poder para dirigir las politicas financieras y de operacion de una entidad, con el fin de obtener beneficios de sus actividades.
- Subsidiaria
- Es una entidad controlada por la controladora
- Control
CONSOLIDADOS
COMBINADOS
- Los estados financieros combinados son un único conjunto de estados financieros de dos o más entidades controladas por un único inversor.
- Esta NIIF no requiere que se preparen estados financieros combinados.
- Si el inversor prepara estados financieros combinados y los describe como conformes con la NIIF para las PYMES, esos estados cumplirán con todos los requerimientos de esta NIIF.
- En cuanto a las transacciones y saldos interempresas aplican los mismos procedimientos que se contemplan en para la preparación de estados financieros consolidados.
- Información a revelar en los estados financieros combinados
- Los estados financieros combinados revelarán la siguiente información:
- a) El hecho de que los estados financieros son estados financieros combinados.
- b) La razón por la que se preparan estados financieros combinados.
- d) La base para la preparación de los estados financieros combinados.
- c) La base para determinar qué entidades se incluyen en los estados financieros combinados.
- e) La información a revelar sobre partes relacionadas.
- Los estados financieros combinados revelarán la siguiente información:
- Los estados financieros combinados son un único conjunto de estados financieros de dos o más entidades controladas por un único inversor.
Actividad 8 Contabilidad Financiera 4 Nrc: 7818 Estudiantes: Maribel Bermúdez Mahecha, ID: 641794 Magaly Ramirez González, ID: 633319 Docente: Albeiro Pardo Referencias: file:///C:/Users/usuario/Desktop/CONTADURIA%204%20SEMESTRE/CONTABILIDAD%20FINANCIERA%204/NIIF_para_Pymes.pdf http://www.niifpymes.com/estados-financieros-consolidados
Imágenes y archivos del mapa
Información
- Descripción
- Mapa Mental sobre Estados Financieros Consolidados y Separados, creado por maribel Bermudez Mahecha el 25/03/2019.
- Creado por
- maribel Bermudez Mahecha
- Visitas
- 17
- Valoración