
Mapa mental
Evolución histórica del control
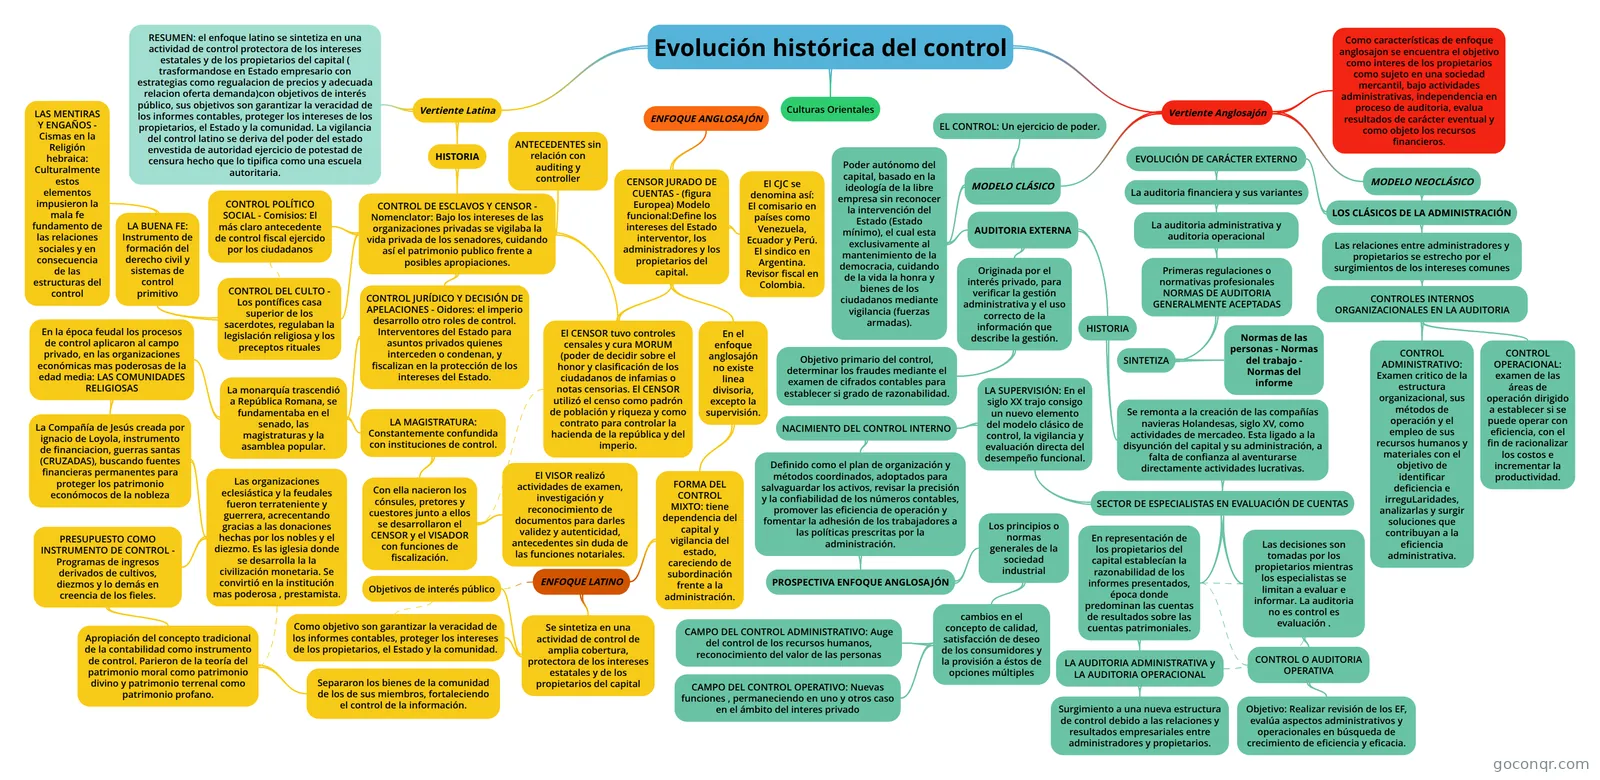
Mapa mental: Evolución histórica del control
Contenido del mapa
Evolución histórica del control
Culturas Orientales
Vertiente Latina
- RESUMEN: el enfoque latino se sintetiza en una actividad de control protectora de los intereses estatales y de los propietarios del capital ( trasformandose en Estado empresario con estrategias como regualacion de precios y adecuada relacion oferta demanda)con objetivos de interés público, sus objetivos son garantizar la veracidad de los informes contables, proteger los intereses de los propietarios, el Estado y la comunidad. La vigilancia del control latino se deriva del poder del estado envestida de autoridad ejercicio de potestad de censura hecho que lo tipifica como una escuela autoritaria.
- HISTORIA
- CONTROL DE ESCLAVOS Y CENSOR - Nomenclator: Bajo los intereses de las organizaciones privadas se vigilaba la vida privada de los senadores, cuidando así el patrimonio publico frente a posibles apropiaciones.
- ANTECEDENTES sin relación con auditing y controller
- CONTROL POLÍTICO SOCIAL - Comisios: El más claro antecedente de control fiscal ejercido por los ciudadanos
- CONTROL DEL CULTO - Los pontífices casa superior de los sacerdotes, regulaban la legislación religiosa y los preceptos rituales
- LA BUENA FE: Instrumento de formación del derecho civil y sistemas de control primitivo
- LAS MENTIRAS Y ENGAÑOS - Cismas en la Religión hebraica: Culturalmente estos elementos impusieron la mala fe fundamento de las relaciones sociales y en consecuencia de las estructuras del control
- LA BUENA FE: Instrumento de formación del derecho civil y sistemas de control primitivo
- CONTROL JURÍDICO Y DECISIÓN DE APELACIONES - Oidores: el imperio desarrollo otro roles de control. Interventores del Estado para asuntos privados quienes interceden o condenan, y fiscalizan en la protección de los intereses del Estado.
- La monarquía trascendió a República Romana, se fundamentaba en el senado, las magistraturas y la asamblea popular.
- LA MAGISTRATURA: Constantemente confundida con instituciones de control.
- Con ella nacieron los cónsules, pretores y cuestores junto a ellos se desarrollaron el CENSOR y el VISADOR con funciones de fiscalización.
- El VISOR realizó actividades de examen, investigación y reconocimiento de documentos para darles validez y autenticidad, antecedentes sin duda de las funciones notariales.
- Con ella nacieron los cónsules, pretores y cuestores junto a ellos se desarrollaron el CENSOR y el VISADOR con funciones de fiscalización.
- En la época feudal los procesos de control aplicaron al campo privado, en las organizaciones económicas mas poderosas de la edad media: LAS COMUNIDADES RELIGIOSAS
- La Compañía de Jesús creada por ignacio de Loyola, instrumento de financiacion, guerras santas (CRUZADAS), buscando fuentes financieras permanentes para proteger los patrimonio económocos de la nobleza
- Las organizaciones eclesiástica y la feudales fueron terrateniente y guerrera, acrecentando gracias a las donaciones hechas por los nobles y el diezmo. Es las iglesia donde se desarrolla la la civilización monetaria. Se convirtió en la institución mas poderosa , prestamista.
- PRESUPUESTO COMO INSTRUMENTO DE CONTROL - Programas de ingresos derivados de cultivos, diezmos y lo demás en creencia de los fieles.
- Apropiación del concepto tradicional de la contabilidad como instrumento de control. Parieron de la teoría del patrimonio moral como patrimonio divino y patrimonio terrenal como patrimonio profano.
- Separaron los bienes de la comunidad de los de sus miembros, fortaleciendo el control de la información.
- Apropiación del concepto tradicional de la contabilidad como instrumento de control. Parieron de la teoría del patrimonio moral como patrimonio divino y patrimonio terrenal como patrimonio profano.
- PRESUPUESTO COMO INSTRUMENTO DE CONTROL - Programas de ingresos derivados de cultivos, diezmos y lo demás en creencia de los fieles.
- Las organizaciones eclesiástica y la feudales fueron terrateniente y guerrera, acrecentando gracias a las donaciones hechas por los nobles y el diezmo. Es las iglesia donde se desarrolla la la civilización monetaria. Se convirtió en la institución mas poderosa , prestamista.
- La Compañía de Jesús creada por ignacio de Loyola, instrumento de financiacion, guerras santas (CRUZADAS), buscando fuentes financieras permanentes para proteger los patrimonio económocos de la nobleza
- LA MAGISTRATURA: Constantemente confundida con instituciones de control.
- La monarquía trascendió a República Romana, se fundamentaba en el senado, las magistraturas y la asamblea popular.
- El CENSOR tuvo controles censales y cura MORUM (poder de decidir sobre el honor y clasificación de los ciudadanos de infamias o notas censorias. El CENSOR utilizó el censo como padrón de población y riqueza y como contrato para controlar la hacienda de la república y del imperio.
- CENSOR JURADO DE CUENTAS - (figura Europea) Modelo funcional:Define los intereses del Estado interventor, los administradores y los propietarios del capital.
- El CJC se denomina así: El comisario en países como Venezuela, Ecuador y Perú. El sindico en Argentina. Revisor fiscal en Colombia.
- En el enfoque anglosajón no existe linea divisoria, excepto la supervisión.
- FORMA DEL CONTROL MIXTO: tiene dependencia del capital y vigilancia del estado, careciendo de subordinación frente a la administración.
- ENFOQUE LATINO
- Se sintetiza en una actividad de control de amplia cobertura, protectora de los intereses estatales y de los propietarios del capital
- Objetivos de interés público
- Como objetivo son garantizar la veracidad de los informes contables, proteger los intereses de los propietarios, el Estado y la comunidad.
- Se sintetiza en una actividad de control de amplia cobertura, protectora de los intereses estatales y de los propietarios del capital
- ENFOQUE LATINO
- FORMA DEL CONTROL MIXTO: tiene dependencia del capital y vigilancia del estado, careciendo de subordinación frente a la administración.
- ENFOQUE ANGLOSAJÓN
- CENSOR JURADO DE CUENTAS - (figura Europea) Modelo funcional:Define los intereses del Estado interventor, los administradores y los propietarios del capital.
- CONTROL DE ESCLAVOS Y CENSOR - Nomenclator: Bajo los intereses de las organizaciones privadas se vigilaba la vida privada de los senadores, cuidando así el patrimonio publico frente a posibles apropiaciones.
Vertiente Anglosajón
- MODELO CLÁSICO
- EL CONTROL: Un ejercicio de poder.
- Poder autónomo del capital, basado en la ideología de la libre empresa sin reconocer la intervención del Estado (Estado mínimo), el cual esta exclusivamente al mantenimiento de la democracia, cuidando de la vida la honra y bienes de los ciudadanos mediante vigilancia (fuerzas armadas).
- AUDITORIA EXTERNA
- Originada por el interés privado, para verificar la gestión administrativa y el uso correcto de la información que describe la gestión.
- Objetivo primario del control, determinar los fraudes mediante el examen de cifrados contables para establecer si grado de razonabilidad.
- HISTORIA
- Se remonta a la creación de las compañías navieras Holandesas, siglo XV, como actividades de mercadeo. Esta ligado a la disyunción del capital y su administración, a falta de confianza al aventurarse directamente actividades lucrativas.
- SECTOR DE ESPECIALISTAS EN EVALUACIÓN DE CUENTAS
- En representación de los propietarios del capital establecían la razonabilidad de los informes presentados, época donde predominan las cuentas de resultados sobre las cuentas patrimoniales.
- LA AUDITORIA ADMINISTRATIVA y LA AUDITORIA OPERACIONAL
- Surgimiento a una nueva estructura de control debido a las relaciones y resultados empresariales entre administradores y propietarios.
- LA AUDITORIA ADMINISTRATIVA y LA AUDITORIA OPERACIONAL
- Las decisiones son tomadas por los propietarios mientras los especialistas se limitan a evaluar e informar. La auditoria no es control es evaluación .
- CONTROL O AUDITORIA OPERATIVA
- Objetivo: Realizar revisión de los EF, evalúa aspectos administrativos y operacionales en búsqueda de crecimiento de eficiencia y eficacia.
- CONTROL O AUDITORIA OPERATIVA
- LA SUPERVISIÓN: En el siglo XX trajo consigo un nuevo elemento del modelo clásico de control, la vigilancia y evaluación directa del desempeño funcional.
- NACIMIENTO DEL CONTROL INTERNO
- Definido como el plan de organización y métodos coordinados, adoptados para salvaguardar los activos, revisar la precisión y la confiabilidad de los números contables, promover las eficiencia de operación y fomentar la adhesión de los trabajadores a las políticas prescritas por la administración.
- PROSPECTIVA ENFOQUE ANGLOSAJÓN
- Los principios o normas generales de la sociedad industrial
- cambios en el concepto de calidad, satisfacción de deseo de los consumidores y la provisión a éstos de opciones múltiples
- CAMPO DEL CONTROL ADMINISTRATIVO: Auge del control de los recursos humanos, reconocimiento del valor de las personas
- CAMPO DEL CONTROL OPERATIVO: Nuevas funciones , permaneciendo en uno y otros caso en el ámbito del interes privado
- cambios en el concepto de calidad, satisfacción de deseo de los consumidores y la provisión a éstos de opciones múltiples
- Los principios o normas generales de la sociedad industrial
- PROSPECTIVA ENFOQUE ANGLOSAJÓN
- Definido como el plan de organización y métodos coordinados, adoptados para salvaguardar los activos, revisar la precisión y la confiabilidad de los números contables, promover las eficiencia de operación y fomentar la adhesión de los trabajadores a las políticas prescritas por la administración.
- NACIMIENTO DEL CONTROL INTERNO
- En representación de los propietarios del capital establecían la razonabilidad de los informes presentados, época donde predominan las cuentas de resultados sobre las cuentas patrimoniales.
- SECTOR DE ESPECIALISTAS EN EVALUACIÓN DE CUENTAS
- Se remonta a la creación de las compañías navieras Holandesas, siglo XV, como actividades de mercadeo. Esta ligado a la disyunción del capital y su administración, a falta de confianza al aventurarse directamente actividades lucrativas.
- Originada por el interés privado, para verificar la gestión administrativa y el uso correcto de la información que describe la gestión.
- AUDITORIA EXTERNA
- MODELO NEOCLÁSICO
- LOS CLÁSICOS DE LA ADMINISTRACIÓN
- Las relaciones entre administradores y propietarios se estrecho por el surgimientos de los intereses comunes
- CONTROLES INTERNOS ORGANIZACIONALES EN LA AUDITORIA
- CONTROL ADMINISTRATIVO: Examen critico de la estructura organizacional, sus métodos de operación y el empleo de sus recursos humanos y materiales con el objetivo de identificar deficiencia e irreguLaridades, analizarlas y surgir soluciones que contribuyan a la eficiencia administrativa.
- CONTROL OPERACIONAL: examen de las áreas de operación dirigido a establecer si se puede operar con eficiencia, con el fin de racionalizar los costos e incrementar la productividad.
- CONTROLES INTERNOS ORGANIZACIONALES EN LA AUDITORIA
- EVOLUCIÓN DE CARÁCTER EXTERNO
- La auditoria financiera y sus variantes
- La auditoria administrativa y auditoria operacional
- Primeras regulaciones o normativas profesionales NORMAS DE AUDITORIA GENERALMENTE ACEPTADAS
- SINTETIZA
- Normas de las personas - Normas del trabajo - Normas del informe
- SINTETIZA
- Primeras regulaciones o normativas profesionales NORMAS DE AUDITORIA GENERALMENTE ACEPTADAS
- La auditoria administrativa y auditoria operacional
- La auditoria financiera y sus variantes
- Las relaciones entre administradores y propietarios se estrecho por el surgimientos de los intereses comunes
- LOS CLÁSICOS DE LA ADMINISTRACIÓN
- Como características de enfoque anglosajon se encuentra el objetivo como interes de los propietarios como sujeto en una sociedad mercantil, bajo actividades administrativas, independencia en proceso de auditoria, evalua resultados de carácter eventual y como objeto los recursos financieros.
- MODELO CLÁSICO
Información
- Descripción
- Mapa Mental sobre Evolución histórica del control, creado por Juan Felipe Jiménez Murcia el 05/08/2019.
- Creado por
- Juan Felipe Jiménez Murcia
- Visitas
- 28
- Valoración