Mapa mental
DECLARACIÒN RENTA PERSONAS NATURALES
Contenido del mapa
DECLARACIÒN RENTA PERSONAS NATURALES
APORTES, no haràn parte de base para aplicara la retenciòn:
- Aportes obligatorios la sistema de pensiòn.
- Aportes obligatorios la sistema de salud.
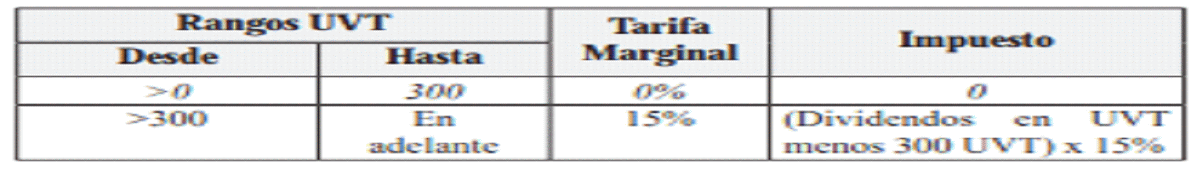
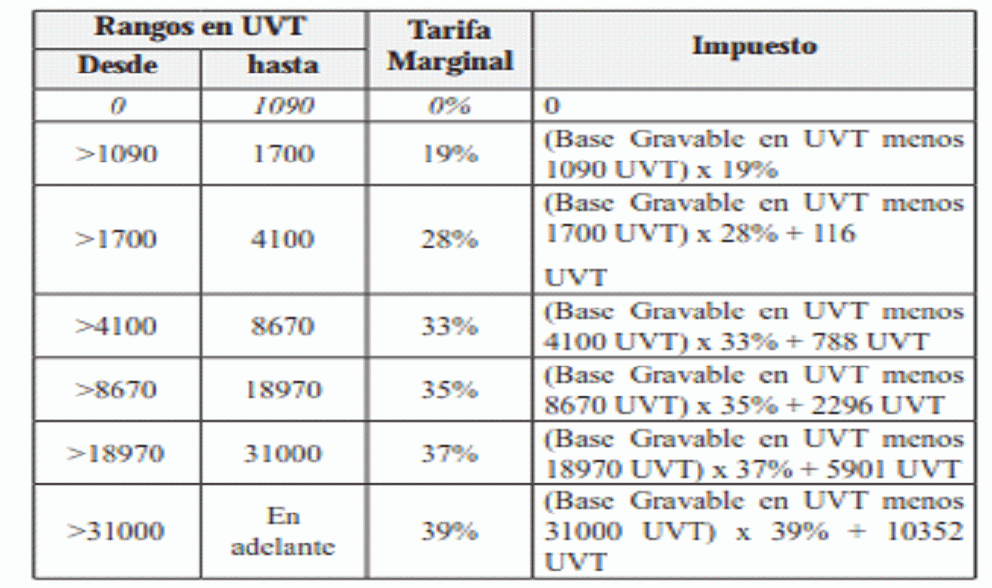
TARIFAS
- Para determinar le % del impuesto:
- Tarifas especiales:
COSTOS
- Obligados a llevar contabilidad
- Todos los costos que se incurran para el bien este en disposiciòn (adquisiciòn,transformaciòn y otrso costo )
- Propiedad, planta y equipo
- Segùn norma contable,pero sin estimaciones de desmatelamiento y retiro
- Propiedad de inversiòn
- Se mide la costo
- Propiedad, planta y equipo
- Todos los costos que se incurran para el bien este en disposiciòn (adquisiciòn,transformaciòn y otrso costo )
- No obligados a llevar contabilidad
- Los costos realizados se pagan efectivamente en dinero o especie, se deducen el mismos año el cual fueron incurridos
- Costos de aquisiciòn+ gastos y costos + otros cotos
- Los costos realizados se pagan efectivamente en dinero o especie, se deducen el mismos año el cual fueron incurridos
- Los bienes raices, acciones y aportes
- Se ajustaran al costo de aquisiciòn
- Obligados a llevar contabilidad
PERSONAS NATURALES
- las personas naturales,nacionales,extranjeras, residentes en el paìs
RENTAS EXENTAS
- Solo tiene beneficios tributarios en las cedulas con ingreso,pero una misma cedula no puede tener imputaciòn de una misma renta exenta o deducciòn.
- Contribuciones de personas naturales a la cuenta de ahorro para el fomento de la construcciòn.
- Indemnizaciòn,Auxilio a cesantìas, pensiones de jubilaciòn, seguros por muerte, fuerza militares y policia nacional
- Solo tiene beneficios tributarios en las cedulas con ingreso,pero una misma cedula no puede tener imputaciòn de una misma renta exenta o deducciòn.
TIPOS DE TRABAJO
- Viàticos
- Salarios
- Gastos de representaciòn
- Comisiones
- Emolomentos ecleciasticos
- Honorarios
- Compensaciòn trabajo
- Prestaciones sociales
- Asociado cooperativo
DEDUCCIONES
- Son deducibles del impuesto de renta y complementarios a contribuciones a: 1.Fondo de pensiones de jubilaciòn en invalidez 2. Fondo de Cesantìas.
- Gastos y costos que se realice durante le año gravable en relaciòn con la actividad productora de renta.
- Los Interes sobre prestamos para adquisiciòn de vivienda.
DETERMINACÌON CEDULAR
- Rentas de trabajo, capital y no laborales
- Rentas lìquidas de capital, podràn restarse siempre que no excedan el 1000 UVT
- No laborales
- Son ingresos de renta no laborales, los honorarios percibidos por personas naturales
- Rentas de pensiones
- Dividendos y participaciones
- Rentas de trabajo, capital y no laborales
NO ESTÀN OBLIGADOS A DECLARAR:
- Quienes tengas ingresos inferiores a 1400 UVT