
Mapa mental
NIC 12.
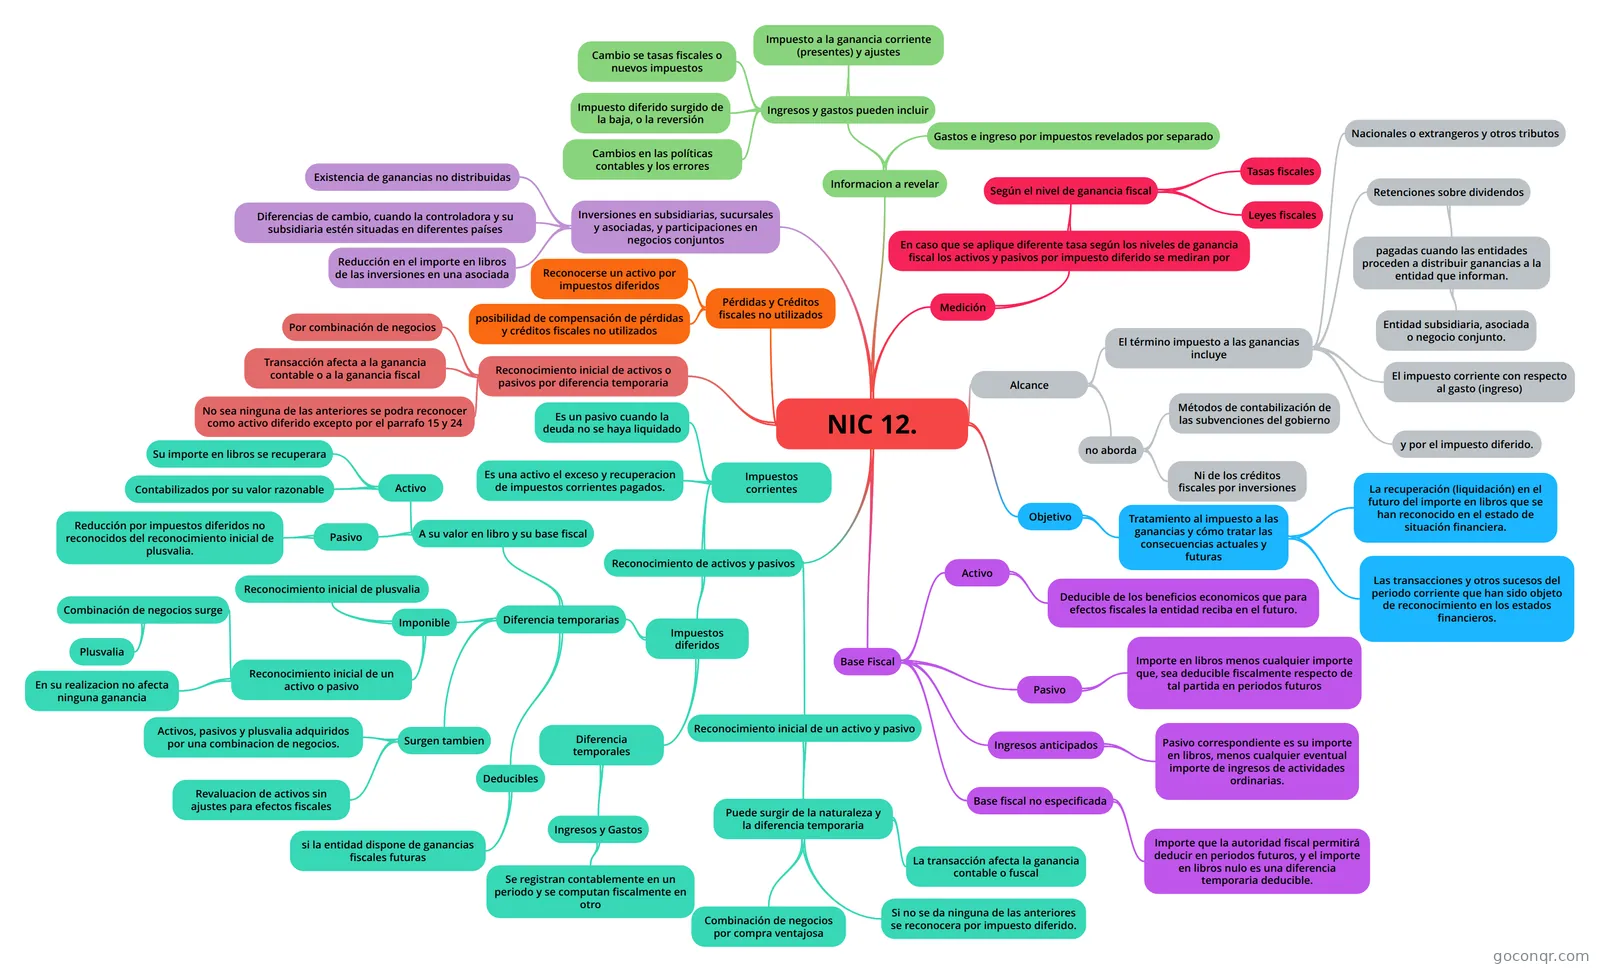
Mapa mental: NIC 12 impuesto a las ganancias
Contenido del mapa
NIC 12.
Alcance
- El término impuesto a las ganancias incluye
- Nacionales o extrangeros y otros tributos
- Retenciones sobre dividendos
- pagadas cuando las entidades proceden a distribuir ganancias a la entidad que informan.
- Entidad subsidiaria, asociada o negocio conjunto.
- pagadas cuando las entidades proceden a distribuir ganancias a la entidad que informan.
- El impuesto corriente con respecto al gasto (ingreso)
- y por el impuesto diferido.
- no aborda
- Métodos de contabilización de las subvenciones del gobierno
- Ni de los créditos fiscales por inversiones
- El término impuesto a las ganancias incluye
Objetivo
- Tratamiento al impuesto a las ganancias y cómo tratar las consecuencias actuales y futuras
- La recuperación (liquidación) en el futuro del importe en libros que se han reconocido en el estado de situación financiera.
- Las transacciones y otros sucesos del periodo corriente que han sido objeto de reconocimiento en los estados financieros.
- Tratamiento al impuesto a las ganancias y cómo tratar las consecuencias actuales y futuras
Base Fiscal
- Activo
- Deducible de los beneficios economicos que para efectos fiscales la entidad reciba en el futuro.
- Pasivo
- Importe en libros menos cualquier importe que, sea deducible fiscalmente respecto de tal partida en periodos futuros
- Ingresos anticipados
- Pasivo correspondiente es su importe en libros, menos cualquier eventual importe de ingresos de actividades ordinarias.
- Base fiscal no especificada
- Importe que la autoridad fiscal permitirá deducir en periodos futuros, y el importe en libros nulo es una diferencia temporaria deducible.
- Activo
Reconocimiento de activos y pasivos
- Impuestos corrientes
- Es un pasivo cuando la deuda no se haya liquidado
- Es una activo el exceso y recuperacion de impuestos corrientes pagados.
- Impuestos diferidos
- Diferencia temporarias
- A su valor en libro y su base fiscal
- Activo
- Su importe en libros se recuperara
- Contabilizados por su valor razonable
- Pasivo
- Reducción por impuestos diferidos no reconocidos del reconocimiento inicial de plusvalia.
- Activo
- Imponible
- Reconocimiento inicial de plusvalia
- Reconocimiento inicial de un activo o pasivo
- Combinación de negocios surge
- Plusvalia
- En su realizacion no afecta ninguna ganancia
- Combinación de negocios surge
- Surgen tambien
- Activos, pasivos y plusvalia adquiridos por una combinacion de negocios.
- Revaluacion de activos sin ajustes para efectos fiscales
- Deducibles
- si la entidad dispone de ganancias fiscales futuras
- A su valor en libro y su base fiscal
- Diferencia temporales
- Ingresos y Gastos
- Se registran contablemente en un periodo y se computan fiscalmente en otro
- Ingresos y Gastos
- Diferencia temporarias
- Reconocimiento inicial de un activo y pasivo
- Puede surgir de la naturaleza y la diferencia temporaria
- Combinación de negocios por compra ventajosa
- La transacción afecta la ganancia contable o fuscal
- Si no se da ninguna de las anteriores se reconocera por impuesto diferido.
- Puede surgir de la naturaleza y la diferencia temporaria
- Impuestos corrientes
Informacion a revelar
- Gastos e ingreso por impuestos revelados por separado
- Ingresos y gastos pueden incluir
- Impuesto a la ganancia corriente (presentes) y ajustes
- Cambio se tasas fiscales o nuevos impuestos
- Impuesto diferido surgido de la baja, o la reversión
- Cambios en las políticas contables y los errores
Reconocimiento inicial de activos o pasivos por diferencia temporaria
- Por combinación de negocios
- Transacción afecta a la ganancia contable o a la ganancia fiscal
- No sea ninguna de las anteriores se podra reconocer como activo diferido excepto por el parrafo 15 y 24
Pérdidas y Créditos fiscales no utilizados
- Reconocerse un activo por impuestos diferidos
- posibilidad de compensación de pérdidas y créditos fiscales no utilizados
Inversiones en subsidiarias, sucursales y asociadas, y participaciones en negocios conjuntos
- Existencia de ganancias no distribuidas
- Diferencias de cambio, cuando la controladora y su subsidiaria estén situadas en diferentes países
- Reducción en el importe en libros de las inversiones en una asociada
Medición
- En caso que se aplique diferente tasa según los niveles de ganancia fiscal los activos y pasivos por impuesto diferido se mediran por
- Según el nivel de ganancia fiscal
- Tasas fiscales
- Leyes fiscales
- Según el nivel de ganancia fiscal
- En caso que se aplique diferente tasa según los niveles de ganancia fiscal los activos y pasivos por impuesto diferido se mediran por
Información
- Descripción
- Mapa Mental sobre NIC 12., creado por ismael acosta el 24/09/2019.
- Creado por
- ismael acosta
- Visitas
- 27
- Valoración