
Mapa mental
Avaliação de instrumentos financeiros
Contenido del mapa
Avaliação de instrumentos financeiros
as aplicações em instrumentos financeiros, inclusive derivativos, e em direitos e títulos de créditos, classificados no ativo circulante ou no realizável a longo prazo: (Redação dada pela Lei 11.638, de 2007)
- a) pelo seu valor justo, quando se tratar de aplicações destinadas à negociação ou disponíveis para venda; e (Redação dada pela Lei 11.941, de 2009) (Incluída pela Lei 11.638, de 2007)”
- b) pelo valor de custo de aquisição ou valor de emissão, atualizado conforme disposições legais ou contratuais, ajustado ao valor provável de realização, quando este for inferior, no caso das demais aplicações e os direitos e títulos de crédito;
Temos que distinguir a receita gerada pelos rendimentos de um instrumento financeiro da receita gerada por sua valorização.
- Sempre contabilizaremos no resultado a receita referente aos rendimentos
- A grande mudança foi na contabilização da valorização ou desvalorização.
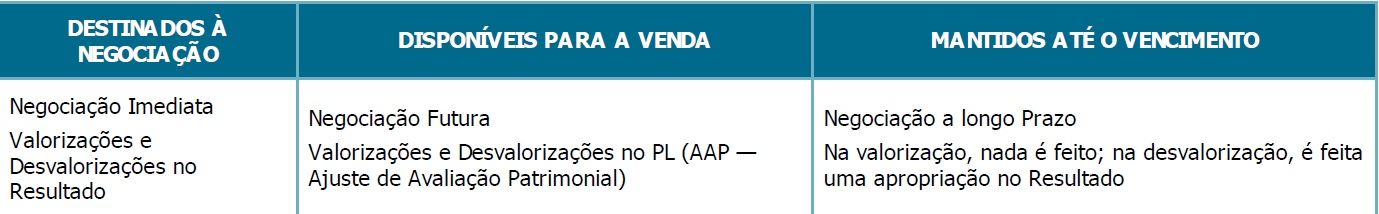
- Agora é necessário entender, qual a intenção e necessidade da empresa no que diz respeito à utilização desses recursos aplicados. Se a intenção é a de transformar em dinheiro no curto prazo, no médio prazo ou no longo prazo, para depois, então, contabilizar adequadamente
Tipos de instrumentos financeiros
- Destinados à negociação:
- são aquelas aplicações que o departamento financeiro de uma empresa faz para rentabilizar o dinheiro, mas sabe que irá precisar dos recursos para necessidades operacionais, como a folha de pagamento ou o compromisso perante fornecedores.
- São instrumentos financeiros que foram adquiridos ou incorridos com o objetivo de serem vendidos ou recomprados no curto prazo. Os instrumentos derivativos, exceto aqueles identificados como hedge, também são classificados nessa categoria. A mensuração é feita a valor justo, com reconhecimento imediato de perdas e ganhos no resultado. Porém, caso o instrumento não tenha cotação em um mercado ativo e seu valor justo não possa ser mensurado de maneira confiável, este deverá ser mensurado pelo seu valor de custo.
- são aquelas aplicações que o departamento financeiro de uma empresa faz para rentabilizar o dinheiro, mas sabe que irá precisar dos recursos para necessidades operacionais, como a folha de pagamento ou o compromisso perante fornecedores.
- Mantidos até o vencimento:
- são recursos que o departamento financeiro sabe que não precisará tão cedo e que pode, portanto, fazer aplicações de longo prazo.
- São instrumentos financeiros não derivativos, com prazos de vencimento fixos e cujos pagamentos são fixos ou determináveis. Além disso, a empresa deve ter a intenção e demonstrar capacidade de manter tal título até o seu vencimento. Neste caso, os instrumentos serão mensurados pelo seu custo amortizado, o qual consiste no custo acrescido dos rendimentos e decrescido das respectivas amortizações.
- são recursos que o departamento financeiro sabe que não precisará tão cedo e que pode, portanto, fazer aplicações de longo prazo.
- disponíveis para venda
- são aquelas que não se classificam nas duas anteriores, por falta de definição e por haver incertezas.
- São instrumentos financeiros não derivativos que são designados como disponíveis para venda ou que não estejam classificados como mantidos para negociação, mantidos para venda ou empréstimos e recebíveis. A mensuração será feita a um valor justo, com ganhos e perdas reconhecidos diretamente no Patrimônio Líquido, exceto para perdas por impairment, cujo impacto deve ser reconhecido diretamente no resultado. Quando o instrumento financeiro for liquidado, os ganhos e perdas acumulados no Patrimônio Líquido deverão ser reconhecidos no resultado do período.
- são aquelas que não se classificam nas duas anteriores, por falta de definição e por haver incertezas.
- Recebíveis
- são títulos como duplicatas ou cheques pré-datados para os quais não existe mercado ativo de negociação; as datas são fixas e determinadas.
- São instrumentos financeiros não derivativos com pagamentos fixos ou determináveis e que não tenham cotação em um mercado ativo. A mensuração de tais instrumentos será feita pelo custo amortizado pelos pagamentos do principal e o acréscimo dos juros proporcionais ao tempo. Custo amortizado de um Ativo ou de um Passivo financeiro é o montante pelo qual eles são mensurados em seu reconhecimento inicial, subtraídos das amortizações de principal.
- são títulos como duplicatas ou cheques pré-datados para os quais não existe mercado ativo de negociação; as datas são fixas e determinadas.
- Observação: as receitas de juros e os dividendos, em qualquer situação, devem ser contabilizados no Resultado.
- Textos legais sobre fatura e duplicata
- Fatura
- Prazo de pagamento superior a 30 dias, é obrigatória a emissão de uma fatura. Em caso de venda com prazo menor, isso é facultativo. A fatura é um resumo de uma venda, na qual são enumeradas as notas fiscais e duplicatas relacionadas com a venda.
- Duplicata
- A duplicata é um título de crédito que pode ser emitido tanto para venda à vista como a prazo. É um título de emissão facultativa e exclusivo para operações comerciais na venda de mercadorias ou prestação de serviços. Sua emissão é exclusiva de pessoa jurídica.
- Uma só duplicata não pode corresponder a mais de uma fatura.
- Fatura
- Destinados à negociação:
Imágenes y archivos del mapa
Información
- Descripción
- Contabilidade Esquematizada - Cap. 06
- Creado por
- claudioufpr · ago 2015
- Actualizado
- 19 feb 2016
- Visitas
- 50
- Etiquetas
- Valoración