
Mapa mental
DEPRECIACIÓN DE MAQUINARIA
Contenido del mapa
DEPRECIACIÓN DE MAQUINARIA
DEPRECIACIÓN
- Es la magnitud que expresa la pérdida de valor, en el transcurso del tiempo, de los activos físicos por efecto del desgaste, agotamiento, u obsolescencia.
- Si los activos físicos tangibles se deprecian, los activos intangibles se amortizan.
- Es la magnitud que expresa la pérdida de valor, en el transcurso del tiempo, de los activos físicos por efecto del desgaste, agotamiento, u obsolescencia.
DESGASTE
- Es el deterioro normal de una maquina por efecto del uso.
- El desgaste conduce a la disminución de la eficiencia (productividad)
- Es el deterioro normal de una maquina por efecto del uso.
OBSOLESCENCIA
- Es el atraso tecnológico por efecto de la introducción de mejoras o innovaciones en los equipos o procesos productivos.
- El uso de tecnología atrasada genera costos elevados o eficiencia inferior.
- Es el atraso tecnológico por efecto de la introducción de mejoras o innovaciones en los equipos o procesos productivos.
MÉTODOS DE AMORTIZACIÓN
- El método de amortización tiene por objeto representar la depreciación de los elementos de inmovilizado según su vida útil y valor residual estimados, mediante la determinación de las cantidades periódicas que contablemente se van a imputar como coste de las maquinarias.
- Método lineal
- Con este método, en cada periodo se fija la misma cuota de amortización a lo largo de la vida útil del bien, al considerar que la depreciación del bien se produce de forma uniforme a lo largo del tiempo
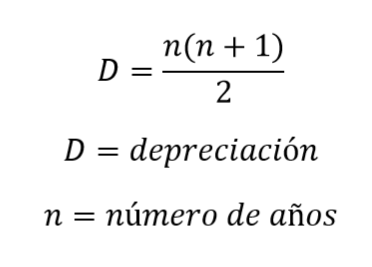
- Suma de dígitos
- Considera que el bien se deprecia menos al principio y que según transcurre su vida útil necesita amortizarse más
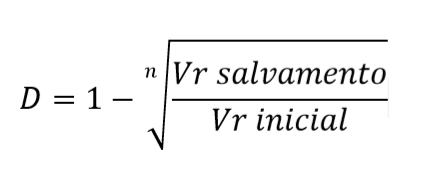
- depreciación de saldo decreciente
- El método de depreciación de saldo decreciente, también conocido como el método de porcentaje uniforme o fijo, es otra de las técnicas rápidas de eliminación. Simplemente, el costo de depreciación para cualquier año se determina multiplicando un porcentaje uniforme por el valor en libros para ese año
- Método de reducción de saldos.
- Los activos se pueden devaluar más en los primeros años de vida y, por lo tanto, considerar que en estos años las amortizaciones son mayores.
- Método lineal
- El método de amortización tiene por objeto representar la depreciación de los elementos de inmovilizado según su vida útil y valor residual estimados, mediante la determinación de las cantidades periódicas que contablemente se van a imputar como coste de las maquinarias.
Imágenes y archivos del mapa
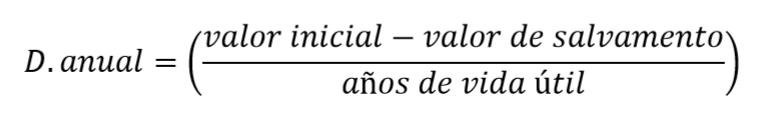
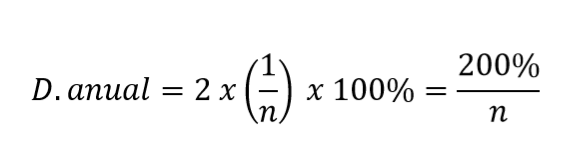
Información
- Descripción
- Método de depreciación
- Creado por
- ronald molinares
- Visitas
- 1.034
- Etiquetas
- Valoración