
Mapa mental
SANCIONES
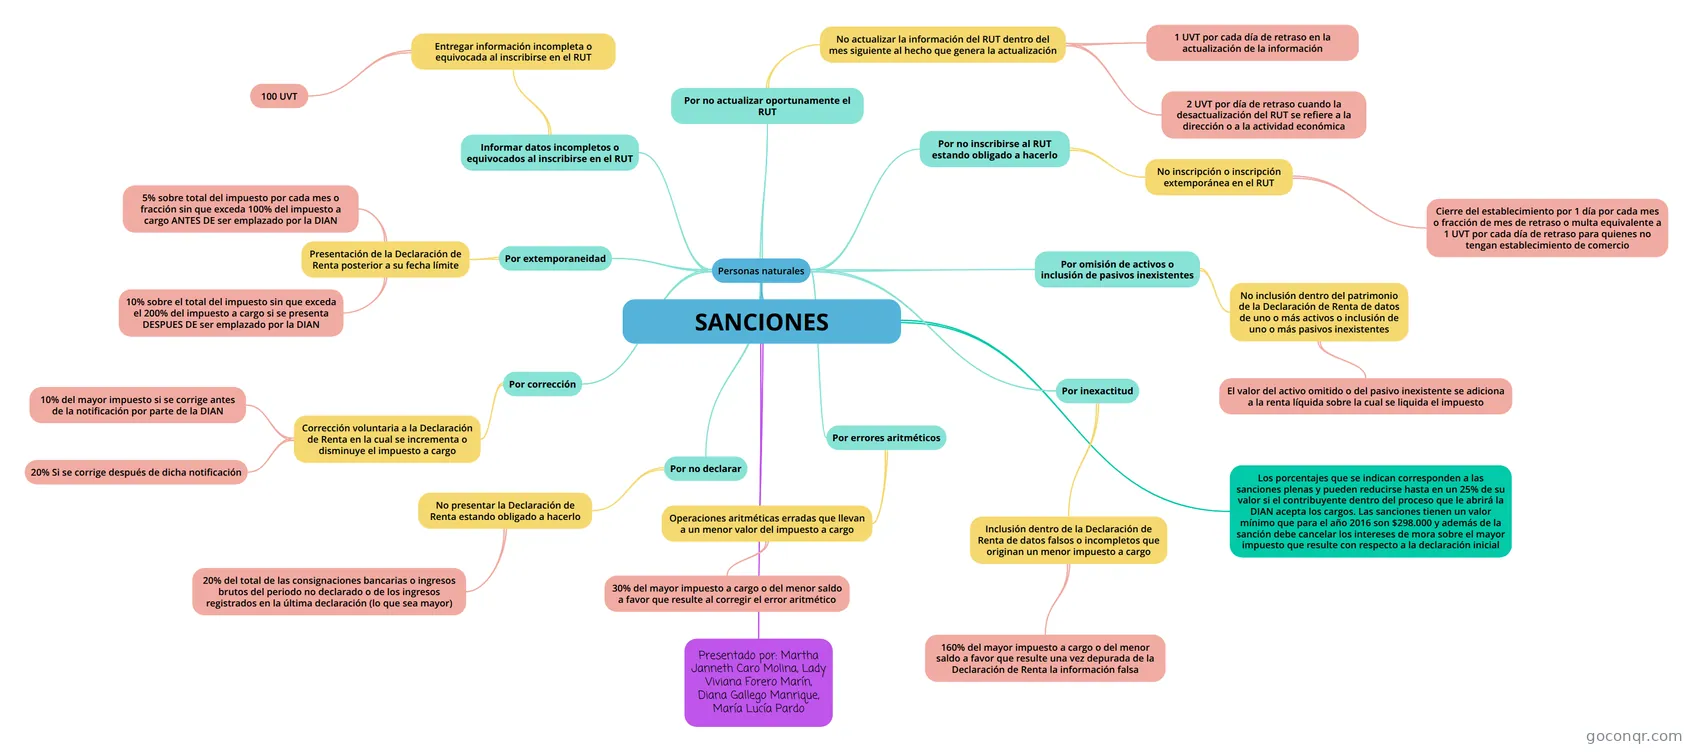
Mapa mental: Sanciones tributarias DIAN
Contenido del mapa
SANCIONES
Personas naturales
- Por extemporaneidad
- Presentación de la Declaración de Renta posterior a su fecha límite
- 5% sobre total del impuesto por cada mes o fracción sin que exceda 100% del impuesto a cargo ANTES DE ser emplazado por la DIAN
- 10% sobre el total del impuesto sin que exceda el 200% del impuesto a cargo si se presenta DESPUES DE ser emplazado por la DIAN
- Presentación de la Declaración de Renta posterior a su fecha límite
- Por corrección
- Corrección voluntaria a la Declaración de Renta en la cual se incrementa o disminuye el impuesto a cargo
- 10% del mayor impuesto si se corrige antes de la notificación por parte de la DIAN
- 20% Si se corrige después de dicha notificación
- Corrección voluntaria a la Declaración de Renta en la cual se incrementa o disminuye el impuesto a cargo
- Por no declarar
- No presentar la Declaración de Renta estando obligado a hacerlo
- 20% del total de las consignaciones bancarias o ingresos brutos del periodo no declarado o de los ingresos registrados en la última declaración (lo que sea mayor)
- No presentar la Declaración de Renta estando obligado a hacerlo
- Por errores aritméticos
- Operaciones aritméticas erradas que llevan a un menor valor del impuesto a cargo
- 30% del mayor impuesto a cargo o del menor saldo a favor que resulte al corregir el error aritmético
- Operaciones aritméticas erradas que llevan a un menor valor del impuesto a cargo
- Por inexactitud
- Inclusión dentro de la Declaración de Renta de datos falsos o incompletos que originan un menor impuesto a cargo
- 160% del mayor impuesto a cargo o del menor saldo a favor que resulte una vez depurada de la Declaración de Renta la información falsa
- Inclusión dentro de la Declaración de Renta de datos falsos o incompletos que originan un menor impuesto a cargo
- Por omisión de activos o inclusión de pasivos inexistentes
- No inclusión dentro del patrimonio de la Declaración de Renta de datos de uno o más activos o inclusión de uno o más pasivos inexistentes
- El valor del activo omitido o del pasivo inexistente se adiciona a la renta líquida sobre la cual se liquida el impuesto
- No inclusión dentro del patrimonio de la Declaración de Renta de datos de uno o más activos o inclusión de uno o más pasivos inexistentes
- Por no inscribirse al RUT estando obligado a hacerlo
- No inscripción o inscripción extemporánea en el RUT
- Cierre del establecimiento por 1 día por cada mes o fracción de mes de retraso o multa equivalente a 1 UVT por cada día de retraso para quienes no tengan establecimiento de comercio
- No inscripción o inscripción extemporánea en el RUT
- Por no actualizar oportunamente el RUT
- No actualizar la información del RUT dentro del mes siguiente al hecho que genera la actualización
- 1 UVT por cada día de retraso en la actualización de la información
- 2 UVT por día de retraso cuando la desactualización del RUT se refiere a la dirección o a la actividad económica
- No actualizar la información del RUT dentro del mes siguiente al hecho que genera la actualización
- Informar datos incompletos o equivocados al inscribirse en el RUT
- Entregar información incompleta o equivocada al inscribirse en el RUT
- 100 UVT
- Entregar información incompleta o equivocada al inscribirse en el RUT
- Por extemporaneidad
Los porcentajes que se indican corresponden a las sanciones plenas y pueden reducirse hasta en un 25% de su valor si el contribuyente dentro del proceso que le abrirá la DIAN acepta los cargos. Las sanciones tienen un valor mínimo que para el año 2016 son $298.000 y además de la sanción debe cancelar los intereses de mora sobre el mayor impuesto que resulte con respecto a la declaración inicial
Presentado por: Martha Janneth Caro Molina, Lady Viviana Forero Marín, Diana Gallego Manrique, María Lucía Pardo
Información
- Descripción
- Indica las principales sanciones que se pueden imponer en Colombia relacionadas con las obligaciones tributarias
- Creado por
- Martha Janneth C3545
- Visitas
- 90
- Etiquetas
- Valoración