
Mapa mental
Planificación y Control de Desembolso de Capital
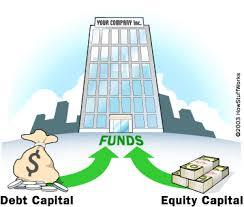
Contenido del mapa
Planificación y Control de Desembolso de Capital
Fases del Desembolso de Capital
- Se efectúan en 2 fases de la Planificación y el Control, ya que constituyen INVERSIONES que exigen el compromiso de recursos, para percibir beneficios económicos más elevados en el futuro; los cuales se convierten en GASTOS en el futuro, a media que vayan siendo utilizados sus correspondientes bienes y servicios con el fin de obtener mejores utilidades futuras.
Características del Desembolso de Capital
- Proyectos Mayores de Adiciones de Capital
- Entrañan futuros compromisos de fondos para activos operacionales, cuyas vidas se extiendan a través de un prolongado periodo.
- Representan nuevas direcciones y pasos de gran envergadura, así como avances tecnológicos.
- Por ejemplos se citan las adquisiciones de terrenos para nuevos edificios y renovaciones mayores, mejoras importantes y mantenimiento.
- Desembolsos Menores, o Pequeños, de Capital
- Se trata de pequeños desembolsos de capital, poco costosos, recurrentes y ordinarios.
- Los desembolsos menores se agrupan en una sola partida mensual para efectos del presupuesto de capital.
- Ejemplo la compra de herramientas y accesorios especiales que contribuyen a los futuros ingresos o a los ahorros de costos.
- Dimensión en el Tiempo
- Deben ser congruente con el plan integral de utilidades, lo cual debe comprender un presupuesto estratégico a largo plazo y un presupuesto a corto plazo de desembolso de capital.
- Proyectos Mayores de Adiciones de Capital
Relación del valor de inversión con la Planificación y el Control de Desembolsos de Capital
- Al planificarse los desembolsos de capital se está preparando para un control.
- El control de los desembolsos de capital debe basarse sobre una planificación administrativa que restrinja los desembolsos que van a ser adicciones económicamente justificables.
- El valor de la inversión se relaciona para proteger la empresa contra el estancamiento en el mantenimiento, reemplazo y adquisición de activos de capital
- Estos costos son una salida de efectivo al valor actual y los flujos de entrada correspondientes son valores futuros.
- El valor de la inversión se relaciona para proteger la empresa contra el estancamiento en el mantenimiento, reemplazo y adquisición de activos de capital
- El control de los desembolsos de capital debe basarse sobre una planificación administrativa que restrinja los desembolsos que van a ser adicciones económicamente justificables.
- Al planificarse los desembolsos de capital se está preparando para un control.
Definición de Desembolso de Capital
- Es el uso de fondos para adquirir activos operacionales que ayuden a generar futuros ingresos y reduzcan futuros costos.
- Comprende: Los activos fijos, como son las propiedades, inmuebles, planta, equipos, etc.
- Es el uso de fondos para adquirir activos operacionales que ayuden a generar futuros ingresos y reduzcan futuros costos.
Método de Medición del Valor Económico de Desembolso de Capital
- Consiste en que el valor de inversión de una adición de capital propuesta, donde debe medirse como la tasa de rendimiento que será percibida sobre la inversión.
- La tasa de rendimiento debe calcularse sobre una base de flujo de efectivo.
- Los pagos en efectivo para una inversión, deben relacionarse con los flujos de entradas de efectivo.
- Deberá incluir explícitamente los intereses, lo que representa el valor del dinero en el tiempo, de esa manera, miden el valor económico o el valor de inversión, como una verdadera tasa de interés.
- Los pagos en efectivo para una inversión, deben relacionarse con los flujos de entradas de efectivo.
- La tasa de rendimiento debe calcularse sobre una base de flujo de efectivo.
- Consiste en que el valor de inversión de una adición de capital propuesta, donde debe medirse como la tasa de rendimiento que será percibida sobre la inversión.
Consideraciones en el Flujo de Efectivo
- Los métodos basados en el FLUJO DE EFECTIVO DESCONTADO, utilizan únicamente Fujos de Efectivo Netos para medir una inversión en adiciones de capital.
- FLUJOS DE ENTRADAS DE EFECTIVOS: Debe planificarse muy cuidadosamente! pues con frecuencia las estimaciones son o demasiado optimista demasiado pesimistas.
- Incluye:Ingresos generados por proyectos, ahorros de costos derivados del proyecto, reducciones en los activos circulantes, aumentos en los activos circulantes, valor de desecho.
- FLUJOS DE SALIDAS DE EFECTIVOS: Comprenden el costo del proyecto en términos de las erogaciones de efectivo efectuadas en varias ocasiones durante la vida de un proyecto.
- Incluyendo: Inversión inicial, reparaciones y mantenimiento, costos de operación de proyectos, aumentos en los activos circulantes, reducciones de pasivos circulantes.
- FLUJOS DE ENTRADAS DE EFECTIVOS: Debe planificarse muy cuidadosamente! pues con frecuencia las estimaciones son o demasiado optimista demasiado pesimistas.
- Los métodos basados en el FLUJO DE EFECTIVO DESCONTADO, utilizan únicamente Fujos de Efectivo Netos para medir una inversión en adiciones de capital.
Control de Desembolso de Capital
- Debe descansa sobre una sana planificación administrativa que restringe los desembolsos que van a ser adiciones económicamente justificables y que no obstante proteja a la empresa contra el estancamiento en el mantenimiento, reemplazo y adquisición de activos de capital.
Beneficios del Desembolso de Capital
- Permite a la administración planificar el monto de los recursos que deben invertirse en adiciones de capital para satisfacer la demanda de los clientes.
- Permite cubrir las exigencias que impone la competencia y asegurar el crecimiento.
- Permite que la administración evite la ociosidad de la capacidad operacional, excedente y las inversiones en capacidad que produzcan un rendimiento menos que suficiente sobre los fondos invertidos.
- A través de un presupuesto estratégico y táctico permite a la administración tomar sanas decisiones de desembolso de capital.
- Intensifica la coordinación entre los centros de responsabilidad.
- A través de un presupuesto estratégico y táctico permite a la administración tomar sanas decisiones de desembolso de capital.
- Permite que la administración evite la ociosidad de la capacidad operacional, excedente y las inversiones en capacidad que produzcan un rendimiento menos que suficiente sobre los fondos invertidos.
- Permite cubrir las exigencias que impone la competencia y asegurar el crecimiento.
- Permite a la administración planificar el monto de los recursos que deben invertirse en adiciones de capital para satisfacer la demanda de los clientes.
Imágenes y archivos del mapa
Información
- Reseña de GoConqr
- Todo lo que estás buscado saber sobre planificación y control de desembolso de capital, descúbrelo en este fantástico mapa mental.
- Descripción
- Mapa Mental sobre Planificación y Control de Desembolso de Capital, creado por Nevenka Nieves el 20/08/2016.
- Creado por
- Nevenka Nieves
- Visitas
- 2.767
- Etiquetas
- Valoración