
Mapa mental
DIFERENTES DENOMINACIONES DEL COSTO
Contenido del mapa
DIFERENTES DENOMINACIONES DEL COSTO
Se dividen en:
- COSTO PRIMO:
- Es la suma del costo de la materia prima utilizada en un producto y el costo de la mano de obra directa. También se le conoce como costo primario, costo directo, costo principal, primer costo y costo número uno.
- COSTO DE PRODUCCIÓN:
- Es el conjunto de erogaciones necesarias para producir un artículo. El costo de producción se integra de tres elementos: materia prima, mano de obra directa y gastos de fabricación, a los cuales se le suma el inventario inicial de productos en proceso y se le resta el inventario final del mismo concepto para establecer el costo de productos elaborados.
- COSTO GLOBAL:
- Es el costo total de los productos elaborados.
- COSTO UNITARIO:
- Es el costo de cada unidad fabricada. Se establece dividiendo el costo global entre el número de unidades fabricadas.
- COSTO DE CONVERSIÓN:
- Es el costo integrado por la suma de la mano de obra directa y los gastos de fabricación. Asimismo, el costo de conversión se aplica a base de la repartición en las unidades elaboradas en un período determinado. Este tipo de costo es aplicable en las industrias de hilados y tejidos, papel, embotelladoras, etc.
- COSTOS REALES O HISTÓRICOS:
- Son los que se determinan o establecen después de que los productos fueron elaborados.
- Se pueden calcular por:
- Órdenes de producción
- Procesos
- Se pueden calcular por:
- Son los que se determinan o establecen después de que los productos fueron elaborados.
- COSTOS PREDETERMINADOS:
- Son los costos de producción que se calculan antes de la fabricación del producto.
- Se dividen en:
- COSTOS ESTIMADOS:
- Se calculan por medio de estimaciones de la materia prima, mano de obra directa y de los gastos de fabricación a inventir en la elaboración de determinado producto
- COSTOS ESTÁNDAR:
- Los costos estándar estudian de manera profunda las experiencias en costos ocurridos en el pasado. Para determinar los costos, se toman en cuenta los detalles más pequeños, se escogen materias primas con mucho cuidado y se hace un análisis de la maquinaría empleada, como también, la selección del personal, determinando el tiempo para cada actividad.
- COSTOS ESTIMADOS:
- Se dividen en:
- Son los costos de producción que se calculan antes de la fabricación del producto.
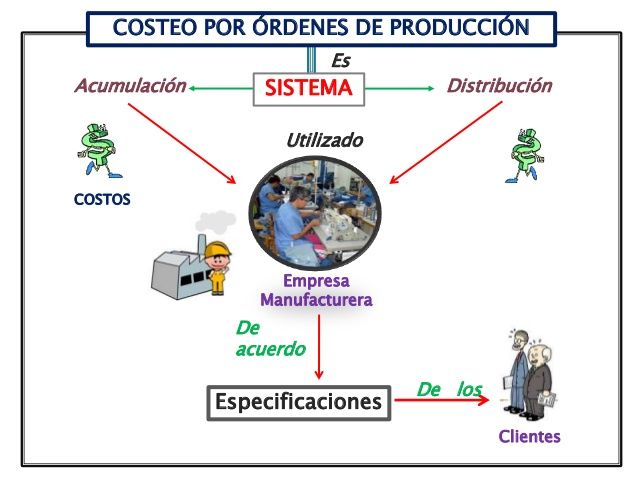
- COSTOS POR ÓRDENES DE PRODUCCIÓN:
- Es el sistema de costos por medio del cual el costo de producción de los artículos se calcula por órdenes de trabajos específicos. Industrias de muebles, vehículos, electrodomésticos como también fábricas de calzado, ensambladoras e imprentas aplican al sistema de costos por órdenes de producción.
- COSTOS POR PROCESO:
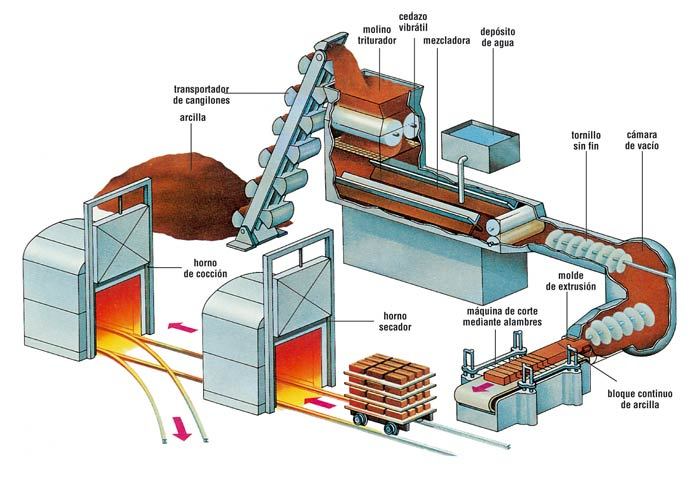
- Es utilizado en aquellas industrias cuya producción es constante y que para transformar la materia prima en artículos terminados, debe pasarse por varios procesos en un período de tiempo determinado previamente.
- COSTOS FIJOS:
- Son aquellos que no varían con la actividad productiva. Los costos fijos permanecen igual aún si la producción aumentara o disminuyera. Entre los elementos que lo conforman, se encuentran únicamente los gastos de fabricación.
- COSTOS VARIABLES:
- Son aquellos que varían con la actividad productiva. Si la producción aumenta, los costos variables aumentan y si la producción disminuye, los costos variables disminuyen. También se le conoce como: Gastos variables.
- Elementos que forman el costo de producción:
- Materia Prima directa
- Mano de obra directa
- Elementos que forman los gastos de fabricación:
- Materia Prima indirecta
- Mano de obra indirecta y horas extras
- Electricidad
- Grasas y aceites
- Repuestos consumidos
- Agua
- Elementos que forman el costo de producción:
- Son aquellos que varían con la actividad productiva. Si la producción aumenta, los costos variables aumentan y si la producción disminuye, los costos variables disminuyen. También se le conoce como: Gastos variables.
- COSTEO DIRECTO:
- Es un sistema por el cual la determinación del costo de producción y de venta de los artículos fabricados, se hace tomando en cuenta la materia prima directa, los gastos de fabricacón variables y los gastos de operación variables.
- COSTO PRIMO:
Imágenes y archivos del mapa
Información
- Descripción
- María Rosa Castañaza Mejía 5TO PCO #4
- Creado por
- María Rosa Castañaza Mej
- Visitas
- 1.779
- Valoración