
Mapa mental
LAS NIAS PRINCIPIOS GENERALES Y RESPONSABILIDADES
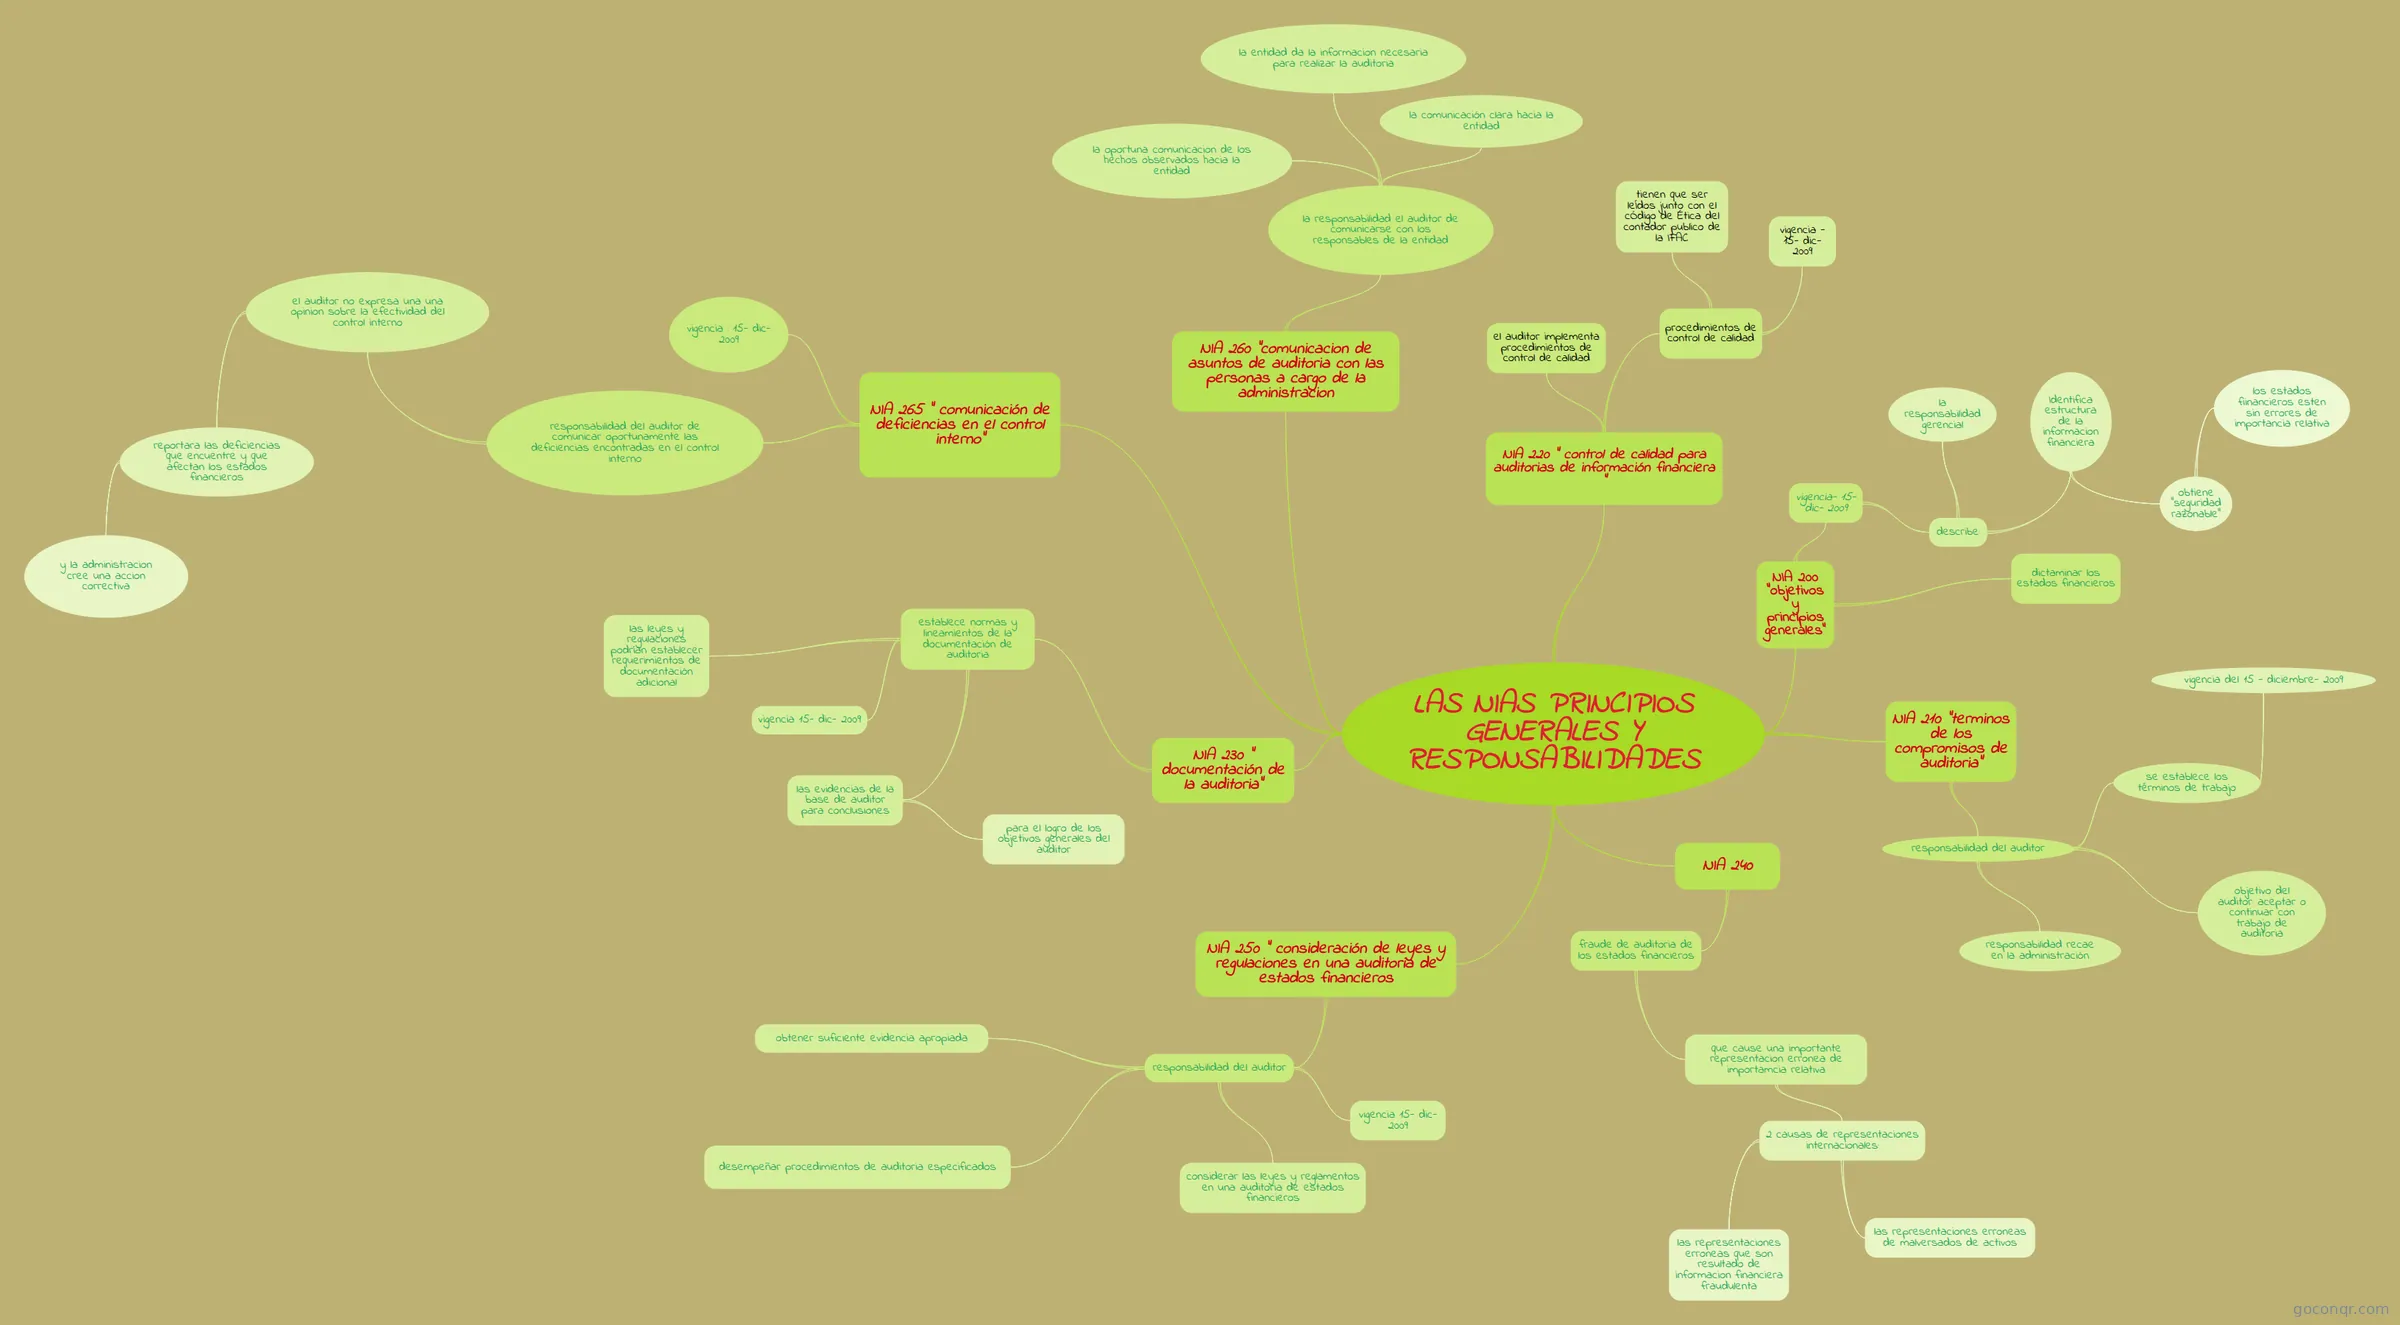
Mapa mental: NIAS principios generales y responsabilidades
Contenido del mapa
LAS NIAS PRINCIPIOS GENERALES Y RESPONSABILIDADES
NIA 200 "objetivos y principios generales"
- vigencia- 15- dic- 2009
- describe:
- la responsabilidad gerencial
- Identifica estructura de la informacion financiera
- obtiene "seguridad razonable"
- los estados fiinancieros esten sin errores de importancia relativa
- obtiene "seguridad razonable"
- describe:
- dictaminar los estados financieros
- vigencia- 15- dic- 2009
NIA 240
- fraude de auditoria de los estados financieros
- que cause una importante representacion erronea de importamcia relativa
- 2 causas de representaciones internacionales:
- las representaciones erroneas que son resultado de informacion financiera fraudulenta
- las representaciones erroneas de malversados de activos
- 2 causas de representaciones internacionales:
- que cause una importante representacion erronea de importamcia relativa
- fraude de auditoria de los estados financieros
NIA 260 "comunicacion de asuntos de auditoria con las personas a cargo de la administracion
- la responsabilidad el auditor de comunicarse con los responsables de la entidad
- la comunicación clara hacia la entidad
- la oportuna comunicacion de los hechos observados hacia la entidad
- la entidad da la informacion necesaria para realizar la auditoria
- la responsabilidad el auditor de comunicarse con los responsables de la entidad
NIA 230 " documentación de la auditoria"
- establece normas y lineamientos de la documentación de auditoria
- las evidencias de la base de auditor para conclusiones
- para el logro de los objetivos generales del auditor
- las leyes y regulaciones podrían establecer requerimientos de documentación adicional
- vigencia 15- dic- 2009
- las evidencias de la base de auditor para conclusiones
- establece normas y lineamientos de la documentación de auditoria
NIA 210 "terminos de los compromisos de auditoria"
- responsabilidad del auditor
- se establece los términos de trabajo
- vigencia del 15 - diciembre- 2009
- responsabilidad recae en la administración
- objetivo del auditor: aceptar o continuar con trabajo de auditoria
- se establece los términos de trabajo
- responsabilidad del auditor
NIA 250 " consideración de leyes y regulaciones en una auditoria de estados financieros
- responsabilidad del auditor
- vigencia 15- dic- 2009
- considerar las leyes y reglamentos en una auditoria de estados financieros
- obtener suficiente evidencia apropiada
- desempeñar procedimientos de auditoria especificados
- responsabilidad del auditor
NIA 265 " comunicación de deficiencias en el control interno"
- vigencia : 15- dic- 2009
- responsabilidad del auditor de comunicar oportunamente las deficiencias encontradas en el control interno
- el auditor no expresa una una opinion sobre la efectividad del control interno
- reportara las deficiencias que encuentre y que afectan los estados financieros
- y la administracion cree una accion correctiva
- reportara las deficiencias que encuentre y que afectan los estados financieros
- el auditor no expresa una una opinion sobre la efectividad del control interno
NIA 220 " control de calidad para auditorias de información financiera "
- procedimientos de control de calidad
- vigencia - 15- dic- 2009
- tienen que ser leÍdos junto con el cÓdigo de Ética del contador publico de la IFAC
- el auditor implementa procedimientos de control de calidad
- procedimientos de control de calidad