
Mapa mental
Contabilidade Geral - Aula 03
Contenido del mapa
Contabilidade Geral - Aula 03
REGIMES
- Competência
- RECEITAS e as DESPESAS são consideradas em função do seu FATO GERADOR
- despesa a pagar
- Fato gerador ocorreu
- receita a receber
- Fato gerador ocorreu
- Caixa
- RECEITAS e DESPESAS são consideradas em função do RECEBIMENTO da receita ou PAGAMENTO da despesa
- Competência
ATOS E FATOS ADMNISTRATIVOS
- Atos
- acontecimentos em geral que ocorrem na entidade, mas que não alteram de imediato o seu patrimônio, a princípio não interessa à contabilidade.
- Admissão de empregados
- nomeação da diretoria
- Assinatura de um contrato
- Fatos
- acontecimentos verificados na entidade que provocam VARIAÇÕES, em termos de QUALIDADE e/ou QUANTIDADE nos ELEMENTOS PATRIMONIAIS, podendo alterar ou não, a SITUAÇÃO LÍQUIDA patrimonial.
- AKA Fatos Contábeis
- Classificação
- Permutativos
- Exemplos de fatos permutativos: > Compra de mercadorias, à vista (há a troca de bens por bens); > Compra de mercadorias, a prazo (há a troca de bens por obrigações); > Recebimento em dinheiro de uma duplicata (há somente a troca de bens por direito); > Venda de mercadorias ou qualquer bem pelo preço de custo (há somente a troca bens por bens); e > Pagamento de uma obrigação, sem acréscimo ou desconto (há somente a troca de bem por obrigação, isto é, desaparece uma obrigação e um bem de igual valor).
- Troca de Valores dentro do PL, mas NÃO alteram a SITUAÇÃO LÍQUIDA
- Modificativos
- provocam alterações no Valor do Patrimônio Líquido, envolvendo CONTAS DE RESULTADO
- Modificativo Aumentativo
- Exemplos de fatos contábeis modificativos aumentativos: > Recebimento de aluguel relativo à imóvel da entidade (há uma receita e movimentação positiva no caixa); > Receita de juros (ocorre uma receita e aumento no caixa/bancos ou reconhecimento em uma conta do ativo); > Aumento de capital com recursos dos sócios ou acionistas (há o aumento de caixa/bancos/bens e aumento do Patrimônio Líquido); e > Receita de serviços (ocorre um aumento na conta caixa/bancos ou outra conta do ativo e ocorre uma receita).
- RECEITA
- Modificativo Diminutivo
- > Despesa com salários (Ocorre a diminuição de caixa/bancos ou a assunção de um passivo e uma despesa); e > Despesas incorridas no mês (aluguéis, juros, impostos, etc.).
- DESPESA
- Modificativo Aumentativo
- provocam alterações no Valor do Patrimônio Líquido, envolvendo CONTAS DE RESULTADO
- Mistos
- combinam fatos permutativos com fatos modificativos
- Aumentativos
- Ex.: Recebimento de duplicata com juros
- Diminutivos
- Ex.:Pagamento de empréstimo bancário com juros
- Permutativos
- Atos
DEPRECIAÇÃO, AMORTIZAÇÃO E EXAUSTÃO
- Depreciação
- O lançamento de depreciação é: D = Depreciação (despesa) C = Depreciação acumulada (conta retificadora do Ativo)
- É a DIMINUIÇÃO do VALOR dos bens CORPÓREOS decorrente de desgaste ou perda de utilidade pelo uso
- Formas de Calcular
- Método Cotas Constantes (linear)
- Quota = Taxa x (Custo Aquisição – Valor Residual)
- Dados: Custo do Bem = R$ 5.500,00 Valor Residual = R$ 500,00 Vida útil do bem = 5 anos Taxa de depreciação = 20 % (anual) Quota = 0,20 x ( 5500 – 500) Quota = 0,20 x (5000) Quota = 1000
- Valor residual é o valor da depreciação transcorrido o período estimado
- Quota = Taxa x (Custo Aquisição – Valor Residual)
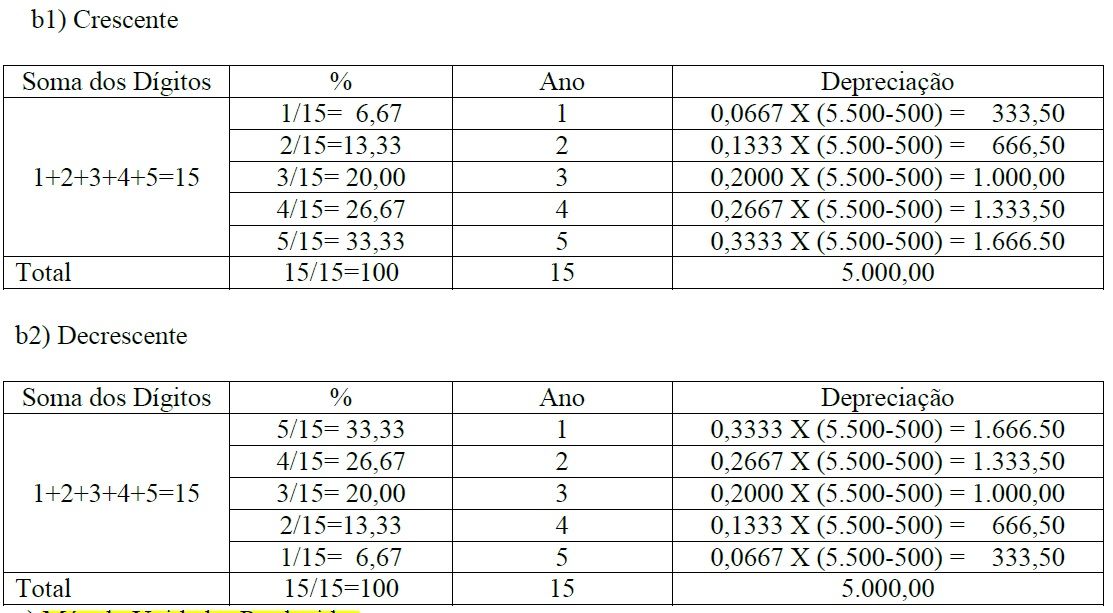
- Método Soma dos Algarismos/Dígitos
- consiste em estipular taxas variáveis, durante todo o tempo de vida útil do bem.
- Somar os algarismos que formam o tempo de vida útil do Bem
- Ex.: 5 Anos = 1+2+3+4+5
- Somar os algarismos que formam o tempo de vida útil do Bem
- Pode ser crescente ou decrescente
- consiste em estipular taxas variáveis, durante todo o tempo de vida útil do bem.
- Método unidades produzidas
- Custo do bem: 182.000,00 Valor Residual: 2.000,00 Produção Prevista: 30.000 Quota Unitária: (Custo de Aquisição - Valor Residual) / Produção Prevista Quota = R$6,00
- Este método resulta em despesa baseada no uso ou produção esperado
- Método Cotas Constantes (linear)
- Não se Depreciam:
- Terrenos, salvo em relação às benfeitorias e construções; Prédios ou construções não alugados e nem utilizados na produção de bens ou serviços destinados a manter a atividade da empresa; Bens que aumentam de valor com o tempo como as antiguidades e as obras de arte; Bens para os quais sejam registradas quotas de amortização ou exaustão.
- Amortização
- O lançamento característico da amortização é: D = Amortização (despesa) C = Amortização acumulada (conta retificadora do Ativo)
- É a perda do valor dos bens imateriais em razão do tempo.
- Ex.: benfeitorias em imóveis de terceiros, marcas e patentes, etc.
- Exaustão
- O lançamento característico da exaustão é: D = Exaustão (despesa) C = Exaustão Acumulada (conta retificadora do Ativo)
- Corresponde à perda de valor decorrente da exploração de recursos minerais ou florestais ou de bens aplicados nessa exploração.
- Ex.: reservas minerais e vegetais (bosques, florestas, jazidas etc.).
- Depreciação
Imágenes y archivos del mapa
Información
- Descripción
- Regimes, fatos contábeis e depreciação
- Creado por
- Rodrigo Leal
- Visitas
- 12
- Valoración