
Mapa mental
NIF C-9
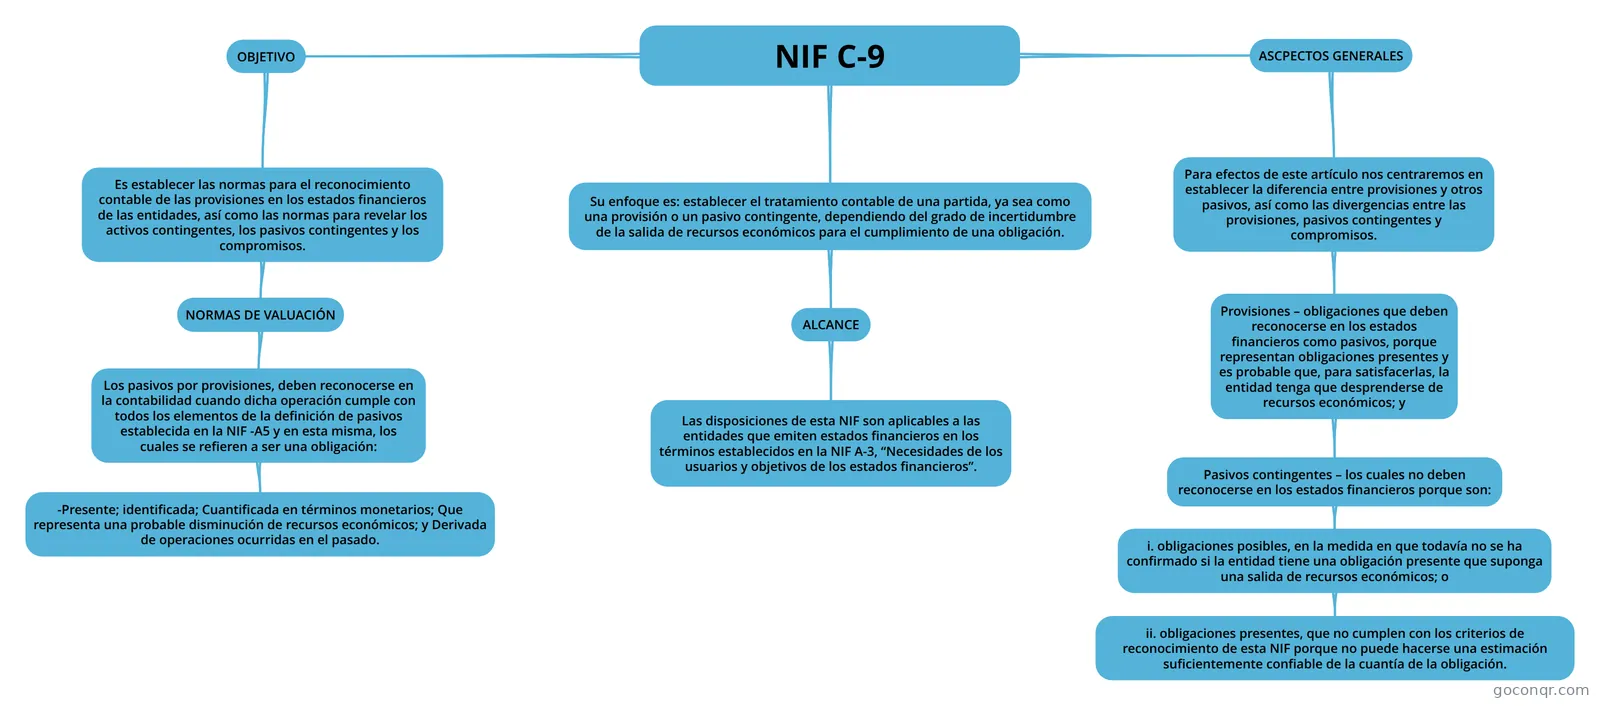
Mapa mental: NIF C-9 provisiones y pasivos contingentes
Contenido del mapa
NIF C-9
Su enfoque es: establecer el tratamiento contable de una partida, ya sea como una provisión o un pasivo contingente, dependiendo del grado de incertidumbre de la salida de recursos económicos para el cumplimiento de una obligación.
- ALCANCE
- Las disposiciones de esta NIF son aplicables a las entidades que emiten estados financieros en los términos establecidos en la NIF A-3, “Necesidades de los usuarios y objetivos de los estados financieros”.
- ALCANCE
OBJETIVO
- Es establecer las normas para el reconocimiento contable de las provisiones en los estados financieros de las entidades, así como las normas para revelar los activos contingentes, los pasivos contingentes y los compromisos.
- NORMAS DE VALUACIÓN
- Los pasivos por provisiones, deben reconocerse en la contabilidad cuando dicha operación cumple con todos los elementos de la definición de pasivos establecida en la NIF -A5 y en esta misma, los cuales se refieren a ser una obligación:
- -Presente; identificada; Cuantificada en términos monetarios; Que representa una probable disminución de recursos económicos; y Derivada de operaciones ocurridas en el pasado.
- Los pasivos por provisiones, deben reconocerse en la contabilidad cuando dicha operación cumple con todos los elementos de la definición de pasivos establecida en la NIF -A5 y en esta misma, los cuales se refieren a ser una obligación:
- NORMAS DE VALUACIÓN
- Es establecer las normas para el reconocimiento contable de las provisiones en los estados financieros de las entidades, así como las normas para revelar los activos contingentes, los pasivos contingentes y los compromisos.
ASCPECTOS GENERALES
- Para efectos de este artículo nos centraremos en establecer la diferencia entre provisiones y otros pasivos, así como las divergencias entre las provisiones, pasivos contingentes y compromisos.
- Provisiones – obligaciones que deben reconocerse en los estados financieros como pasivos, porque representan obligaciones presentes y es probable que, para satisfacerlas, la entidad tenga que desprenderse de recursos económicos; y
- Pasivos contingentes – los cuales no deben reconocerse en los estados financieros porque son:
- i. obligaciones posibles, en la medida en que todavía no se ha confirmado si la entidad tiene una obligación presente que suponga una salida de recursos económicos; o
- ii. obligaciones presentes, que no cumplen con los criterios de reconocimiento de esta NIF porque no puede hacerse una estimación suficientemente confiable de la cuantía de la obligación.
- i. obligaciones posibles, en la medida en que todavía no se ha confirmado si la entidad tiene una obligación presente que suponga una salida de recursos económicos; o
- Pasivos contingentes – los cuales no deben reconocerse en los estados financieros porque son:
- Provisiones – obligaciones que deben reconocerse en los estados financieros como pasivos, porque representan obligaciones presentes y es probable que, para satisfacerlas, la entidad tenga que desprenderse de recursos económicos; y
- Para efectos de este artículo nos centraremos en establecer la diferencia entre provisiones y otros pasivos, así como las divergencias entre las provisiones, pasivos contingentes y compromisos.
Información
- Descripción
- Mapa Mental sobre NIF C-9, creado por angel pintor el 20/08/2021.
- Creado por
- angel pintor
- Visitas
- 279
- Valoración