
Mapa mental
IMPUESTO AL CONSUMO DE LICORES,VINOS,APERITIVOS Y SIMILARES
Contenido del mapa
IMPUESTO AL CONSUMO DE LICORES,VINOS,APERITIVOS Y SIMILARES
Son responsables del impuesto, los productores y solidariamente con ellos los distribuidores. Además, son responsables directos los transportadores y expendedores al detal, cuando no puedan justificar debidamente la procedencia de los productos que transportan o expenden, en la jurisdicción del Departamento.
El IVA que grava a los licores, vinos, aperitivos y similares, nacionales y extranjeros solamente se declara y paga por una sola vez, señaló el Gobierno, en el decreto reglamentario 1150 de la reforma tributaria.
- La tarifa está incorporada en el impuesto al consumo o en la tarifa de la participación y por lo tanto no se debe cobrar ni discriminar en la factura.
- Los formularios para la declaración del impuesto al consumo de licores, vinos, aperitivos y similares, serán determinados por la Federación Nacional de Departamentos.
- La tarifa está incorporada en el impuesto al consumo o en la tarifa de la participación y por lo tanto no se debe cobrar ni discriminar en la factura.
ELEMENTOS DE LA OBLICACION
- El hecho generador de este gravamen es el consumo de licores, vinos, aperitivos y similares, en la jurisdicción de los departamentos.
- El sujeto activo es el respectivo departamento donde se realice el consumo.
- Son sujetos pasivos o responsables del impuesto los productores, los importadores y, solidariamente con ellos, los distribuidores. Además, son responsables directos los transportadores y expendedores al dental, cuando no puedan justificar debidamente la procedencia de los productos que transportan o venden.
- El sujeto activo es el respectivo departamento donde se realice el consumo.
- El hecho generador de este gravamen es el consumo de licores, vinos, aperitivos y similares, en la jurisdicción de los departamentos.
De conformidad con el artículo 49 de la Ley 788 de 2002 referente al impuesto de consumo de licores, vinos, aperitivos y similares, la base gravable está constituida por el número de grados alcohol métricos que contenga el producto.
- El grado de contenido alcohol métrico deberá expresarse en el envase y estará sujeto a verificación técnica por parte de los departamentos, quienes podrán realizar la verificación directamente, o a través de empresas o entidades especializadas. En caso de discrepancia respecto al dictamen proferido, la segunda y definitiva instancia corresponderá al Instituto Nacional de Vigilancia de Medicamentos y Alimentos, Invima.
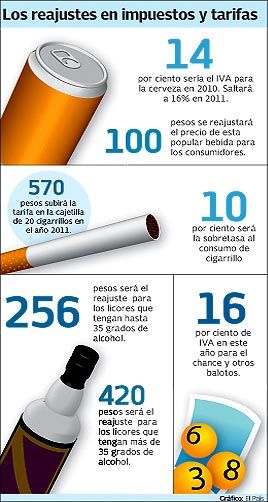
- Las tarifas del impuesto al consumo, por cada unidad de 750 centímetros cúbicos o su equivalente, serán las siguientes:
- • Para productos entre 2.5 y hasta 15 grados de contenido alcohol métrico, ciento diez pesos ($ 110,00) por cada grado alcohol métrico.
- • Para productos de más de 15 y hasta 35 grados de contenido alcohol métrico, ciento ochenta pesos ($180,00) por cada grado alcohol métrico.
- • Para productos de más de 35 grados de contenido alcohol métrico, doscientos setenta pesos ($ 270,00) por cada grado alcohol métrico.
- Dentro de las anteriores tarifas se encuentra incorporado el IVA cedido, el cual corresponde al treinta y cinco por ciento (35%) del valor liquidado por concepto de impuesto al consumo.
- • Para productos de más de 35 grados de contenido alcohol métrico, doscientos setenta pesos ($ 270,00) por cada grado alcohol métrico.
- • Para productos de más de 15 y hasta 35 grados de contenido alcohol métrico, ciento ochenta pesos ($180,00) por cada grado alcohol métrico.
- • Para productos entre 2.5 y hasta 15 grados de contenido alcohol métrico, ciento diez pesos ($ 110,00) por cada grado alcohol métrico.
- Las tarifas del impuesto al consumo, por cada unidad de 750 centímetros cúbicos o su equivalente, serán las siguientes:
- El grado de contenido alcohol métrico deberá expresarse en el envase y estará sujeto a verificación técnica por parte de los departamentos, quienes podrán realizar la verificación directamente, o a través de empresas o entidades especializadas. En caso de discrepancia respecto al dictamen proferido, la segunda y definitiva instancia corresponderá al Instituto Nacional de Vigilancia de Medicamentos y Alimentos, Invima.
AUMENTO DEL IMPUESTO AL CONSUMO DE LICORES, VINOS, APERITIVOS Y SIMILARES PARA EL 2015 FUE DE 3%
- El aumento que fue definido por la Junta Directiva del Banco de la República para el Impuesto al consumo de licores, vinos, aperitivos y similares fue del 3%.
- Quedando el impuesto en las siguientes tarifas
- Para productos de hasta 35° grados de contenido alcohol métrico, doscientos noventa y siete pesos ($297) por cada grado alcohol métrico.
- Para productos de más 35° grados de contenido alcohol métrico, cuatrocientos ochenta y siete pesos ($297) por cada grado alcohol métrico.
- Quedando el impuesto en las siguientes tarifas
- El aumento que fue definido por la Junta Directiva del Banco de la República para el Impuesto al consumo de licores, vinos, aperitivos y similares fue del 3%.
El artículo 336 de la Constitución Política establece el monopolio fiscal de licores y destina las rentas obtenidas en su ejercicio preferentemente a los servicios de salud y educación. La Ley 223 de 1995 modificó el Código de Régimen Departamental en materia del impuesto al consumo.
Imágenes y archivos del mapa
Información
- Descripción
- Impuesto al consumo de licores, vinos, aperitivos y similares
- Creado por
- Jeniffer Tatiana Padilla Naranjo
- Visitas
- 492
- Etiquetas
- Valoración