
Mapa mental
RETENCIÓN EN LA FUENTE
Contenido del mapa
RETENCIÓN EN LA FUENTE
FINALIDAD
- Facilitar, Acelerar y asegurar
- Recaudo de impuesto de renta y complementarios
- Determinar porcentajes
- De acuerdo a la cuantía
- Pagos, abonos y tarifas de impuestos vigentes
- De acuerdo a la cuantía
- Conseguir que el impuesto se recaude
- El mismo ejercicio gravable en que se cause
- Facilitar, Acelerar y asegurar
NUEVAS RETENCIONES
- El gobierno las establece
- Sin exceder el 3%
- El gobierno las establece
NORMAS APLICABLES
- Estatuto Tributario
- Libro segundo
- RETENCIÓN EN LA FUENTE
- Libro quinto
- PROCEDIMIENTO TRIBUTARIO
- Libro segundo
- Estatuto Tributario
AGENTES DE RETENCION
- Quienes son
- Entidades de derecho público
- Fondos de inversión
- Fondos de valores
- Fondos de pensiones de jubilación e invalidez
- Los consorcios
- Las comunidades organizadas
- Las uniones temporales
- Personas naturales
- Con calidad de comerciantes
- Año anterior, patrimonio bruto o ingresos brutos superiores a $500.000.000
- Sucesiones ilíquidas
- Sociedades de hecho
- Personas jurídicas
- OBLIGACIONES
- Efectuar la Retención
- Consignar lo retenido
- Lugar Especifico
- Plazo señalados por el gobierno
- Expedir certificados de Ingresos y Retencione anuales
- Asalariados
- Año gravable inmediatamente anterior
- Formato que prescriba la Dirección General de Impuestos Nacionales
- Año gravable inmediatamente anterior
- Debe contener
- El formulario debidamente diligenciado
- Año gravable y ciudad donde se consignó la retención.
- Apellidos y nombres del asalariado.
- Cédula o NIT del asalariado.
- Apellidos y nombre o razón social del agente retenedor.
- Cédula o NIT del agente retenedor.
- Dirección del agente retenedor.
- Valor de los pagos o abonos efectuados
- Firma del pagador o agente retenedor
- Asalariados
- Presentar declaraciones
- Presentar declaración mensual de las retenciones
- Quienes son
NO SUJETOS A RETENCION
- Los pagos o abonos en cuenta a:
- La Nación y sus divisiones administrativas
- Las entidades no contribuyentes
- Pagos o abonos que sean exentos en cabeza del beneficiario
- Los pagos o abonos en virud de disposiciones espciales
- Los pagos o abonos en cuenta a:
VALORES RETENIDOS
- Se imputan en liquidación prvada
- Se deducirán del total del impuesto sobre la renta y complementarios el valor del impuesto que les haya sido retenido
- La diferencia que resulte será pagada en la proporción
- Se deducirán del total del impuesto sobre la renta y complementarios el valor del impuesto que les haya sido retenido
- Se imputan en liquidación prvada
IMPUESTO RETENIDO
- Es acreditado a cada contribuyente
- En la liquidación oficial del impuesto sobre la renta y complementarios del correspondiente año gravable
- Es acreditado a cada contribuyente
SUJETOS A RETENCION
- Ingresos laborales
- TARIFA
- La retención en la fuente aplicable a los pagos gravables
- Efectuados por las personas naturales o jurídicas a personas naturaes empeladas
- La retención en la fuente aplicable a los pagos gravables
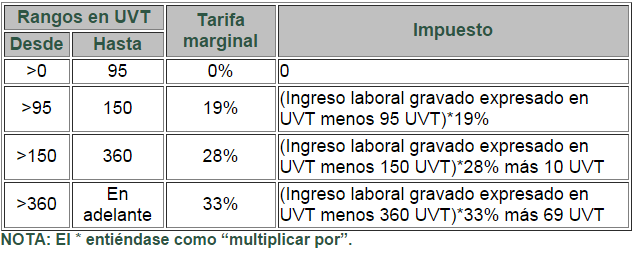
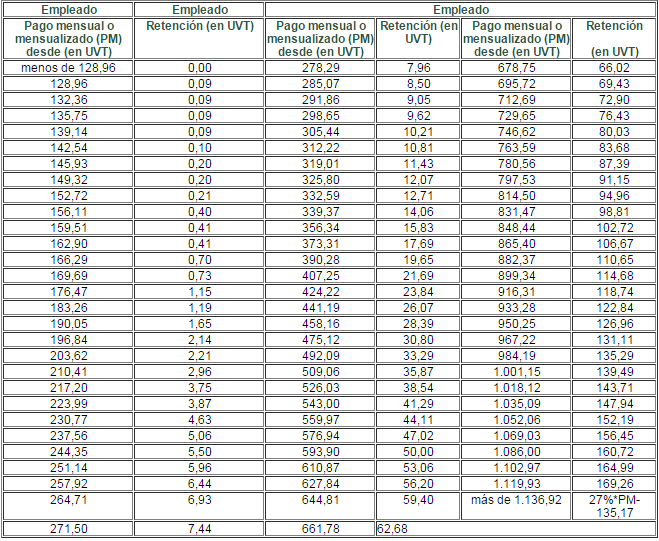
- Tarifa minima para empelados
- Resulte de restar los aportes al sistema general de seguridad social a cargo del empleado del total del pago mensual
- procedimiento
- Primera opción frente a la retención.
- Segunda opción frente a la retención.
- Deducciones que se restarán de la base de retención.
- Disminución de la base de retención por pagos a terceros por concepto de alimentación.
- Retenciones sobre cesantias
- TARIFA
- DIVIDENDOS Y PARTICIPACIONES
- HONORARIOS, COMISIONES, SERVICIOS Y ARRENDAMIENTOS.
- RENDIMIENTOS FINANCIEROS
- ENAJENACIÓN DE ACTIVOS FIJOS DE PERSONAS NATURALES
- OTROS INGRESOS LABORALES
- LOTERIAS, RIFAS, APUESTAS Y SIMILARES.
- PATRIMONIO.
- POR PAGOS AL EXTERIOR. A TÍTULO DEL IMPUESTO DE RENTA
- Ingresos laborales
Imágenes y archivos del mapa
Información
- Descripción
- Mapa mental sobre los artículos 365 al 419 del Estatuto tributario colombiano. Retencion en la fuente.
- Creado por
- Lädy Salcedo · nov 2015
- Actualizado
- 14 feb 2019
- Visitas
- 364
- Etiquetas
- Valoración