
Mapa mental
PATRIMÔNIO E RESULTADO
Contenido del mapa
PATRIMÔNIO E RESULTADO
Os direitos são a parte da riqueza da entidade (empresa) que a ela pertence, mas que está em poder de terceiros, logo, não estando disponível para utilização imediata. Os direitos (créditos) se subdividem em créditos de funcionamento e de financiamento.
- Os créditos (direitos) de funcionamento referem-se aos créditos ou direitos obtidos em função das operações comerciais da empresa.
- Os créditos (direitos) de financiamento referem-se aos créditos ou direitos obtidos em função das operações financeiras da empresa.
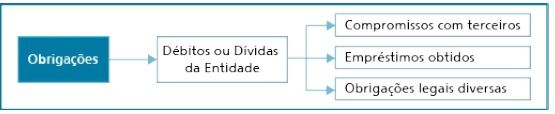
Obrigações
- São direitos de terceiros em poder da entidade, também designados de débitos, dívidas ou capital de terceiros em poder da empresa ou entidade.
- Débitos de funcionamento são débitos (obrigações) oriundos das operações que são o objetivo de uma entidade (empresa).
- Débitos de financiamento são débitos (obrigações) oriundos das operações de financiamentos de uma entidade (empresa).
- São direitos de terceiros em poder da entidade, também designados de débitos, dívidas ou capital de terceiros em poder da empresa ou entidade.
Patrimônio Líquido (PL)
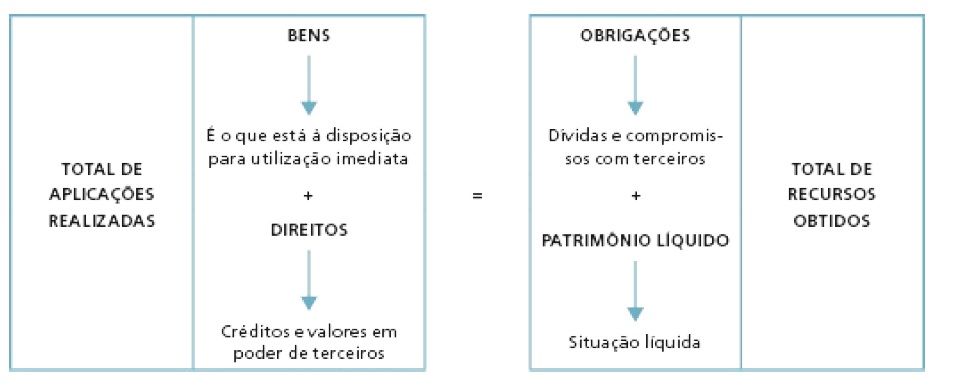
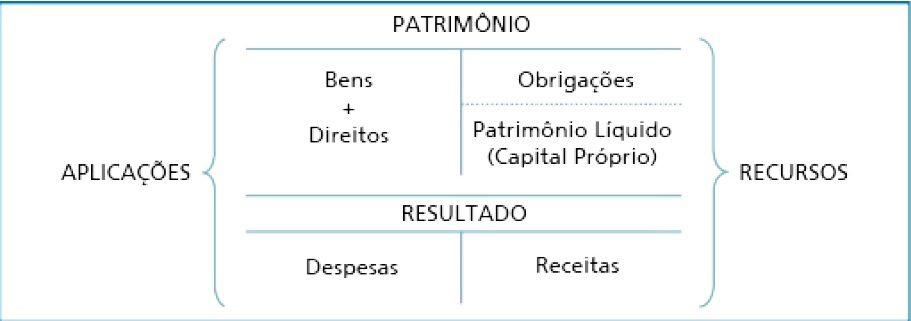
- O Patrimônio Líquido é o resultado matemático do somatório dos bens e direitos, subtraídas as obrigações que recaem sobre esse patrimônio.
- O patrimônio líquido (também chamado de situação líquida) de uma pessoa ou uma empresa é a sua riqueza efetiva.
- Equação fundamental do patrimônio
- BENS + DIREITOS = OBRIGAÇÕES + PATRIMÔNIO LÍQUIDO OU ATIVO = PASSIVO (EXIGÍVEL) + PL
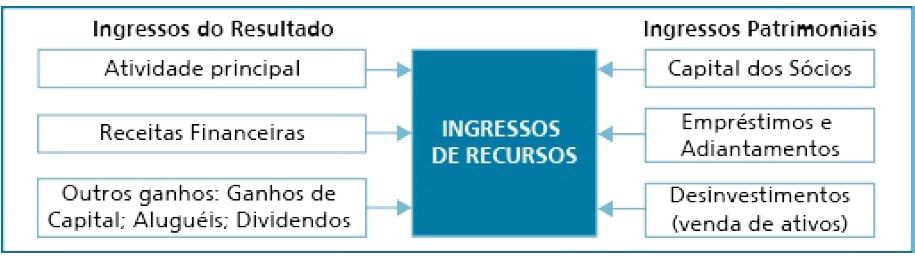
INGRESSOS DE RECURSOS PATRIMONIAIS E DO RESULTADO
- INGRESSOS DO RESULTADO
- São ingressos que dependem da atividade da companhia ou que têm correlação com ela. Podem ser:
- As receitas oriundas da atividade principal da empresa; As receitas financeiras; e Outros ganhos de capital, que são ganhos com vendas de ativos fixos como um imóvel; receitas financeiras; receitas de dividendos; receitas diversas de menor importância (sucatas, indenizações etc.)
- São ingressos que dependem da atividade da companhia ou que têm correlação com ela. Podem ser:
- INGRESSOS DE RECURSOS PATRIMONIAIS
- São ingressos que independem da atividade principal da empresa para serem recebidos. Existem três tipos:
- O capital dos sócios; ■ Os empréstimos e adiantamentos de clientes (que são dívidas); ■ Desinvestimentos (venda de ativos).
- São ingressos que independem da atividade principal da empresa para serem recebidos. Existem três tipos:
- INGRESSOS DO RESULTADO
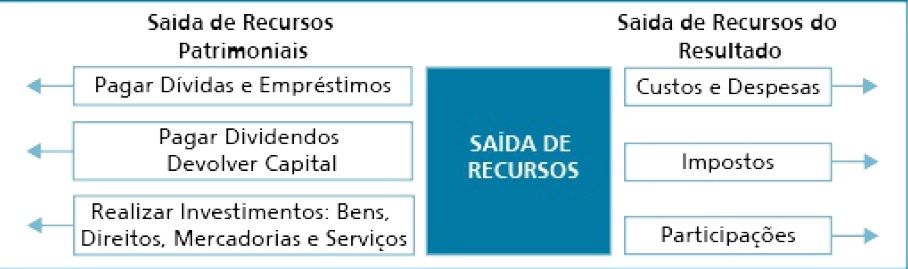
SAÍDAS DE RECURSOS
- Uma empresa consome recursos quando paga uma despesa, faz um investimento, adquire e paga mercadorias para revenda ou matérias-primas e serviços para fabricação de um produto, paga um empréstimo, devolve capital aos sócios recomprando sua parte no capital (quotas ou ações) e quando paga aos sócios os dividendos.
- Saídas de recursos patrimoniais
- São as saídas que independem da atividade principal da empresa para ocorrerem.
- Saídas de recursos do resultado
- São saídas que dependem da atividade da companhia ou que têm correlação com ela.
- Saídas de recursos patrimoniais
- Uma empresa consome recursos quando paga uma despesa, faz um investimento, adquire e paga mercadorias para revenda ou matérias-primas e serviços para fabricação de um produto, paga um empréstimo, devolve capital aos sócios recomprando sua parte no capital (quotas ou ações) e quando paga aos sócios os dividendos.
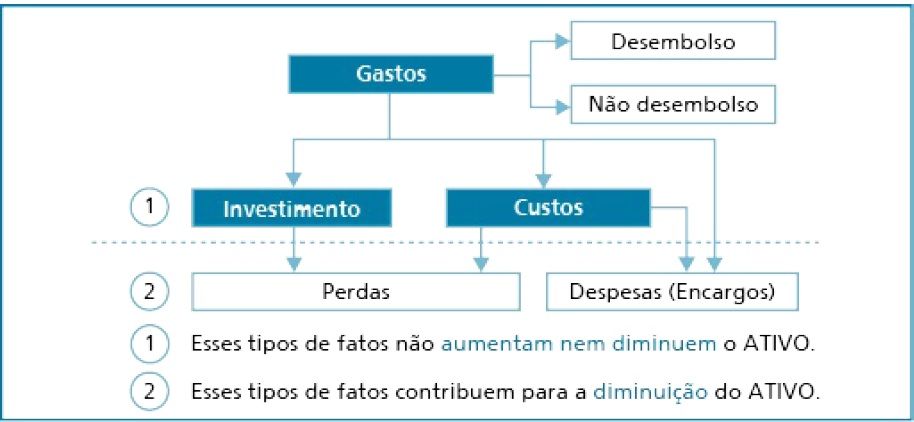
Gastos no Ativo e no resultado
- Gasto
- É um sacrifício financeiro de uma entidade, representado pela entrega (ou promessa de entrega) de um ativo, normalmente em dinheiro.
- Desembolso
- É o efetivo pagamento por um bem ou serviço, que pode ser feito antes, durante ou após o recebimento deles. Gastar não significa desembolsar! Gastar significa criar o fato gerador do investimento, dívida, custo ou despesa!
- Investimento
- É o gasto em um bem ou serviço que poderá ser ativado para uso e que contribuirá para produzir resultado em mais de um exercício.
- Custos
- São o gasto em um bem ou serviço que será utilizado na produção de um produto, como matérias-primas, pessoal de produção e os diversos gastos de uma fábrica, assim como os fretes e seguros para receber estas matérias-primas. Também é um custo o que aplicamos na aquisição de produtos para revenda.
- Despesas e encargos
- São gastos para obter receitas. Uma empresa precisa gastar em atividades que não agregam valores ao Ativo, como salários de funcionários, energia, material de consumo, impostos e taxas, aluguéis, telecomunicações, material de limpeza, manutenção, seguros, transporte, comissões, publicidade etc. Esses gastos, se analisados isoladamente, provocam a redução da situação líquida (Patrimônio Líquido).
- Perdas
- Significam ato ou efeito de perder, desaparecimento, extravio de investimentos, privação de algo que se possuía. Uma perda em Contabilidade está sempre associada a um desaparecimento de Ativo, seja um investimento, uma mercadoria, roubo de dinheiro ou até o fornecimento ou venda de um bem com o subsequente “calote” do comprador
- Gasto
RESULTADO (RÉDITO)
- O resultado de uma pessoa, família ou empresa é a diferença entre a renda em determinado período e as despesas feitas para obtê-la.
EQUAÇÃO DO TRABALHO
- A equação do trabalho é a equação fundamental do patrimônio estendida, incluindo o resultado.
- BENS + DIREITOS + DESPESAS = OBRIGAÇÕES + PATRIMÔNIO LÍQUIDO + RECEITAS
- A equação do trabalho é a equação fundamental do patrimônio estendida, incluindo o resultado.
REGIMES DE CONTABILIZAÇÃO DE RECEITAS E DESPESAS
- Definição de receita
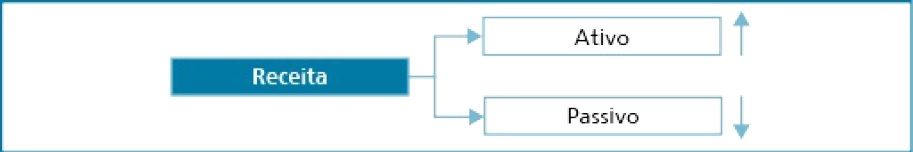
- A receita é definida, no pronunciamento CPC 302, como aumento nos benefícios econômicos durante o período contábil, sob a forma de entrada de recursos ou aumento de ativos ou diminuição de passivos, que resultam em aumentos do Patrimônio Líquido da entidade e que não são provenientes de aporte de recursos dos proprietários da entidade.
- A receita deve ser mensurada pelo valor justo da contraprestação recebida ou a receber.
- Receita realizada (ganha) no regime de competência não precisa ter sido recebida. Ganhar significa fechar um negócio e concluir uma transação comercial, o que ocorre quando entregamos a mercadoria, produto ou serviço.
- A receita é definida, no pronunciamento CPC 302, como aumento nos benefícios econômicos durante o período contábil, sob a forma de entrada de recursos ou aumento de ativos ou diminuição de passivos, que resultam em aumentos do Patrimônio Líquido da entidade e que não são provenientes de aporte de recursos dos proprietários da entidade.
- Definição de despesa
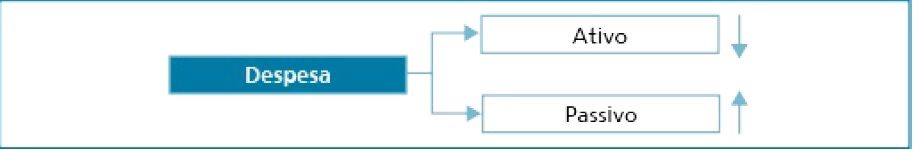
- “97. Uma despesa é reconhecida imediatamente na demonstração do resultado quando um gasto não produz benefícios econômicos futuros. (...) 98. Uma despesa é também reconhecida na demonstração do resultado quando um passivo é incorrido sem o correspondente reconhecimento de um ativo (...).”
- Em resumo, consideram-se incorridas as despesas:
- ■ Pela diminuição ou extinção do valor econômico de um Ativo; e/ou ■ Pelo surgimento de um Passivo, sem o correspondente Ativo.
- Quando incorremos em uma despesa, o Ativo é reduzido ou o Passivo aumentado ou, ainda, o valor gasto com uma despesa, em parte, diminui o Ativo e, em parte, aumenta o Passivo. Uma despesa é sinônimo de desaparecimento de Ativo e/ou de surgimento de uma dívida.
- Definição de receita
Obrigatoriedade de adoção do Regime de Competência
- “A fim de atingir seus objetivos, demonstrações contábeis são preparadas conforme o regime contábil de competência. Segundo esse regime, os efeitos das transações e outros eventos são reconhecidos quando ocorrem (e não quando caixa ou outros recursos financeiros são recebidos ou pagos) e são lançados nos registros contábeis e reportados nas demonstrações contábeis dos períodos a que se referem.”
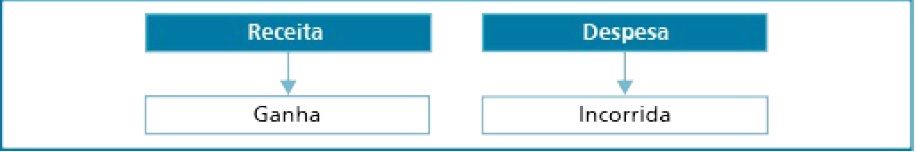
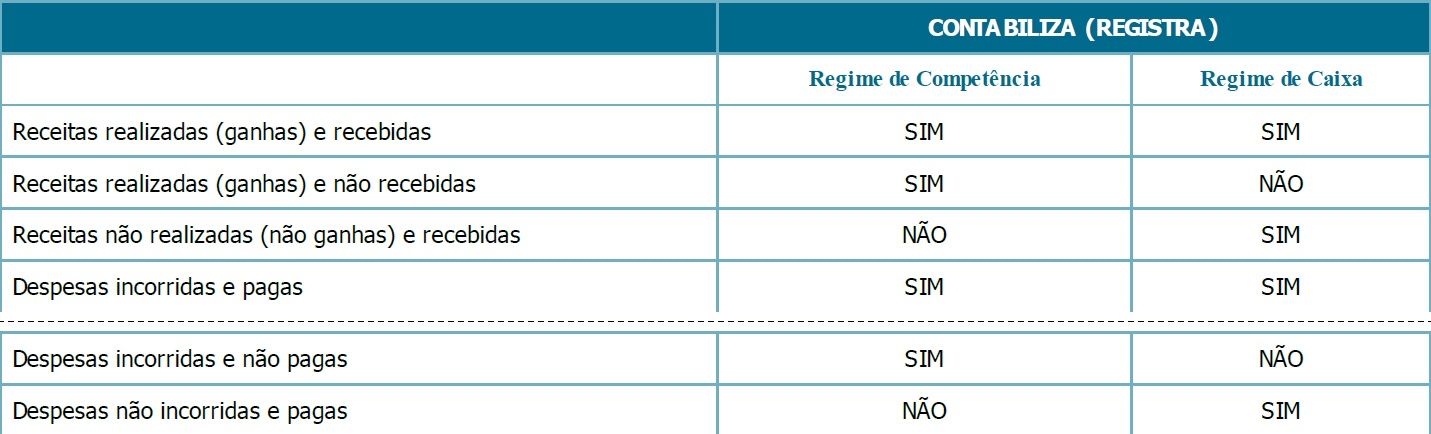
- Nesse regime, as RECEITAS são consideradas como tal, quando GANHAS independentemente de recebidas, e as DESPESAS, como incorridas, quando concretizadas, independentemente de terem sido pagas:
- Uma RECEITA recebida antecipadamente não é considerada uma RECEITA, mas, sim, uma DÍVIDA, porque não foi ganha. Dizemos que é uma receita a apropriar (a ganhar).
- Uma DESPESA paga antecipadamente não é uma DESPESA do período, é um DIREITO que deve ser registrado no ATIVO.
Imágenes y archivos del mapa
Información
- Descripción
- Contabilidade Esquematizada Cap. 02
- Creado por
- claudioufpr · feb 2016
- Actualizado
- 9 abr 2016
- Visitas
- 27
- Etiquetas
- Valoración