
Mapa mental
Sistemas de inventarios y métodos de valuación
Contenido del mapa
Sistemas de inventarios y métodos de valuación
Periódico
- Inventario Inicial: Es la existencias de mercancías que tiene una empresa al iniciar sus actividades.
- Inventario final: Es la relación de existencias al finalizar un periodo contable.
- Realiza un control cada determinado tiempo o periodo, y para eso es necesario hacer un conteo físico, para poder determinar con exactitud la cantidad de inventarios disponibles en una fecha determinada.
- No ejercer un control constante.
- El conteo físico puede ser
- Periódico
- Mensual
- Semestral
- Anual
- Se maneja en empresas que venden al detal grandes cantidades de mercancía a un precio relativamente bajo como por ejemplo supermercados.
- Su operación puede ser menos costosa para la empresa.
- Para conocer el costo de la mercancía vendida se debe esperar hasta el final del periodo.
- Requiere elaborar conteos físicos cada determinado tiempo o periodo, para saber con exactitudlo que se tiene en mercancias.
Permanente
- Este sistema de inventarios permanente, o también llamado perpetuo, permite un control constante de los inventaros, al llevar el registro de cada unidad que ingresa y sale del inventario
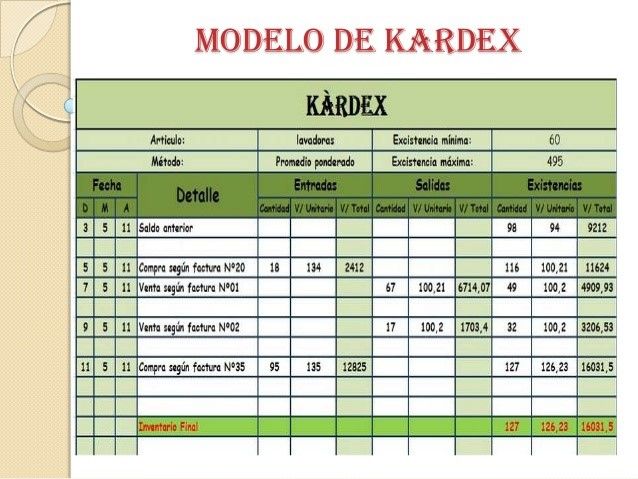
- Este control se lleva mediante tarjetas llamada Kardex.
- Registro de cada unidad.
- Valor de compra.
- Fecha de adquisición.
- Valor de salida de cada unidad.
- Fecha en que se retira el inventario.
- Se maneja en empresas que venden mercancías por valores relativamente altos como almacenes de electrodomésticos.
- Requiere elaborar conteos físicos de las existencias al final del periodo solo con el propósito de control.
- En este sistema puede ser más dispendiosa y más costosa la operación
- Permite tener actualizado el saldo y un mecanismo eficiente de control sobre las existencias reales.
La valuación de los inventarios
- Inconveniente con los valores de las mercancías.
- Al adquirir las en fechas diferentes.
- Es imposible tener una homogeneidad en los valores de las mercancías compradas.
- La valuación de los inventarios se realiza mediante diferentes métodos que buscan determinar el costo de la forma más real, dependiendo del tipo de empresa.
- Metódos de Valuación.
- Promedio Ponderado
- Método Peps
- Método Ueps
- Método Retail.
- Métodos para la fijación del costo.
- Método Retail.
- Método Ueps
- Método Peps
- Promedio Ponderado
- Inconveniente con los valores de las mercancías.
Métodos para la valoración de inventarios.
- Valoración por identificación específica.
- Valoración a costo estándar.
- Valoración a precio de costo.
Imágenes y archivos del mapa
Información
- Descripción
- Sistemas de inventarios y métodos de valuación.
- Creado por
- jorge hernando
- Visitas
- 377
- Etiquetas
- Valoración