
02 Contabilidade Introdutória: Contas Contábeis
Diapositivas del conjunto (11)
-
- Registram elementos semelhantes nas DC;
- Poderão ser agrupadas, máximo 0,1 ou 10% do grupo de contas;
- É vedada a utilização de designações genéricas.
-
- A todo o DÉBITO corresponde um ou mais CRÉDITOS, sendo que o total de DÉBITO é exatamente igual ao total de CRÉDITO.
-
- PAGOU > BANCO. Ex.: Compra de Veículo.
- D - Veículos 500
- C - Banco 500
- RECEBEU > CAIXA. Ex.: Recebimento de Duplicata.
- D - Caixa 500
- C - Clientes 500
-
- ESTÁVEL
- Ex.: Caixa
- INSTÁVEL
- Ex.: Lucros e Prejuízos Acumulados
- O mecanismo de D e C representa o Funcionamento da Conta.
- A Função da Conta é representar a variação Patrimonial.
-
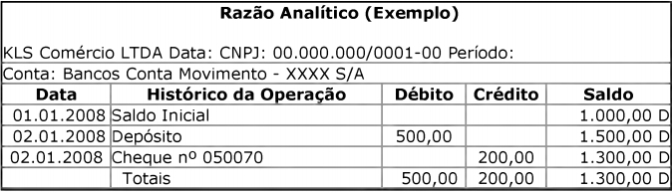
- Pie de imagen: Livro Razão
-
- Elenco de Contas;
- Manual de Contas;
- Modelos de Dmnstrçs padronizadas.
-
- Agentes Consignatários;
- Bens
- Agentes Correspondentes;
- Direitos e Obrigações
- Proprietários.
- PL, Receita e Despesa
-
- Contas Integrais;
- Bens, Direitos e Obrigações
- Contas Diferenciais.
- PL, Despesa e Receita
-
- Contas Patrimoniais
- Contas de Resultado
- Contas de Compensação (Extrapatrimoniais): Registrar atos ADM. relevantes.
- Ex.: Produtos remetidos em CONSIGNAÇÃO e Remessa de Produtos em CONSIGNAÇÃO
- (Consignação = Produtos q não pertencem a entidade)
-
1 - CESPE/IBRAM/Téc Contab/2009
- Existem elementos patrimoniais e de resultados de uma mesma natureza que podem ser agrupados em um único item, denominado conta, que passa a representar tais elementos.
-
- A firma J.J.Montes Ltda. apurou os seguintes valores em 31.12.01:
Información
- Descripción
- Resumo de aula de Contabilidade Introdutória estudada, aula 02. Sistema de contas, contas patrimoniais e de resultado. Plano de contas. O resumo será revisado para que fique sempre o mais simples e curto possível, mas sem deixar informações relevantes de fora.
- Creado por
- Viviana Veloso · abr 2018
- Actualizado
- 30 abr 2018
- Visitas
- 117
- Etiquetas
- Valoración