
Informatica Contable
Diapositivas del conjunto (6)
-
- Tecnología en la contabilidad
- El impacto de la tecnología en la profesión contable está fuera de toda duda. Las tecnologías de la información operan como motor del cambio que permite dar respuesta a las nuevas necesidades de información.
- Al incorporar las tecnologías de la información en la Contabilidad se producen dos consecuencias:
- Mejoras en velocidad (hacer lo mismo pero más rápido).
- Pero las tecnologías de la información pueden y deben producir también cambios en el diseño de sistemas de información
- En cuanto al impacto de las tecnologías de la información en las prácticas y sistemas de información contables es necesario distinguir entre aquellas mejoras que sólo afectan a aspectos cuantitativos y aquellas que permiten que nuevos métodos de trabajo contable puedan llevarse a cabo o permiten diseñar nuevos sistemas de información.
- Entre los primeros podemos citar la mayor velocidad que supone utilizar un soporte informático para:
- Obtener los balances y cuentas de resultados en tiempo real
- Depositar las cuentas en los registros mercantiles por Internet
- Liquidar los impuestos por Internet
- Enviar facturas por intercambio electrónico de información.
-
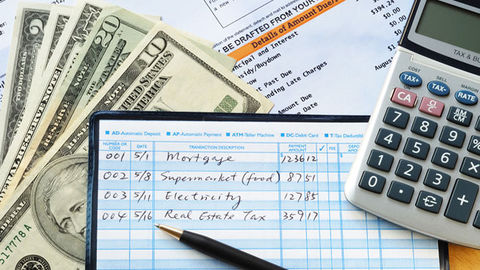
- La Contabilidad es una rama de la Contaduría Pública que se encarga de cuantificar, medir y analizar la realidad económica, las operaciones de las organizaciones, con el fin de facilitar la dirección y el control presentando la información, previamente registrada, de manera sistemática y ordenada para las distintas partes interesadas. Dentro de la contabilidad se registran las transacciones, cambios internos o cualquier otro suceso que afecte económicamente a una entidad.1
- La finalidad de la contabilidad es suministrar información en un momento dado de los resultados obtenidos durante un período de tiempo, que resulta de utilidad a sus usuarios, en la toma de decisiones, tanto para el control de la gestión pasada, como para las estimaciones de los resultados futuros, dotando tales decisiones de racionalidad y eficiencia.2
- Es una disciplina que sigue el método para generar y después aplicar cierta teoría y también procesos, los cuales son:
- Pie de imagen: Contabilidad
-
-
- Pie de imagen: Informatica
- La informática, entonces, ayuda al ser humano en la tarea de potenciar las capacidades de comunicación, pensamiento y memoria. Es aplicada en varias áreas de la actividad social, como por ejemplo en aplicaciones multimedia, arte, ciencia, diseño computarizado, juegos digitales, investigación, transporte público, comunicaciones, robots en las fábricas, control y monitores de procesos industriales, consulta y almacenamiento de información, o gestión de negocios. Si bien se trata de una disciplina nacida con un enfoque hacia/para la industria, a fines del Siglo XX se popularizó y se expandió también hacia el uso hogareño, reemplazando o potenciando la utilidad de otros electrodomésticos (equipos de música, televisores, etc.), servicios (telefonía, etc.) o medios masivos de comunicación (diarios, cine, revistas, etc.).
-
- Pie de imagen: El término informática proviene del francés informatique, implementado por el ingeniero Philippe Dreyfus a comienzos de la década del ’60. La palabra es, a su vez, un acrónimo de information y automatique
- Pie de imagen: La informática reúne a muchas de las técnicas que el hombre ha desarrollado con el objetivo de potenciar sus capacidades de pensamiento, memoria y comunicación. Su área de aplicación no tiene límites: la informática se utiliza en la gestión de negocios, en el almacenamiento de información, en el control de procesos, en las comunicaciones, en los transportes, en la medicina y en muchos otros sectores.
-
- La contabilidad se remonta desde tiempos muy antiguos, cuando el hombre se ve obligado a llevar registros y controles de sus propiedades porque su memoria no bastaba para guardar la información requerida. Se ha demostrado a través de diversos historiadores que en épocas como la egipcia o romana, se empleaban Técnicas contables que se derivan del intercambio comercial. La contabilidad de doble entrada se inicio en las ciudades comerciales italianas; los libros de contabilidad mas antiguos que se conservan provienen de la ciudad de Génova, datan del año 1340, y muestran que, para aquel entonces, las técnicas contables estaban ya muy avanzadas. El desarrollo en China de los primeros formularios de tesorería y de los ábacos, durante los primeros siglos de nuestra era, permitieron el progreso de las técnicas contables en oriente.
- a contabilidad de libros, parte esencial de cualquier sistema, ha sido informatizándose a partir de la segunda mitad del siglo XX, por lo que, cada vez mas, corresponde a los ordenadores o computadoras la realización de estas tareas. El uso generalizado de los equipos informáticos permitió sacar mayor provecho de la contabilidad utilizándose a menudo el termino procesamiento de datos, actualmente el concepto de teneduría ha decaído en incapacidad. La contabilidad como se conoce actualmente, es el producto de toda una gran cantidad de prácticas mercantiles diversas que han exigido a través de los años, para mejorar la calidad de la información financiera en las empresas.La contabilidad hacia el siglo XXI se ve influenciada por tres variables
- • Tecnología.
- • Complejidad y globalización de los negocios.
- • Formación y educación.
Información
- Descripción
- Diapositivas sobre Informatica Contable, creado por Joshua Alfaro el 01/03/2017.
- Creado por
- Joshua Alfaro · mar 2017
- Actualizado
- 1 mar 2017
- Visitas
- 1
- Valoración