
Test
--C..G~~
Crea una cuenta gratis para terminar este test
Guarda tu progreso y consulta tu resultado final.
¿Ya tienes cuenta? Inicia sesión
Preguntas del test (83)
1O processo de correção de um registro contábil realizado com erro na escrituração das entidades é denominado retificação de lançamento, dentre suas formas, qual consiste em efetuar um lançamento inverso àquele feito erroneamente anulando-o totalmente ou parcialmente:
- AEstorno
- BTransferência
- CComplementação
- DRessalva
- EInversão
2Para que um bem seja classificado como imobilizado, deve cumprir quatro características simultaneamente, exceto:
- ASer utilizado nas atividades normais da empresa
- BTer vida útil acima de 1 ano
- CPossuir existência física
- DNão se destinar à venda
- ECumprir as exigências da Comissão de Valores Mobiliários
3Quanto à finalidade, segundo Neves e Viceconti, como são classificados os livros de escrituração:
- ACronológicos e sistemáticos
- BPrincipais e auxiliares
- CSintéticos e analíticos
- DObrigatórios e facultativos
- EDinâmicos e instáveis
4Das equações abaixo, qual representa corretamente a situação plena, ou propriedade total dos ativos de uma entidade:
- APL = 0
- BP = 0
- CP = PL
- DA = P
- EA = 0
5A Lei das Sociedades por Ações estabelece que as notas explicativas devem indicar, exceto:
- AOs principais critérios de avaliação dos elementos patrimoniais
- BOs investimentos em outras sociedades, quando relevantes
- CA taxa de juros, as datas de vencimento e as garantias das obrigações a longo prazo
- DAs diminuições de valor de elementos do ativo
- EOs ajustes de exercícios anteriores
6As demonstrações contábeis dentro do que prescreve na Estrutura Conceitual Básica da contabilidade devem fornecer informações que sejam úteis na tomada de decisões econômicas e avaliações por parte dos usuários em geral. Esta norma aborda as características qualitativas da informação contábil-financeira útil, em que existem características de melhoria, dentre as quais não faz parte:
- ARepresentatividade
- BTempestividade
- CComparabilidade
- DVerificabilidade
- ECompreensibilidade
7Segundo a Lei 6.404/76, no que diz respeito à escrituração, assinale a alternativa correta:
- AA escrituração registra as mutações patrimoniais segundo o regime de caixa
- BAs demonstrações financeiras do exercício em que houver modificação dos critérios contábeis, de efeitos irrelevantes, deverão indica-la em nota e ressaltar esses efeitos
- CAs companhias fechadas poderão observar as normas sobre demonstrações financeiras expedidas pela CVM para as companhias abertas
- DAs demonstrações financeiras das companhias abertas serão assinadas apenas por contadores legalmente habilitados na CVM
- EAs demonstrações financeiras das companhias fechadas serão obrigatoriamente submetidas a auditoria por auditores independentes registrados na CVM
8Segundo Neves e Viceconti, o principal objetivo do(a) ________________ é o de testar (verificar) se o método das partidas dobradas foi respeitado, portanto, o único erro de escrituração que o mesmo aponta ou representa é o da troca de saldos (devedores por credores)
- ABalancete de Verificação
- BDemonstração de Lucros ou Prejuízos Acumulados
- CDemonstração do Fluxo de Caixa
- DBalanço Patrimonial
- ENota Explicativa
9As contas retificadoras são contas que ajustam/retificam os saldos de outras contas e possuem natureza do saldo contrária ao grupo patrimonial a que pertencem. Das opções abaixo, qual não é conta retificadora do Patrimônio Líquido:
- ACapital a integralizar
- BReservas de capital
- CCapital a realizar
- DAções em tesouraria
- EPrejuízos acumulados
10Relacione as classificações das reservas de lucros e assinale a opção correta:
(1) Reserva de Incentivos Fiscais
(2) Reserva de Lucros a Realizar
(3) Reserva Especial de Lucros para Dividendos Obrigatórios
( ) Constituída quando a pessoa jurídica não possuir condições financeiras para realizar o pagamento dos dividendos obrigatórios
( ) Poderá ser constituída no exercício em que o montante do dividendo obrigatório ultrapassar a parcela realizada do lucro líquido
( ) Destinada para a parcela do lucro líquido decorrente de doações ou subvenções governamentais para investimentos- A3, 1, 2
- B1, 2, 3
- C2, 1, 3
- D3, 2, 1
- E2, 3, 1
11Em um período deflacionário. Ao substituir o critério do custo médio pelo PEPS, o:
- ACusto aumenta e o lucro diminui
- BCusto diminui e o lucro diminui
- CCusto diminui e o estoque final diminui
- DLucro aumenta e o estoque final aumenta
- ELucro aumenta e o estoque final diminui
12Assinale a opção que consiste no conceito correto sobre a função econômica e administrativa da contabilidade, respectivamente:
- AApurar o rédito das entidades/ prestar informações para o governo
- BApurar lucro ou prejuízo / prestar informações sobre o patrimônio das entidades
- CControlar o patrimônio das entidades / prestar informações sobre o patrimônio e o resultado
- DApurar o resultado das entidades/ controlar o patrimônio das entidades
- EPrestar informações sobre o resultado / controlar o patrimônio das entidades
13Relacione as operações típicas de concentração e extinção societárias, as quais tornam possível a transmissão de patrimônio e assinale a opção correta
(1) Transformação
(2) Incorporação
(3) Fusão
(4) Cisão
( ) É a operação pela qual a sociedade passa, independentemente de dissolução e liquidação, de um tipo para outro
( ) É a operação pela qual uma ou mais sociedades são absorvidas por outra, que lhe sucede em todos os direitos e obrigações
( ) É a operação pela qual se unem duas ou mais sociedades para formar uma sociedade nova, que lhes sucederá em todos os direitos e obrigações
( ) É a operação pela qual a companhia transfere parcelas do seu patrimônio para uma ou mais sociedades, constituídas para esse fim, ou já existentes- A4, 3, 1, 2
- B1, 3, 2, 4
- C4, 2, 1, 3
- D3, 2, 1, 4
- E1, 2, 3, 4
14Caixa, obras de arte, florestas destinadas a exploração e software devem ser classificados em quais grupos patrimoniais de ativo, respectivamente:
- AImobilizado, Imobilizado, Investimento e Imobilizado
- BAtivo circulante, Investimentos, Investimentos e Intangível
- CAtivo circulante, Imobilizado, Investimento e Intangível
- DImobilizado, Imobilizado, Investimentos e Intangível
- EAtivo circulante, Investimentos, Imobilizado e Intangível
15Segundo Neves e Viceconti, são parcelas redutoras dos preços de compra e venda em função de eventos ocorridos após tais operações:
- ADescontos financeiros
- BDescontos incondicionais
- CAbatimentos
- DDevoluções de compras
- EDevoluções de vendas
16Consistem em hipóteses de recuperação de impostos, com exceção de:
- ACompras para comercialização ou revenda
- BCompras para industrialização ou transformação
- CEnergia elétrica usada no processo industrial
- DBens destinados ao Ativo não circulante - Imobilizado
- EDespesas com pesquisa e desenvolvimento industrial
17Dos itens abaixo, assinale o que pode ser depreciado:
- ATerrenos
- BObras de arte
- CEdifícios
- DFundo de comércio
- EJazidas
18Segundo Neves e Viceconti, representa o campo de aplicação/atuação da contabilidade:
- AOs direitos
- BO patrimômio
- CAs aziendas
- DO rédito
- EAs contas de resultado
19O Balanço Patrimonial é a demonstração que tem por objetivo expressar os elementos financeiros e patrimoniais de uma entidade, através da apresentação ordenada de suas aplicações de recursos (Ativo) e das origens desses recursos (Passivo). Seguindo esta orientação, as contas do passivo devem obedecer a:
- AOrdem crescente de liquidez
- BOrdem decrescente das exigibilidades
- COrdem decrescente de liquidez
- DOrdem crescente das exigibilidades
- EOrdem decrescente de prazo
20Assinale a opção correta:
No balanço, os elementos do ativo serão avaliados segundo os seguintes critérios:- AOs direitos classificados no imobilizado, pelo valor de mercado
- BOs elementos do ativo decorrentes de operações de longo prazo serão ajustados a valor presente, sendo os demais ajustados quando houver efeito relevante
- COs direitos classificados no intangível, pelo custo de aquisição mais o saldo da respectiva conta de amortização
- DOs investimentos permanentes pelo custo de aquisição
- EOs investimentos temporários pelo método da equivalência patrimonial
21Assinale Falso (F) ou Verdadeiro (V), à luz dos Princípios e Convenções da contabilidade e assinale a opção correta:
( ) Segundo o Princípio da Entidade, o patrimônio pertence à Entidade, mas a recíproca não é verdadeira.
( ) O Princípio da Competência pressupõe a simultaneidade da confrontação de receitas e despesas
( ) O Princípio da Continuidade refere-se ao processo de mensuração dos componentes patrimoniais para produzir informações íntegras e tempestivas
( ) O Princípio da Prudência pressupõe que ativos e receitas não sejam superestimados
( ) O Princípio da Entidade pressupõe que a entidade continuará em operação no futuro.- AV, V, F, V, F
- BF, V, F, F, V
- CV, V, F, V, V
- DF, F, F, F, V
- EV, V, F, F, V
22A demonstração dos Fluxos de Caixa (DFC) evidencia a variação do grupo Disponível da sociedade entre dois exercícios sociais consecutivos. O Disponível representa, portanto, os recursos de liquidez imediata que se encontram em poder da entidade. A variação do Disponível entre dois exercícios depende do fluxo de caixa (entrada menos saídas) de três tipos de atividades:
- ALiquidez imediata, liquidez corrente e liquidez seca
- BDe curto prazo, de médio prazo e de longo prazo
- COperacional, de financiamento e de investimento
- DDiretas, indiretas e mistas
- EBens, direitos e obrigações
23A demonstração contábil que tem por finalidade evidenciar quais foram os fatores que provocaram a variação do Disponível da sociedade de um exercício para o outro é a:
- ADemonstração das Mutações do Patrimônio Líquido
- BDemonstração de Fluxo de Caixa
- CBalancete de Verificação
- DDemonstração de Lucros ou Prejuízos Acumulados
- EDemonstração do Valor Adicionado
24As sociedades anônimas de economia mista estão sujeitas à Lei 6.404/76, sem prejuízo das disposições especiais da lei federal. A respeito dos conceitos sobre sociedades anônimas de economia mista, assinale a opção correta:
- AAs companhias abertas de economia mista estão também sujeitas às normas expedidas pela Comissão de Valores Mobiliários
- BAs companhias de economia mista poderão ter Conselho de Administração
- CO funcionamento do conselho fiscal será temporário nas companhias de economia mista, um dos seus membros e respectivo suplente serão eleito pelas ações ordinárias minoritárias e outro pelas ações preferenciais, se houver
- DPara que uma sociedade seja extinta, é preciso que haja em primeiro lugar sua liquidação, que é o ato pelo qual se desfaz o vínculo contratual entre os sócios
- EExtingue-se a companhia somente por: encerramento de liquidação, incorporação ou fusão
25Segundo o CPC nº 16 – Estoques, o custo de aquisição dos estoques compreende, exceto:
- AOs custos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e outros serviços
- BO preço de compra
- COs impostos de importação e outros tributos (exceto os recuperáveis junto ao fisco)
- DO preço de venda
- EDescontos comerciais, abatimentos e outros itens semelhantes
26A Cia. TOP4 é detentora de 60% das ações com direito a voto da Cia. Restodoadonai. Essas ações correspondem a 30% do capital total da controlada. No exercício de 2017, a controlada auferiu um lucro de R$ 150.000,00. Na contabilidade da controladora, esse fato acarreta um lançamento, em R$, de:
- A27.000,00 como receitas financeiras
- B45.000,00 como resultado positivo de equivalência patrimonial
- C45.000,00 como receitas financeiras
- D90.000,00 como outras receitas operacionais
- E90.000,00 como resultado positivo de equivalência patrimonial
27Uma pequena empresa apresenta os seguintes dados para o mês de abril de 2017:
Com base nessas informações, assinale a opção que apresenta o Lucro Bruto do período.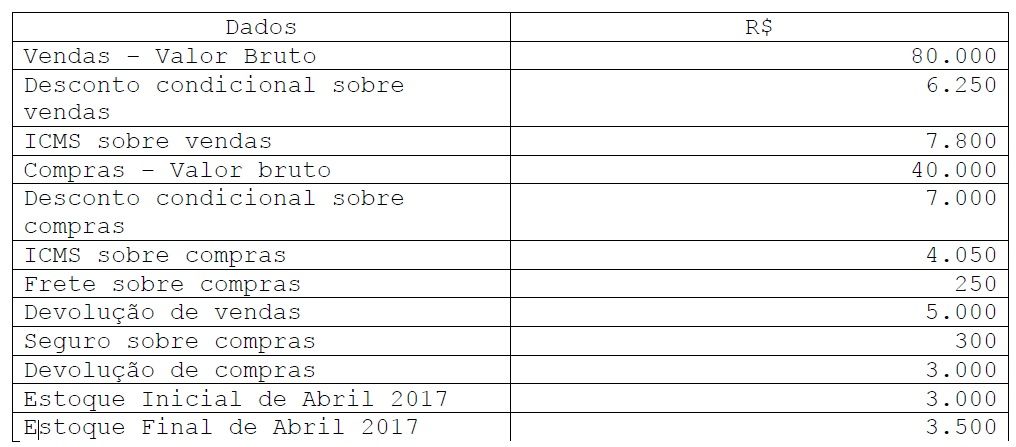
- A39.950
- B34.950
- C33.000
- D35.250
- E34.200
28Uma empresa adquiriu e recebeu um bem, em 28/02/2013, por R$ 500.000,00. A vida útil original desse bem é estimada em 10 anos. Sabendo-se que o bem começou a ser utilizado no dia seguinte; que foi gasto R$ 20.000,00 com frete e instalação; que o valor residual estimado é de R$ 40.000,00 e que a depreciação é calculada pelo método das quotas constantes. Sendo assim, pode-se afirmar que o valor total da depreciação do bem, lançado no exercício de 2014, encerrado em 31/12/2017, em reais, foi de :
- AR$ 232.000,00
- BR$ 240.000,00
- CR$ 320.000,00
- DR$ 350.000,00
- ER$ 360.000,00
29Uma determinada empresa definiu em seu Estatuto Social que as Debêntures, administradores, empregados e Partes Beneficiárias têm direito (cada uma) a 10% do lucro do exercício. Considere ainda que a empresa em questão tenha saldo de Lucro após o IR e CSLL de R$ 359.000,00 e Prejuízo acumulado de R$ 100.000,00, qual o valor a ser repassado da participação dos empregados?
- AR$ 22.110,00
- BR$ 18.881,00
- CR$ 20.979,00
- DR$ 23.310,00
- ER$ 25.900,00
30Uma máquina tem custo de aquisição de R$ 200.000,00, valor residual de R$ 40.000,00 e vida útil de quatro anos. Ao final do terceiro ano, o saldo da depreciação acumulada, considerando o método de soma dos dígitos dos anos, será de:
- AR$ 200.000,00
- BR$ 180.000,00
- CR$ 144.000,00
- DR$ 112.000,00
- ER$ 100.000,00
31Do Balanço Patrimonial de uma empresa, foram extraídos os seguintes dados:
Patrimônio Líquido – R$ 150.000,00
Mercadorias – R$ 150.000,00
Fornecedores – R$ 50.000,00
Os dados faltantes são os relativos a Capital, Lucros ou Prejuízos Acumulados e outros Ativos, e têm, respectivamente os seguintes valores (considere que os valores em parênteses referem-se a prejuízos)- AR$ 150.000,00; zero e zero
- BR$ 150.000,00; (R$ 50.000,00) e zero
- CR$ 150.000,00; R$ 50.000,00; e R$ 50.000,00
- DR$ 100.000,00; R$ 50.000,00; e R$ 50.000,00
- ER$ 150.000,00; (R$ 50.000,00); e R$ 50.000,00
32As primeiras operações da empresa TOP4 S.A foram:
12-01-X2: Integralização, em moeda corrente, do capital social de R$ 50.000,00;
13-01-X2: Pagamento de R$ 2.000,00 à vista referente à despesa com a constituição da empresa;
15-01-X2: Aquisição de uma loja por R$ 90.000,00 sendo R$ 20.000,00 em dinheiro e R$ 70.000,00 para pagamento em 15-04-X2;
24-01-X2: Compra de móveis e utensílios, à vista, por R$ 20.000,00;
29-01-X2: Compra, à prazo, de mercadorias para revenda, no montante de R$ 200.000,00.
No balancete levantado após a última operação, o somatório dos saldos devedores das contas importou em:- AR$ 360.000,00
- BR$ 300.000,00
- CR$ 322.000,00
- DRS 318.000,00
- ER$ 320.000,00
33Uma empresa que adquiriu um carro para seu próprio uso, pagando uma entrada de 20 % e aceitando duplicatas no valor de R$ 20.000,00, deverá fazer o seguinte lançamento contábil:
- ADiversos 25.000,00
a Duplicatas a Pagar
Caixa 5.000,00
Veículos 20.000,00 - BVeículos 25.000,00
a Diversos
a Caixa 5.000,00
a Duplicatas a Pagar 20.000,00 - CDiversos 20.000,00
a Duplicatas a Pagar
Caixa 4.000,00
Veículos 16.000,00 - DVeículos 24.000,00
a Diversos
a Caixa 4.000,00
a Duplicatas a Pagar 20.000,00 - EVeículos 20.000,00
a Diversos
a Caixa 4.000,00
a Duplicatas a Pagar 16.000,00
- ADiversos 25.000,00
34A comercial TEUCUEMEU Ltda., apresentou no exercício social findo em 31.12.20X7, os seguintes resultados:
Lucro Bruto R$ 60.000,00
Lucro Operacional R$ 110.000,00
Lucro Não Operacional R$ 20.000,00
Lucro Líquido R$ 80.000,00
Posteriormente, o contador da empresa constatou uma subavaliação no estoque de mercadorias para revenda, naquela data, no montante de R$ 6.000,00. A correção efetuada implicou:- AAumento do Lucro Bruto
- BDiminuição do Lucro Líquido
- CDiminuição do Lucro Bruto
- DAumento do Lucro Bruto e diminuição do Lucro Líquido
- EDiminuição do Lucro Operacional e aumento do Lucro Não Operacional
35É função econômica da Contabilidade:
- Aapurar lucro ou prejuízo
- Bcontrolar o patrimônio
- Cevitar erros e fraudes
- Defetuar os registros dos fatos contábeis
- Everificar a autenticidade das operações
financeiras das aziendas
36Relacione a primeira coluna com a segunda, e assinale
a opção que contém o preenchimento correto dos
parênteses.
I-permutativo
II-modificativo aumentativo
III-modificativo diminutivo
IV-misto aumentativo
V-misto diminutivo
()venda com lucro
()venda com prejuízo
()venda sem lucro e sem prejuízo
()aumento de capital efetuado, pelos sócios, em dinheiro
()despesas de salários- A(IV)(V)(I)(III)(II)
- B(II)(III)(I)(IV)(V)
- C(IV)(V)(-)(II)(III)
- D(II)(III)(-)(IV)(V)
- E(IV)(V)(I)(II)(III)
37Com relação às afirmações abaixo, assinale a
alternativa correta.- ASalários a Pagar é conta de despesa, pois
representa a parte dos salários que ainda não foi
paga - BFornecedores tem saldo credor, porque representa
um débito da empresa - CClientes tem saldo devedor, porque representa um
débito da empresa - DFornecedores representa uma dívida da empresa,
por isso é uma conta de saldo devedor - EClientes representa um direito da empresa, por
isso é uma conta de saldo credor
- ASalários a Pagar é conta de despesa, pois
38A escrituração do livro Diário com as operações
registradas em rigorosa ordem cronológica de dia, mês
e ano atende a uma:- Aformalidade extrínseca prevista para os livros
obrigatórios - Bexigência de natureza contratual
- Cformalidade intrínseca prevista para os livros
obrigatórios - Dformalidade extrínseca prevista para os livros
facultativos - Eformalidade intrínseca prevista para os livros
facultativos
- Aformalidade extrínseca prevista para os livros
39A avaliação de bens e direitos do Ativo tem o seguinte
tratamento:- Aos estoques são avaliados pelo preço de mercado,
exceto os de mercadorias fungíveis destinadas à
venda - Bos direitos e títulos de crédito, pelo valor de
mercada ou de aquisição, se este for maior - Cos direitos referentes a mercadorias, pelo valor
de mercado ou de aquisição, se este for menor - Dos direitos que tiverem por objeto as mercadorias
e matérias-primas, pelo custo de aquisição,
ajustado ao valor de mercado, quando este for
inferior - Eas matérias-primas serão analisadas pelo preço de
mercado
- Aos estoques são avaliados pelo preço de mercado,
40É incorreto afirmar que:
- Aos descontos incondicionais não são excluídos do
valor da transação para fins de se determinar a
base de cálculo do IPI - Bos descontos incondicionais não dependem de
evento posterior à emissão da nota fiscal - Cos abatimentos são parcelas redutoras dos preços
de compra e venda em função de diferença no tipo,
qualidade, quantidade, preço ou peso das
mercadorias que esteja em desacordo com o pedido
ou com a nota fiscal - Dos descontos financeiros concedidos ocorrem no
recebimento antecipado de direitos de crédito
contra terceiros - Eos descontos financeiros, sejam concedidos ou
obtidos, são computados na apuração do resultado
com mercadorias
- Aos descontos incondicionais não são excluídos do
41Na determinação da Receita Líquida de Vendas, são
valores redutores da Receita Bruta de Vendas:- AICMS, ISS, IPI, Vendas Canceladas do Exercício
Anterior - BVendas Canceladas, Descontos Financeiros
Concedidos e Abatimento sobre Vendas - CVendas Canceladas de Períodos Anteriores
- DComissões sobre vendas e Fretes sobre Vendas
- EPIS-Receita Bruta, COFINS-Receita Bruta, e ICMS
sobre Vendas
- AICMS, ISS, IPI, Vendas Canceladas do Exercício
42Quando se adota o regime de competência, é incorreto
afirmar que:- Aos saldos das contas de resultado, caso nela
remanesçam parcelas que se referem a exercícios
futuros, são automaticamente transferidas para o
resultado do exercício - Ba receita é reconhecida quando bens ou serviços
são vendidos para terceiros em troca de dinheiro
ou de outro valor do Ativo - Cas receitas e despesas são atribuídas aos
períodos de ocorrência de seus respectivos fatos
geradores - Dna produção de longo prazo, quando o preço é
estabelecido em contrato que não corre o risco de
ser descumprido e existe uma estimativa técnica
dos outros custos a serem incorridos, a receita
deve ser reconhecida gradativamente e de forma
proporcional ao avanço da obra - Ea despesa também deve ser reconhecida quando um
passivo é incorrido sem correspondente aumento de
ativo, como no caso de constituição de provisão
decorrente de garantia do produto vendido
- Aos saldos das contas de resultado, caso nela
43Os ativos são registrados pelos valores pagos ou a
serem pagos em caixa ou equivalentes caixa ou pelo
valor justo dos recursos entregues para adquiri-los.
Essa afirmação está de acordo com o princípio da
contabilidade:- Ada Prudência
- Bda Competência
- Cda Entidade
- Ddo Registro pelo Valor Original
- Eda Oportunidade
44A resolução CFC nº750, de 29 de dezembro de 1993,
estabeleceu os princípios de contabilidade aplicáveis
às sociedades brasileiras. A respeito do assunto,
assinale a alternativa correta- ANa aplicação dos princípios a situações
concretas, os aspectos formais das transações
devem prevalecer sobre sua essência - BA continuidade da entidade influencia o valor
econômico de seus ativos e, em muitos casos, o
valor e o vencimento de seus passivos - CO princípio da Prudência estabelece que a
avaliação deve ser feita pelos valores de
entrada, considerando-se como tais os resultados
do consenso com os agentes externos ou da
imposição destes - DComo decorrência do Registro pelo Valor Original,
na contabilidade, devem ser as variações
patrimoniais na medida e na extensão em que estas
ocorrerem - EA autonomia do patrimônio pertencente à entidade
constitui o cerne do princípio da Competência
- ANa aplicação dos princípios a situações
45A respeito das informações contábeis, é correto
afirmar que:- AToda informação relevante é confiável
- BA representação fidedigna da informação contábil
é uma característica qualitativa fundamental - CQuanto maior grau de neutralidade da informação
contábil, menor sua confiabilidade - DA necessidade da comparabilidade é um empecilho
para que se introduzam normas contábeis mais
aperfeiçoadas - EA tempestividade do registro e a contabilidade da
informação contábil têm relação inversa entre si
46A conta Adiantamento a Empregados:
- ATem sempre saldo devedor, ou nulo
- BÉ redutora do ativo
- CRepresenta um passivo da companhia
- DModifica o valor do Patrimônio Líquido
- EÉ creditada quando pago o adiantamento ao
empregado
47A despesa de aluguel, referente aos meses de janeiro a
junho de 20X1, pagas antecipadamente por uma empresa
que encerra seu período de apuração em 31.12.20X0,
deve figurar:- ANa Demonstração do Resultado do Exercício
- BNo Ativo Realizável a Longo Prazo do Balanço
Patrimonial. - CNo Ativo Circulante do Balanço Patrimonial
- DNo Ativo Imobilizado do Balanço Patrimonial
- ENo grupo Resultado de Exercícios Futuros
48Os investimentos em ações de outras empresas com
perspectiva de resgate em doze meses e os empréstimos
de curto prazo concedidos a sócios ou acionistas são
classificados, respectivamente no Balanço Patrimonial,
como:- AInvestimentos e Realizável a Longo Prazo
- BAtivo Circulante e Investimentos
- CAtivo Circulante e Ativo Não Circulante
- DAmbos no Ativo Circulante
- EIntangível e Realizável a Longo Prazo
49As Demonstrações Contábeis, obrigatórias para as
Companhias Abertas, são:- ABalanço Patrimonial, Demonstração de Lucros e
Perdas e Demonstração dos Fluxos de Caixa - BBalanço Patrimonial, Demonstração do Resultado do
Exercício, Demonstração de Lucros ou Prejuízos
Acumulados e Notas Explicativas - CBalanço Patrimonial, Demonstração do Resultado do
Exercício, Demonstração de Lucros ou Prejuízos
Acumulados, Demonstração de Origens e Aplicação
de Recursos, e Demonstração do Valor Adicionado - DBalanço Patrimonial, Demonstração do Resultado do
Exercício, Demonstração das Mutações do
Patrimônio Líquido, Demonstração dos Fluxos de
Caixa e Demonstração do Valor Adicionado - ESomente Balanço Patrimonial e Notas Explicativas
- ABalanço Patrimonial, Demonstração de Lucros e
50Na Demonstração do Fluxo de Caixa, constitui uma
entrada de caixa classificada nas atividades de
financiamento:- AVenda de mercadorias a prazo
- BIntegralização de ações emitidas
- CAlienação de participações societárias
permanentes - DVenda de imobilizado a longo prazo
- EDividendos recebidos
51Em relação à elaboração da Demonstração do Valor
Adicionado, é correto afirmar que:- ANo valor dos insumos adquiridos de terceiro devem
estar incluídos os impostos incidentes sobre a
aquisição, sejam recuperáveis ou não - BO Resultado Positivo da Equivalência Patrimonial
integra o Valor Adicionado produzido pela
entidade - CO valor contabilizado para constituição da
Provisão para Créditos de Liquidação Duvidosa
deve ser somado ao valor das vendas para cálculo
do Valor Adicionado Bruto - DO valor da alienação de Ativos Não Circulante não
deve ser computado no cálculo do Valor Adicionado
a distribuir pela entidade - ENa distribuição do valor adicionado, os juros
sobre o capital próprio devem ser computados como
remuneração do capital de terceiros
- ANo valor dos insumos adquiridos de terceiro devem
52Através da Resolução nº 1.125, de 2008, o Conselho
Federal de Contabilidade recomenda que:- AOs juros sobre o capital próprio e os dividendos
pagos sejam classificados como fluxo de caixa das
atividades de financiamento - BOs juros sobre empréstimos, recebidos ou pagos,
como fluxos de caixa das atividades de
financiamento - COs dividendos e juros sobre o capital próprio
recebidos, como fluxos de caixa das atividades de
investimento - DOs juros sobre o capital próprio, recebidos ou
pagos, como fluxos de caixa das atividades
operacionais - EOs dividendos, recebidos ou pagos, como fluxo de
caixa das atividades de investimento
- AOs juros sobre o capital próprio e os dividendos
53Como são classificadas as contas, quanto à utilização?
- AEstáveis e instáveis
- BUnilaterais e bilaterais
- CIntegrais e diferenciais
- DDinâmicas e estáticas
- ESintéticas e analíticas
54Dentro da Estrutura Conceitual da Contabilidade, qual
das características qualitativas ajuda a assegurar aos
usuários que a informação representa fidedignamente o
fenômeno econômico que se propõe representar?- AComparabilidade
- BRepresentação fidedigna
- CVerificabilidade
- DTempestividade
- ERelevância
55Considere as informações da tabela abaixo.
Com base nos dados acima, em 30/07 o estoque final de material pelos critérios preço médio, PEPS e UEPS é respectivamente: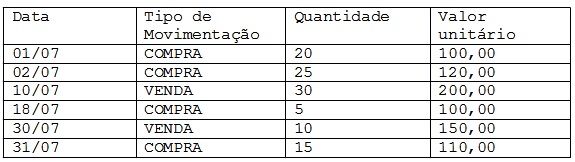
- A1.083,33, 1.100,00 e 1.000,00
- B2.733,33, 2.750,00 e 2.650,00
- C1.100,00, 1.100,00 e 1.000,00
- D1.000,00, 2.750,00 e 2.650,00
- E1.083,33, 1.000,00 e 1.100,00
56O balanço contábil de uma empresa industrial
apresentou os seguintes saldos em suas contas ao final
do exercício F1.
Com base nos saldos das contas apresentadas, é correto
afirmar que o valor das Receitas foi: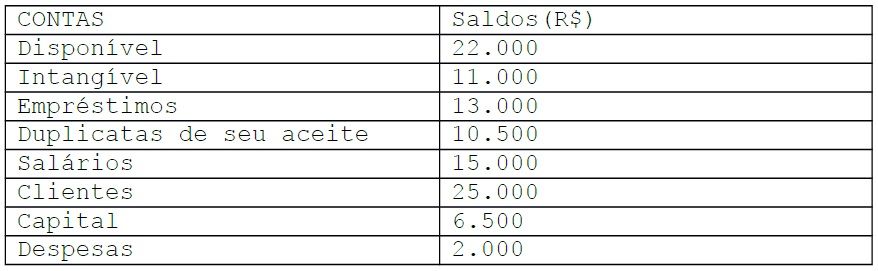
- AR$ 30.000,00
- BR$ 24.000,00
- CR$ 34.500,00
- DR$ 41.000,00
- ER$ 45.000,00
57A empresa CFO apresenta os seguintes dados para o mês
de março de 2018:
Com base nessas informações, assinale a opção que
apresenta as Compras Líquidas (CL) e o Resultado com
Mercadorias Vendidas (RCM), respectivamente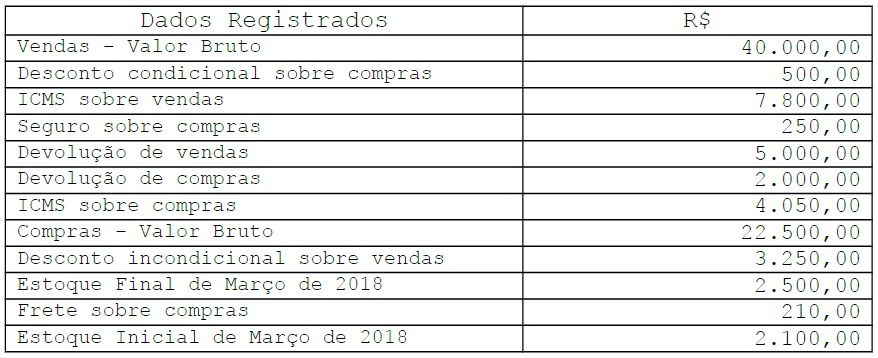
- AR$ 16.410,00 e R$ 7.840,00
- BR$ 16.910,00 e R$ 7.400,00
- CR$ 16.910,00 e R$ 7.440,00
- DR$ 16.510,00 e R$ 7.940,00
- ER$ 12.910,00 e R$ 23.950,00
58Analise os dados abaixo referentes ao Balanço
Patrimonial de uma empresa
Com base nas informações apresentadas na tabela acima,
pode-se afirmar que: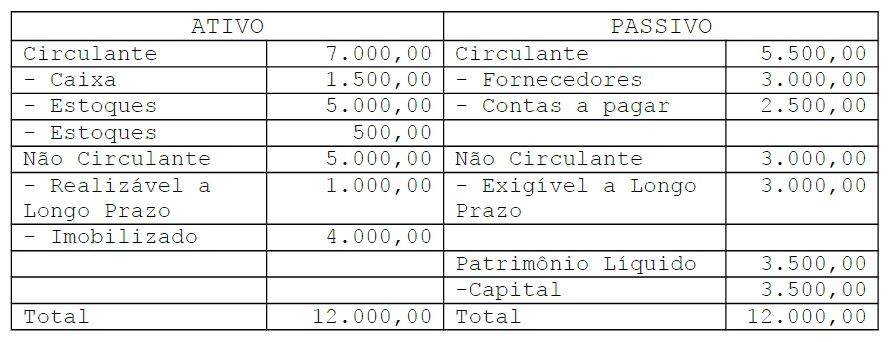
- Aa situação financeira da empresa a curto prazo é
favorável em R$ 1.050,00 - Bo índice de Liquidez Seca é igual a 1,27
- Co índice de Liquidez Corrente é igual a 0,27
- Do índice de Liquidez Imediata é igual a 0,27
- Eo índice de Liquidez Geral é igual a 1,54
- Aa situação financeira da empresa a curto prazo é
59Tirulipa adquiriu e recebeu um bem, em 31/03/2015, por
R$ 600.000,00. A vida útil original desse bem é
estimada em 5 anos. Sabendo-se que o bem começou a ser
utilizado no dia seguinte; que foi gasto R$ 30.000,00
com frete e instalação; que o valor residual estimado
é de R$ 30.000,00; e que a depreciação é calculada
pelo método da soma dos dígitos.
Sendo assim, pode-se afirmar que o valor total da
depreciação do bem, lançado em 31/03/2018, em reais,
foi de:- AR$ 480.000,00
- BR$ 360.000,00
- CR$ 240.000,00
- DR$ 120.000,00
- ER$ 560.000,00
60Uma empresa, durante o exercício de 2016, contabilizou
os resultados abaixo relacionados.
A Demonstração do Resultado do Exercício, elaborada a
partir dos valores acima, vai evidenciar um Lucro
Líquido do Exercício no valor de: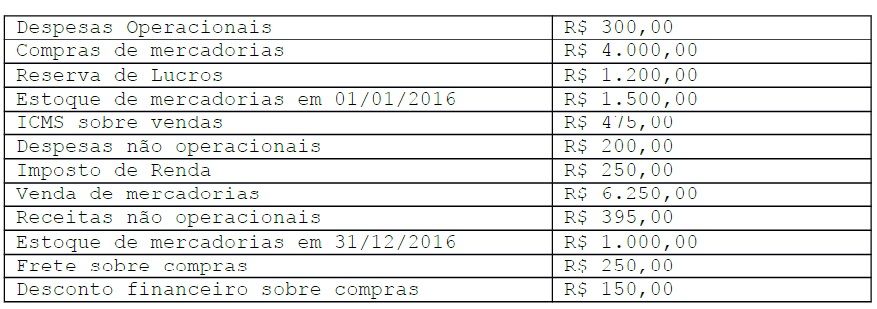
- AR$ 820,00
- BR$ 670,00
- CR$ 1.025,00
- DR$ 920,00
- ER$ 275,00
61Analise as informações constantes da tabela abaixo,
referentes ao término do exercício de um determinado
ano.
Com base na tabela acima, assinale a opção que
apresenta o saldo da Demonstração de Lucros ou
Prejuízos Acumulados (DLPA).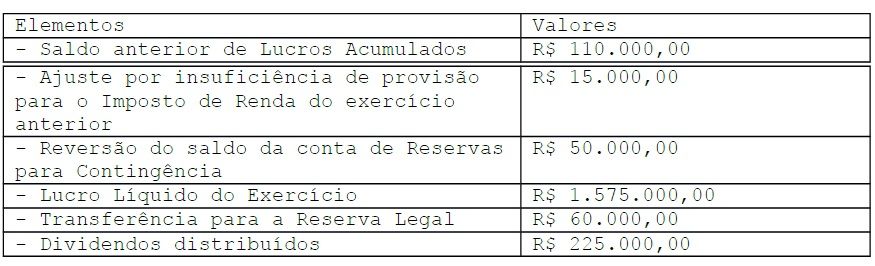
- AR$ 1.885.000,00
- BR$ 1.555.000,00
- CR$ 1.435.000,00
- DR$ 1.335.000,00
- ER$ 1.315.000,00
62 ;
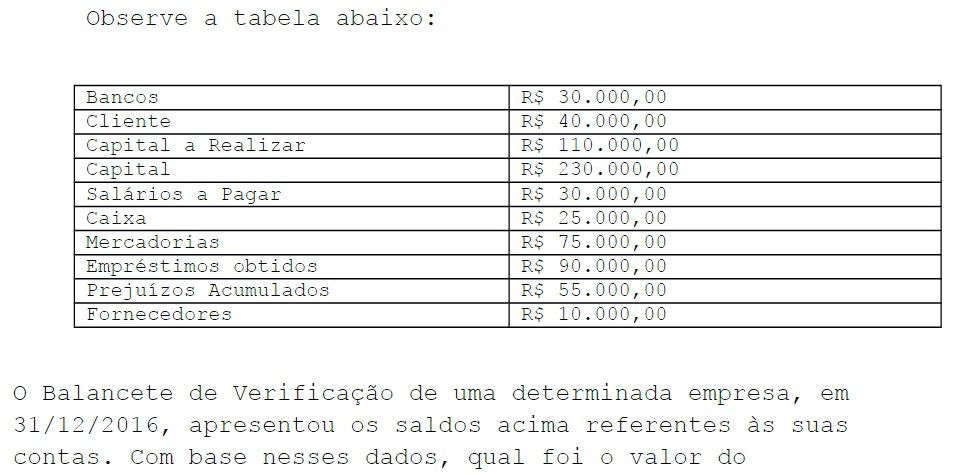
- AR$ 65.000,00
- BR$ 85.000,00
- CR$ 120.050,00
- DR$ 285.000,00
- ER$ 347.500,00
63A empresa CFO adquiriu R$ 180,00 de mercadorias,
pagando 50% em moeda corrente, com desconto de 30%, e
aceitando uma duplicata pelo restante. Dessa forma, é
correto afirmar que o Ativo da firma:- Aaumentou em R$ 63,00
- Baumentou em R$ 180,00
- Caumentou em R$ 54,00
- Daumentou em R$ 90,00
- Eaumentou em R$ 117,00
64.
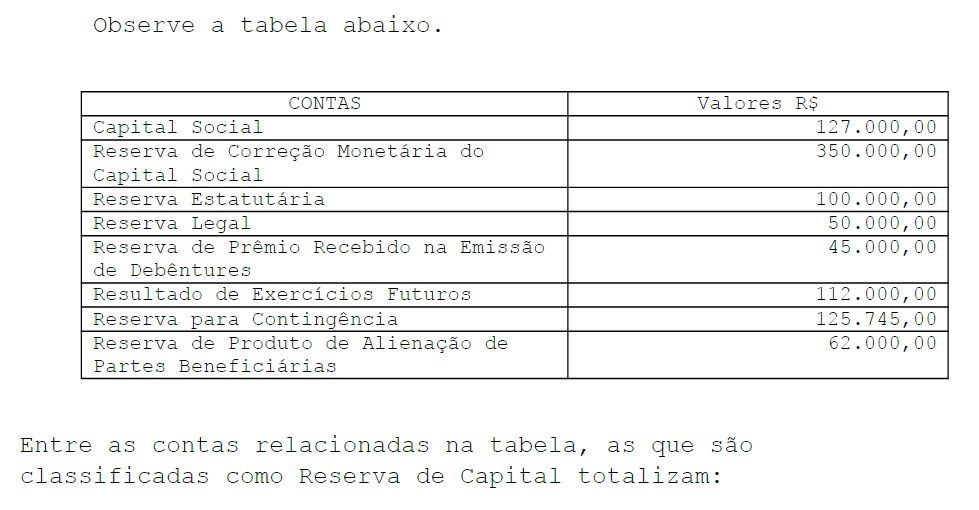
- AR$ 112.000,00
- BR$ 457.000,00
- CR$ 126.302,00
- DR$ 582.745,00
- ER$ 507.000,00
65Uma empresa adquire R$ 150.000,00 de mercadoria,
vendendo a metade por R$ 175.000,00, com uma alíquota
de 10% de ICMS incluído no preço, na venda e na
compra, quanto terá de ICMS a recolher?- AR$ 1.500,00
- BR$ 1.750,00
- CR$ 2.500,00
- DR$ 22.500,00
- ER$ 32.500,00
66A contabilidade registra:
- AOs fenômenos que afetam o patrimônio das aziendas, provocados ou consentidos pela
administração - BOs fenômenos econômicos e não econômicos que afetam o patrimônio das aziendas,
provocados, consentidos ou não pela administração - COs fenômenos econômicos e não econômicos que afetam o patrimônio das aziendas
provocados/consentidos pela administração - DOs fenômenos econômicos que afetam o patrimônio das aziendas, provocados,
consentidos ou não pela administração - EOs fenômenos financeiros decorrentes de vendas e compras a prazo
- AOs fenômenos que afetam o patrimônio das aziendas, provocados ou consentidos pela
67Considerando: CP= capital próprio; CTe=capital de terceiros; CN= capital nominal; CTo=
capital total a disposição da empresa; PL= patrimônio líquido; SLp= Situação liquida Positiva;
e A= ativo, pode se afirmar que CTo é igual a:- ACP + CTe (-) SLp
- BA + CTe
- CCP + CTe
- DA (-) SLp
- ECP + CTe + CN
68No levantamento de Balanço para apuração do resultado do período, as contas de:
- ACustos e despesas são debitadas em contrapartida de uma conta transitória de resultado
- BReceitas são creditadas em contrapartida de uma conta transitória de resultado
- CCustos e despesas são creditados em contrapartida de uma conta transitória de
resultado - DReceitas são creditadas em contrapartida de conta de Lucros ou Prejuízos acumulados
- EReceitas são creditadas e as despesas e custos são debitadas em contrapartidas
69Em relação ao texto abaixo, assinale a afirmativa falsa.
O princípio basilar do Método das Partidas Dobradas – não há débito sem crédito
correspondente – permite que se chegue às seguintes conclusões- AA soma dos débitos é sempre igual à soma dos créditos
- BA soma dos saldos devedores é sempre igual à soma dos saldos credores
- CA soma das despesas (débito) é sempre igual a soma das receitas (crédito)
- DA um débito ou a mais de um débito, numa ou mais contas, deve corresponder um
crédito equivalente em uma ou mais contas - EO total do Ativo será igual à soma do Passivo com o PL
70As técnicas de que a contabilidade utiliza para alcançar os seus objetivos são:
- AEscrituração, planejamento, coordenação e controle
- BEscrituração, balanços, inventários e orçamentos
- CContabilização, auditoria, controle e análise de balanços
- DAuditoria, analise de balanços, planejamento e controle
- EAuditoria, escrituração, analise de balanços e demonstrações contábeis
711- Adiantamento de clientes
2- Bancos
3- Caixa
4- Duplicatas a pagar
5- Edifícios de uso
6- Fornecedores
7- Maquinas fabris
8- Mercadorias em estoque
9- Nota promissória de sua emissão
10- Receitas de vendas
11- Salários a pagar
12- Terrenos
Levando-se em conta os dados fornecidos, assinale a opção que indica, pelos números de
ordem, exclusivamente contas que se classificam como ativo:- A1-2-3 e 5
- B5-8 e 12
- C1-5-7 e 12
- D1-2-5 e 8
- E2-4-7 e 8
72Os lançamentos abaixo, efetuados na mesma data,
1) Duplicatas a receber
a receita de vendas 10.000,00
2) CMV
a mercadorias em Estoques 5.000,00
Referem-se a:- AVenda de mercadorias de uma empresa que adota o sistema inventário permanente
de estoques, com lucro de 100% sobre o CMV - BCompra de mercadorias a prazo de uma empresa que adota o sistema de inventário
periódico de estoques e subsequente venda delas com lucro de 100% sobre o preço
de custo - CVenda de mercadorias a prazo de uma empresa que adota o sistema de inventário
periódico de estoques, não havendo informações suficientes para se determinar a
taxa de lucro da operação - DVenda de mercadorias a prazo de uma empresa que adota o sistema de inventário
periódico de estoques, com lucro de R$ 5.000,00 sobre o CMV - EVenda de mercadorias de uma empresa que adota o sistema de inventário
permanente de estoques, não havendo informações suficientes para se determinar
se houve ou não lucro na operação
- AVenda de mercadorias de uma empresa que adota o sistema inventário permanente
73Na comparação entre os métodos de avaliação de estoques aceitos pela, podemos afirmar
que:- AO método PEPS possui EF +, CMV (-) e LB (-)
- BO método UEPS possui EF +, CMV (-) e LB (-)
- CO método PMPm possui EF +, CMV + e LB +
- DO método PEPS possui EF +, CMV (-) e LB +
- EO método PMPf possui EF +, CMV (-) e LB (-)
74Em relação aos descontos e abatimentos é incorreto afirmar:
- AOs descontos incondicionais não são excluídos do valor da transação para fins de se
determinar a base de cálculo do IPI - BOs descontos incondicionais não dependem de evento posterior à emissão da nota fiscal
- COs abatimentos são parcelas redutoras dos preços de compra e venda em função de
diferença no tipo, qualidade, quantidade, preço ou peso das mercadorias que esteja em
desacordo com o pedido ou com a nota fiscal - DOs descontos financeiros concedidos ocorrem no recebimento antecipado de direitos de
crédito contra terceiros - EOs descontos financeiros, sejam concedidos ou obtidos, são computados na apuração
do RCM
- AOs descontos incondicionais não são excluídos do valor da transação para fins de se
75Na determinação da Receita liquida de Vendas, são valores redutores da Receita Bruta de
Vendas:- AICMS, ISS, IPI, vendas canceladas do Exercício anterior
- BVendas canceladas, descontos financeiros concedidos e abatimentos sobre vendas
- CVendas canceladas de período anteriores
- DComissões sobre vendas e fretes sobre vendas
- EPIS-Receita Bruta, COFINS-Receita Bruta e ICMS sobre Vendas
76Pelo livro de controle do ICMS, um comerciante apurou o valor de R$ 12.000,00 de ICMS
devido pelas vendas efetuadas durante o exercício, e de R$ 9.000,00 de ICMS decorrente
das compras efetuadas a seus fornecedores durante o mesmo exercício. Na demonstração
do Resultado do Exercício, o contabilista fará constar, em R$:- A12.000,00 como dedução da Receita Bruta de vendas
- B12.000,00 como despesa operacional
- C3.000,00 como dedução da Receita Bruta de Vendas
- D3.000,00 como despesa operacional
- E9.000,00 como CMV e R$ 3.000,00 como Despesa operacional
77Os ativos são registrados pelos valores pagos ou a serem pagos em caixa ou equivalentes
caixa ou pelo valor justo dos recursos entregues para adquiri-los. Essa afirmação está de
acordo com o princípio da contabilidade:- ADa Prudência
- BDo Conservadorismo
- CDo Registro pelo Valor Original
- DDa Entidade
- EDa Oportunidade
78Em relação à Estrutura Conceitual de que trata o Pronunciamento Conceitual Básico do
Comitê de Pronunciamentos Contábeis (CPC), é correto afirmar que:- AUma qualidade essencial das informações contábeis é que elas sejam compreensíveis
aos usuários; logo, informações complexas, embora sejam relevantes para a tomada de
decisões dos usuários, não devem ser incluídas nas demonstrações contábeis - BUma das características da informação contábil é a de propiciar aos usuários a
possibilidade de fazer previsões sobre o desempenho futuro da entidade; por exemplo, o
valor da demonstração de resultado como elemento de previsão é ampliado quando itens
incomuns, anormais e esporádicos não são divulgados separadamente - CUma informação contábil é material se sua omissão ou distorção puder influenciar as
decisões econômicas dos usuários das demonstrações contábeis; a materialidade
depende do tamanho do item ou do erro, julgado nas circunstâncias específicas de sua
omissão ou distorção - DA informação contábil financeira tem valor preditivo se confirmar avaliações prévias
- ERepresentação fidedigna da informação contábil significa que esta tem que ser sempre
exata em todos os sentidos
- AUma qualidade essencial das informações contábeis é que elas sejam compreensíveis
79A Cia. Comercial Paratodos constitui, em 31.12.20x0, uma provisão para créditos de
liquidação duvidosa no valor de R$ 20.000,00. No ano seguinte, dos créditos provisionados,
apenas um não foi pago, no valor de R$ 6.000,00. Consequentemente, a companhia deve:- AEfetuar a reversão da provisão no valor de R$ 14.000,00
- BRegistrar como despesa do exercício de 20x1 o valor não recebido de R$ 6.000,00
- CEstornar o valor de R$ 14.000,00 na sua contabilidade como ajuste de exercícios
anteriores em obediência ao regime de competência - DRegistrar como despesa do exercício de 20x1 o valor de R$ 14.000,00, relativos a
devedores incobráveis - EReverter a provisão em R$ 6.000,00
80A despesa de aluguel, referente aos meses de janeiro a junho de 20x1, pagas
antecipadamente por uma empresa que encerra seu período de apuração em 31.12.20x0,
deve figurar:- ANa Demonstração do Resultado do Exercício
- BNo Ativo Circulante do Balanço Patrimonial
- CNo Ativo Realizável a Longo Prazo do Balanço Patrimonial
- DNo Ativo Imobilizado do Balanço Patrimonial
- ENo grupo Resultado de Exercícios Futuros
81As Demonstrações Contábeis, obrigatórias para as Companhias Abertas, são:
- ABalanço Patrimonial, Demonstração de Lucros e Perdas e Demonstrações de Fluxos de
Caixa - BBalanço Patrimonial, Demonstração do Resultado do Exercício, Demonstração de Lucros
ou Prejuízos Acumulados e Notas Explicativas - CBalanço Patrimonial, Demonstração do Resultado do Exercício, Demonstração de Lucros
ou Prejuízos Acumulados, Demonstração de Origens e Aplicações de Recursos e
Demonstração do Valor Adicionado - DBalanço Patrimonial, Demonstração do Resultado do Exercício, Demonstração das
Mutações do Patrimônio Líquido, Demonstração dos Fluxos de Caixa e Demonstração do
Valor Adicionado - ESomente o Balanço Patrimonial e Notas Explicativas
- ABalanço Patrimonial, Demonstração de Lucros e Perdas e Demonstrações de Fluxos de
82Com relação às peças que compõem as Demonstrações Financeiras, assinale a opção
correta:- AA Demonstração do Resultado do Exercício evidencia a modificação ocorrida na posição
financeira da empresa - BNa Demonstração de Lucros ou Prejuízos Acumulados, estão presentes todos os
elementos da competência do período - CA Demonstração do Valor Adicionado é obrigatória para as companhias fechadas com
patrimônio líquido, na data do balanço, inferior a R$ 2.000.000,00 - DNo Balanço Patrimonial, as contas serão classificadas segundo os elementos do
patrimônio que registem e agrupadas de modo a dificultar o conhecimento e a análise da
situação financeira da companhia - EA Demonstração dos Fluxos de Caixa tornou-se peça obrigatória das Demonstrações
Financeiras, com a promulgação da Lei 11.638, de 2007
- AA Demonstração do Resultado do Exercício evidencia a modificação ocorrida na posição
83“Subtrai-se do Ativo Circulante os estoques e as despesas pagas antecipadamente, sobram
os valores de maior liquidez, como as duplicatas e outras contas a receber a curto prazo, as
aplicações financeiras e as próprias disponibilidades. Ao relacionar tais valores com o
Passivo Circulante tem-se uma medida mais rigorosa da capacidade de solvência. ” Estamos
falando do Índice:- ADe Liquidez Corrente
- BDe Liquidez Seca
- CCapital Circulante Líquido
- DDe Liquidez Imediata
- EDe Solvência Geral
Información
- Descripción
- zyz Test sobre --C..G~~ , creado por Xabi Alonso el 08/07/2017.
- Autor
- Xabi Alonso
- Idioma
- Português
- Visitas
- 36
- Etiquetas
- Valoración
- Aún sin valoraciones Valora este test