
ELEMENTOS DEL COSTO DEL PRODUCTO
Diapositivas del conjunto (3)
-
ELEMENTOS DEL COSTO DEL PRODUCTO
- ELEMENTOS DEL COSTO DEL PRODUCTO
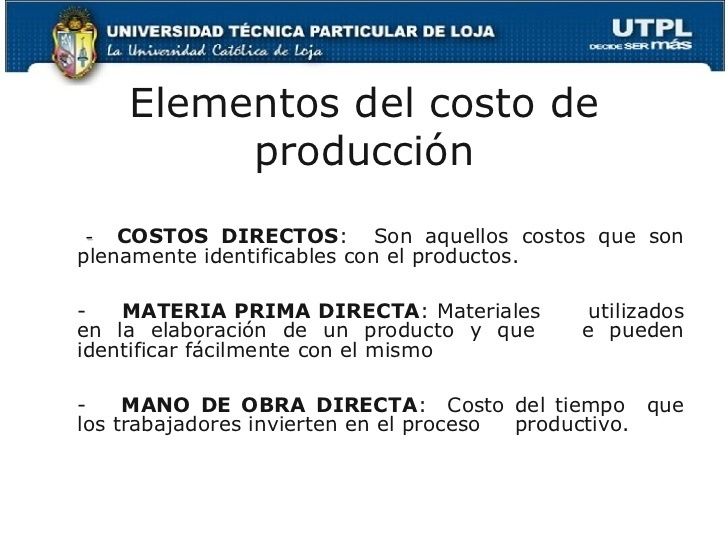
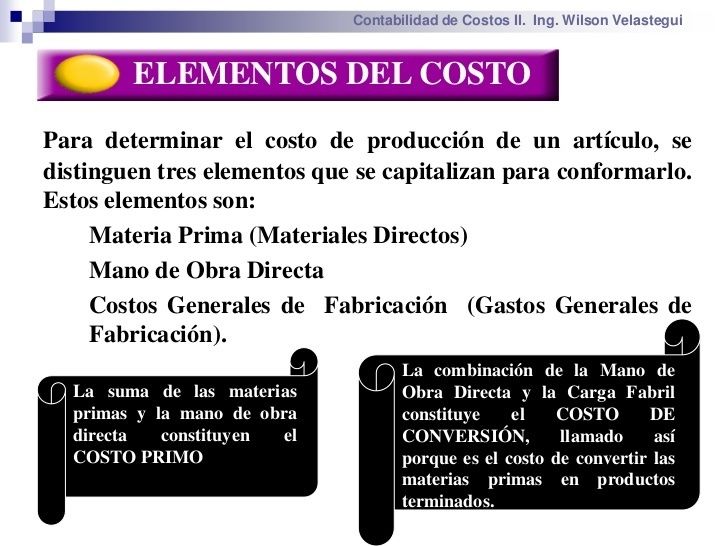
- Los elementos de costo de un producto o sus componentes son los, materiales directos, la mano de obra directa y los costos indirectos de fabricación, como aparece en la figura 1-5. Esta clasificación suministra a la gerencia la información necesaria para la medición del ingreso y la fijación de precio del producto. A continuación, se definen los elementos de un producto:
- Materiales Directos
- Mano de Obra Directa
- Costos Indirectos de Fabricación
- Pie de imagen: Fuente: Descargado de https://www.google.com/search?q=elementos+de+la+contabilidad+de+costos&client=firefox-b&source=lnms&tbm=isch&sa=X&ved=0ahUKEwjcjOiWkbPcAhVvuVkKHeq0ASsQ_AUICigB#imgrc=Fyirk7Wyt0G_SM:, el 22072018
-
- MATERIALES. Son los principales recursos que se usan en la producción; éstos se transforman en bienes terminados con la adición de mano de obra directa y costos indirectos de fabricación. El costo de los materiales puede dividirse en materiales directos e indirectos, de la siguiente manera:
- Materiales directos. Pueden identificarse en la fabricación de un producto terminado, fácilmente se asocian con éste y representan el principal costo de materiales en la elaboración del producto. Por ejemplo, la madera aserrada que se utiliza en la fabricación de un mueble.
- Materiales indirectos. Son aquellos involucrados en la elaboración de un producto, pero no son materiales directos. Estos se incluyen como parte de los costos indirectos de fabricación. Un ejemplo es el pegante usado para construir una cama.
- MANO DE OBRA. Es el esfuerzo físico o mental empleados en la fabricación de un producto. Los costos de mano de obra pueden dividirse en mano de obra directa y mano de obra indirecta, como sigue:
- Mano de obra directa. Es aquella directamente involucrada en la fabricación de un producto terminado que puede asociarse con éste con facilidad y que representa un importante costo de mano de obra en la elaboración del producto. El trabajo de los operadores de una máquina en una empresa de manufactura se considera mano de obra directa.
-
- Pie de imagen: Fuente: Descargado de https://www.google.com/search?q=elementos+de+la+contabilidad+de+costos&client=firefox-b&source=lnms&tbm=isch&sa=X&ved=0ahUKEwjz_PG0krPcAhXJzlkKHSlbAioQ_AUICigB&biw=1025&bih=473#imgrc=-m_om4L22_dK9M: el 22/07/2018 10:43 am
Información
- Descripción
- Los elementos de costo de un producto o sus componentes son los, materiales directos, la man.o de obra direca y los costos indirectos de fabricación
- Creado por
- William Morales Arauz
- Visitas
- 2.785
- Etiquetas
- Valoración