
LIBRO MAYOR
Diapositivas del conjunto (7)
-
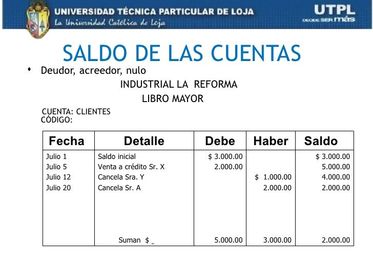
- Pie de imagen: A UN SOLO FOLIO
-
- Es el segundo registro principal que se mantiene por cada cuenta, con el propósito de conocer su movimiento y saldo en forma particular.
-
- Libro mayor principal para las cuentas de control genera.
- Libro mayor auxiliar para las subcuentas y auxiliares.
-
REGLAS DE ORO DE LA MAYORIZACIÓN
- Las cuentas de activo y gasto se incrementan por el debe y disminuyen por el haber saldo deudor.
- Las cuentas de pasivo,patrimonio , ingresos se incrementa por el haber y disminuyen por el debe saldo acreedor.
-
Procedimiento para la mayorización
- Tome cuenta por cuenta, las que consta en el libro diario.
- A cada cuenta, asignele una tarjeta.
- Pase los valores de la cuenta que consta en el libro diario, si esta en el debe al debe y si esta en el haber al haber del libro mayor .
- Obtenga los saldos.
-
- SALDO DEUDOR:
- Se obtiene cuando la suma del debe es mayor al haber se obtiene saldo deudor.
- SALDO ACREEDOR:
- Cuando la suma del haber es mayor al debe se obtiene saldo acreedor.
- SALDO NULO:
- Se obtiene saldo nulo cuando las sumas del debe y haber son iguales.
-
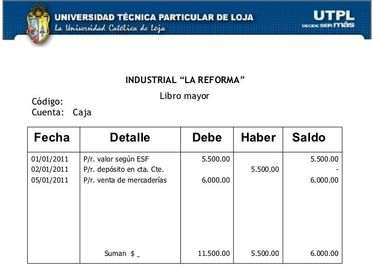
- Pie de imagen: A UN SOLO FOLIO
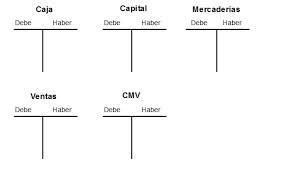
- Pie de imagen: EN FORMA DE T