
4. Deckungsbeitragsrechnung (Teilkostenrechnung)
Diapositivas del conjunto (16)
-
Unterscheidung: Vollkostenrechnung u. Teilkostenrechnung
- Vollkostenrechnung: Angefallene Kostenarten werden auf die Kostenträger verrechnet. Sie geht von einer Aufgliederung in Einzelkosten und Gemeinkosten aus.
- Einzelkosten werden direkt den Kostenträgern zugeordnet
- Gemeinkosten werden entweder durch Kostenstellen- und Kostenträgerrechnung über Zuschlagssätze oder durch die Prozesskostenrechnung über Prozesskostensätze umgelegt
- Unterstellung: Fixe Kosten verhalten sich proportional zum Beschäftigungsgrad
- Sie sind aber von der Ausbringungsmenge unabhängig
- Deswegen werden in der Deckungsbeitragsrechnung zunächst nur die variablen Kosten beachtet
- Teilkostenrechnung: Zieht zunächst nur einen Teil der Kosten (variable Kosten) in die Kostenberechnung mit ein.
- Die Deckungsbeitragsrechnung geht von einer Aufgliederung der Kosten in fixe Kosten und variable Kosten aus
-
Kritik an der Vollkostenrechnung
- Die Anwendung der einmal auf der Basis der Vollkostenrechnung errechneten Stückkosten führt bei abweichender Beschäftigung zu falschen Ergebnissen
- Bei Schwankungen der Beschäftigung kommt es zu falschen Empfehlungen in der Preispolitik
- Kann zu falschen Entscheidungen bei der Produktpolitik führen
-
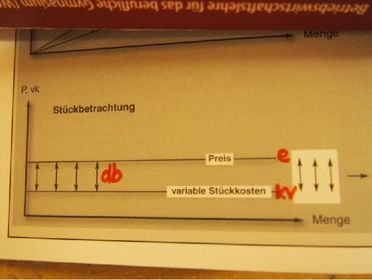
- Stückbetrachtung
- Preis
- - variable Stückkosten (kv)
- =Deckungsbeitrag/Stück (db)
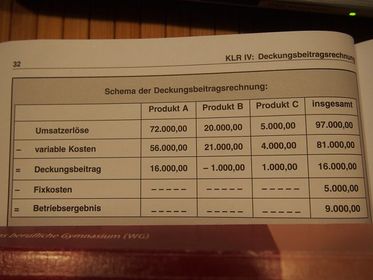
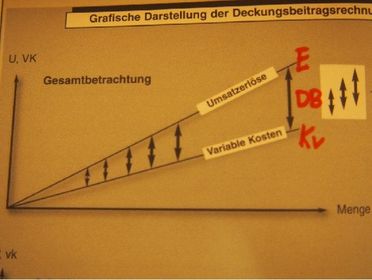
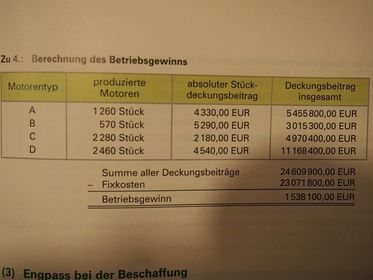
- Gesamtbetrachtung
- Umsatzerlöse (P*x)
- - variable Kosten (Kv)
- =DB insgesamt
- - fixe Kosten
- = Betriebsgewinn/-verlust
- (NVK entspricht dem LVP abzüglich Rabatt u. Skonto, also dem BVP)
- Der Deckungsbeitrag gibt an, welchen Beitrag ein Kostenträger zur Deckung der fixen Kosten beiträgt!
- P = kv (db=0)
- -->Kurzfristige (absolute) Preisuntergrenze
- P < kv (db<0)
- -->Verschlechterung des Betriebsergebnisses (Evtl. Herausnahme des Produktes aus dem Sortiment)
- P > kv (db>0)
- -->Verbesserung des Betriebsergebnsisses (also evtl. Stückzahl erhöhen)
- Rangfolge der Produkte nach Deckungsbeiträgen!
-
Deckungsbeitragssatz/Preisuntergrenzen
- Stückdeckungsbeitragssatz (db-Satz)
- = db x 100
- Nettoverkaufserlös/Stück
- Gesamtdeckungsbeitragssatz (DB-Satz)
- = DB x 100
- Nettoverkaufserlös gesmat
- Gibt an, inwieweit der Nettovekaufserlös ausreicht, um die fixen Kosten zu decken.
- Kurzfristige (absolute) PU
- -->P = kv, also db = 0
- Kurzfristig ist es ausreichend, wenn die variablen Kosten gedeckt werden! (Stückerlös deckt variablen Kosten/St. ab)
- Langfristige PU
- --> P = Kf + kv also K
- x x
- Langfristig müssen alle Kosten gedeckt werden! (Stückerlös deckt Selbstkosten/St. ab)
- Langfristige PU sinkt mit zunehmender Ausbringungsmenge (Degressionseffekt der Fixkosten)
- Kurzfristige PU ist unabhängig von der jeweiligen Ausbringungsmenge.
-
Bestimmung von Preisuntergrenzen
- Vorteile
- Absatzpolitik des Unternehmens wird flexibler
- Marktchancen können besser wahrgenommen werden
- Nachteile
- Unternehmen akzeptiert ein zu niedriges Preisniveau
- Verkauf konzentriert sich nur auf positiven DB, ohne zu wissen, ob fixe Kosten gedeckt sind bzw. ob ein Gewinn erwirtschaftet wird
- Somit besteht Gefahr, eine zu nachgiebige Preispolitik zu betreiben und eine vollständige Kostendeckung zu vernachlässigen
- Dies ist insgesamt die Kritik an der DB-Rechnung. Erst die DB-Rechnung als Zeitrechnung offenbart, ob ein Betriebsgewinn/-verlust erwirtschaftet wurde.
-
Stückrechnung/Periodenrechnung
- Stückrechnung
- Listenverkaufspreis (netto)
- - Rabatt
- = Zielverkaufspreis
- - Skonto
- = Nettoverkaufserlöse (BVK)
- - variable Stückkosten
- =Deckungsbeitrag/Stück (db)
- Periodenrechnung
- Erzeugnis A Erzeignis B
- Nettoverkaufserlöse Nettoverkaufserlöse
- - variable Kosten - variable Kosten
- = DB von Erzeugnis A = DB von Erzeugnis B Summe der Deckungsbeiträge
- - fixe Kosten
- = Betriebsgewinn/-verlust
-
Schema der Deckungsbeitragsrechnung
-
-
- Zusatzaufträge sind Aufträge, die unterhalb der derzeitigen Verkaufspreise angenommen werden. Bei nicht ausgelasteten Produktionskapazitäten kann unter bestimmten Bedingungen das Betriebsergebnis verbessert werden.
- DB>0-->Annahme des ZA
- DB<0-->Ablehnung des ZA
- Sie tragen zur besseren Produktionsauslastung und zur Arbeitsplatzsicherung bei.
- Deckungsbeitrag gesamt (alle Erzeugnisse, ohne ZA)
- - fixe Kosten
- = Betriebsgewinn ohne ZA
- + Deckungsbeitrag von ZA
- = Betriebsgewinn mit ZA
- Sofern ein pos. DB erzielt werden kann, würde sich der ZA auch im Fall eines Betiebsverlustes lohnen, da er dazu beiträgt, ihn zu verringern.
-
- Bei noch freien Produktionskapazitäten muss man prüfen, ob es günstiger wäre, bisher fremdbezogene Produkte künftig selbst herzustellen. In dem Vergleich dürfen nur die variablen Herstellkosten einbezogen werden, da die anteiligen Fixkosten auch bei Fremdbezug weiterhin bestehen.
- Kosten bei Eigenfertigung
- Materialkosten
- +MGK
- +Fertigungslöhne
- +FGK
- +SEK d. Fertigung
- =variable HK je Stück
- Kosten bei Fremdbezug
- Bareinkaufspreis
- +z.B. Frachtkosten
- =Einstandspreis je Stück
- Eigenfertigung oder Fremdbezug?
- Einstandspreis/Stück
- - variable HK/Stück
- =Kostenvorteil bei Eigenfertigung
- Bei freier Kapazität ist die Eigenfertigung dem Fremdbeug dann vorzuziehen, wenn die variablen HK unter dem Einstandspreis bei Fremdbezug liegen.
-
- Ist die Kapazität bereits ausgelastet, müssen neben den variablen Kosten auch die zusätzlichen entstehenden fixen Kosten der Kapazitätserweiterung einbezogen werden. Man muss die Ausbringungsmenge berechnen, bei der die Kosten der Eigenfertigung und die des Fremdbezugs gleich hoch sind (kritische Menge).
- Kosten bei Fremdbezug=Kosten bei Eigenfertigung
- k * x = kv * x + Kf
- Ab dieser Menge lohnt sich die Eigenfertigung.
- Ist eine Kapazitätserweiterung erforderlich, ist die EF dem FB dann vorzuziehen, wenn die variablen und die zusätzlich entstehenden fixen Kosten unter den Kosten des Fremdbezugs liegen.
- Kapazität im Unternehmen
- nicht ausgelastet: Eigenfertigung vorteilhaft, wenn
- kv < Einstandspreis bei Fremdbezug
- ausgelastet: Eigenfertigung vorteilhaft, wenn
- kv + entgangener DB des verdrängten Produkts < Einstandspreis bei Fremdbezug
-
Optimierung d. Produktionsprogramms
- ... bei freien Kapazitäten
- Welche Produkte sollen vorrangig produziert werden? Man muss also eine Rangfolge der Produkte festlegen. Die Rangfolge orientiert sich an der Höhe des absoluten Deckungsbeitrags (Deckungsbeitrag je Stück).
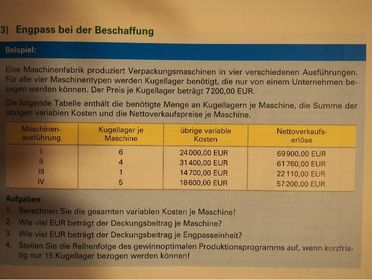
- ... bei Vorliegen eines Engpasses
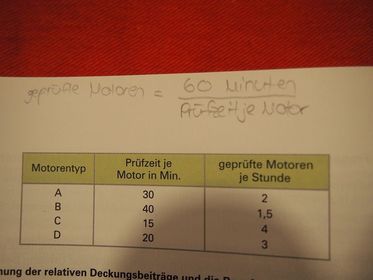
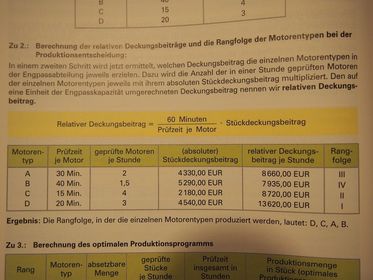
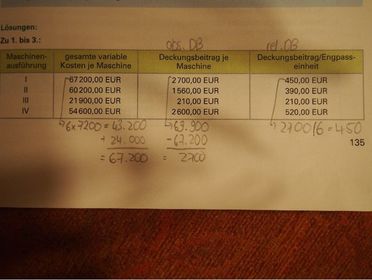
- Bei voll ausgelasteter Kapazität müssen die Deckungsbeiträge auf eine Einheit der Engpasskapazität umgerechnet werden. Dann wird eine Rangfolge der Produkte gestellt.
- 1. Anzahl der Produkte, die in einer Stunde geprüft werden können
- geprüfte Produkte=60Minuten/Prüfzeit je Produkt
- 2. Geprüfte Produkte/Stunde*abs.DB=rel.DB
- 3. Rangfolge aufstellen
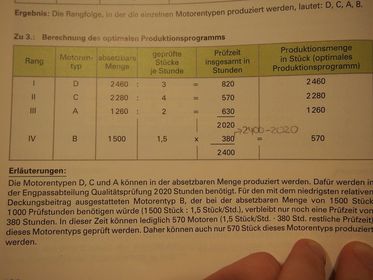
- 4. Erster Platz: absetzbare Menge/geprüfte Stücke je Stunde
- =Prüfzeit insgesamt in Stunden
- 5. Bei 3.Produkt Prüfzeit in Stunden zusammenrechnen, von den verfügbaren Stunden insgesamt abziehen
- 6. Dass was da rauskommt* geprüfte Stücke je Stunde von Platz 4
-
-
-
-
- Ermittlung der absoluten PU möglich
- verbesserte Entscheidung bezüglich Hereinnahme, Streichung, Rangfolge von Produkten
- verbesserte Wahlentscheidung: Produkt A oder B produzieren?, Eigenfertigung oder Fremdbezug?
- Entscheidung über Zusatzauftrag nur mit DB-Rechnung möglich
- verbesserte Kostenkontrolle
- verbesserte Gewinnplanung
- marktorientierte Preispolitik
Información
- Descripción
- Schriftlich (1. Kosten- und Leistungsrechnung) Betriebswirtschaftslehre Diapositivas sobre 4. Deckungsbeitragsrechnung (Teilkostenrechnung), creado por linda-jetter0109 el 01/02/2016.
- Creado por
- linda-jetter0109
- Visitas
- 221
- Valoración