
15097297
Description

Created by Yolanda DIAZ MONTANEZ

|
Created by Yolanda DIAZ MONTANEZ
about 8 years ago
|
|
EL PATRIMONIO BAJO NIIF
- Hace parte del Estado de Situación
Fnanciera y del Estado de Cambios en
el Patrimonio
- ECP : Muestra las variaciones que
sufren los diferentes elementos que
componen el patrimonio en un
periodo determinado.
- E.S.F: Conocido también como
Balance General,es un documento
contable que refleja la situación
financiera de un ente económico a
una fecha determinada
- ECP : Muestra las variaciones que
sufren los diferentes elementos que
componen el patrimonio en un
periodo determinado.
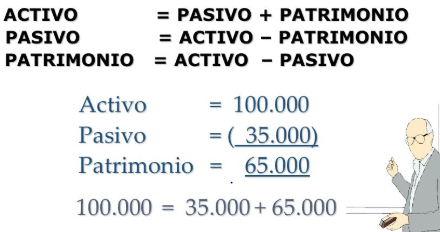
- Es el valor residual de los
activos de la entidad, una vez
deducidos todos los pasivos
Dec. 2649/93
- Comprende:
- Los aportes de
acciones, socios o
propietarios (capital)
- Superávit de capital
- Reservas
- Dividendos o participaciones
decretados en acciones
- Cuotas o partes de interés social
- Resultados del ejercicio
- Resultados de ejercicios anteriores
- Valorizaciones.
- Registra el total de derechos reales o personales, bienes
muebles e inmuebles apreciables en dinero y poseídos
que la persona natural ha destinado como capital para
el ejercicio de las actividades de comercio.
- Los aportes de
acciones, socios o
propietarios (capital)
- Clasificación de un instrumento como
Pasivo o Patrimonio
- Algunos instrumentos financieros que
cumplen la definición de pasivo se
clasifican como patrimonio porque
representan el interés residual de los
activos netos de la entidad así:
- Los instrumentos, o componentes de
instrumentos, que están subordinados
a todas las demás clases de
instrumentos se clasifican como
patrimonio si imponen a la entidad
una obligación de entregar a terceros
una participación proporcional de los
activos netos de la entidad solo en el
momento de la liquidación.
- Un instrumento con opción de venta es un instrumento
financiero que proporciona al tenedor el derecho de
volver a vender el instrumento al emisor a cambio de
efectivo o de otro activo financiero o que el emisor
vuelve a rescatar o recomprar automáticamente en el
momento en que tenga lugar un suceso futuro incierto o
la muerte o retiro del tenedor de dicho instrumento.
Condiciones en sección 22.4 NIIF
- Los instrumentos, o componentes de
instrumentos, que están subordinados
a todas las demás clases de
instrumentos se clasifican como
patrimonio si imponen a la entidad
una obligación de entregar a terceros
una participación proporcional de los
activos netos de la entidad solo en el
momento de la liquidación.
- Algunos instrumentos financieros que
cumplen la definición de pasivo se
clasifican como patrimonio porque
representan el interés residual de los
activos netos de la entidad así:
- Un pasivo es una obligación presente
de la entidad, surgida a raíz de sucesos
pasados, al vencimiento de la cual, y
para cancelarla, la entidad espera
desprenderse de recursos que
incorporan beneficios económicos.
Sección 22.3 NIIF
- IMPACTO NIIF
- RECONOCIMIENTO: en el caso
del capital se hace igual que
normas nacionales.
- MEDICIÓN: Los instrumentos de
patrimonio se miden al valor
razonable del efectivo u otros
recursos recibidos o por recibir.
- MANTENIMENTO DEL CAPITAL: Las
modificaciones en el valor razonable
de activos producen cambios
patrimoniales que se debe reflejar
como gastos o ingresos en cuentas
de resultado
- EMISIÓN DE ACCIONES Se
reconocen cuando se emiten y
otra parte se compromete a
proveer recursos a cambio.
- DEUDA CONVERTIBLE EN PATRIMONIO:
Se debe separar el valor del pasivo y
patrimonio que se va capitalizar
- RECONOCIMIENTO: en el caso
del capital se hace igual que
normas nacionales.
- IMPACTO NCGA
- MEDICIÓN Se contabilizan a valor
nominal o a su valor asignado para
efectos la capitalización.
- MANTENIMIENTO DEL CAPITAL El enfoque es
operativo y las utilidades son relevantes para
establecer el resultado de la organización hasta que
ingresa al flujo de caja los dineros producto de la
venta de activos
- EMISIÓN DE ACCIONES El capital se registra en
documento de fecha de cierta de constitución o de
acuerdo al momento de efectuar el aporte.
- DEUDA CONVERTIBLE EN PATRIMONIO No hay
separación de conceptos pasivos y patrimonio
al capitalizar pasivos
- MEDICIÓN Se contabilizan a valor
nominal o a su valor asignado para
efectos la capitalización.
- ANGIE KATHERINE CAVIEDES ROJAS ID 632486
YOLANDA DIAZ MONTAÑEZ ID 646514
Media attachments
Want to create your own Mind Maps for free with GoConqr? Learn more.