
Mapa mental
Propiedad planta y equipo 15
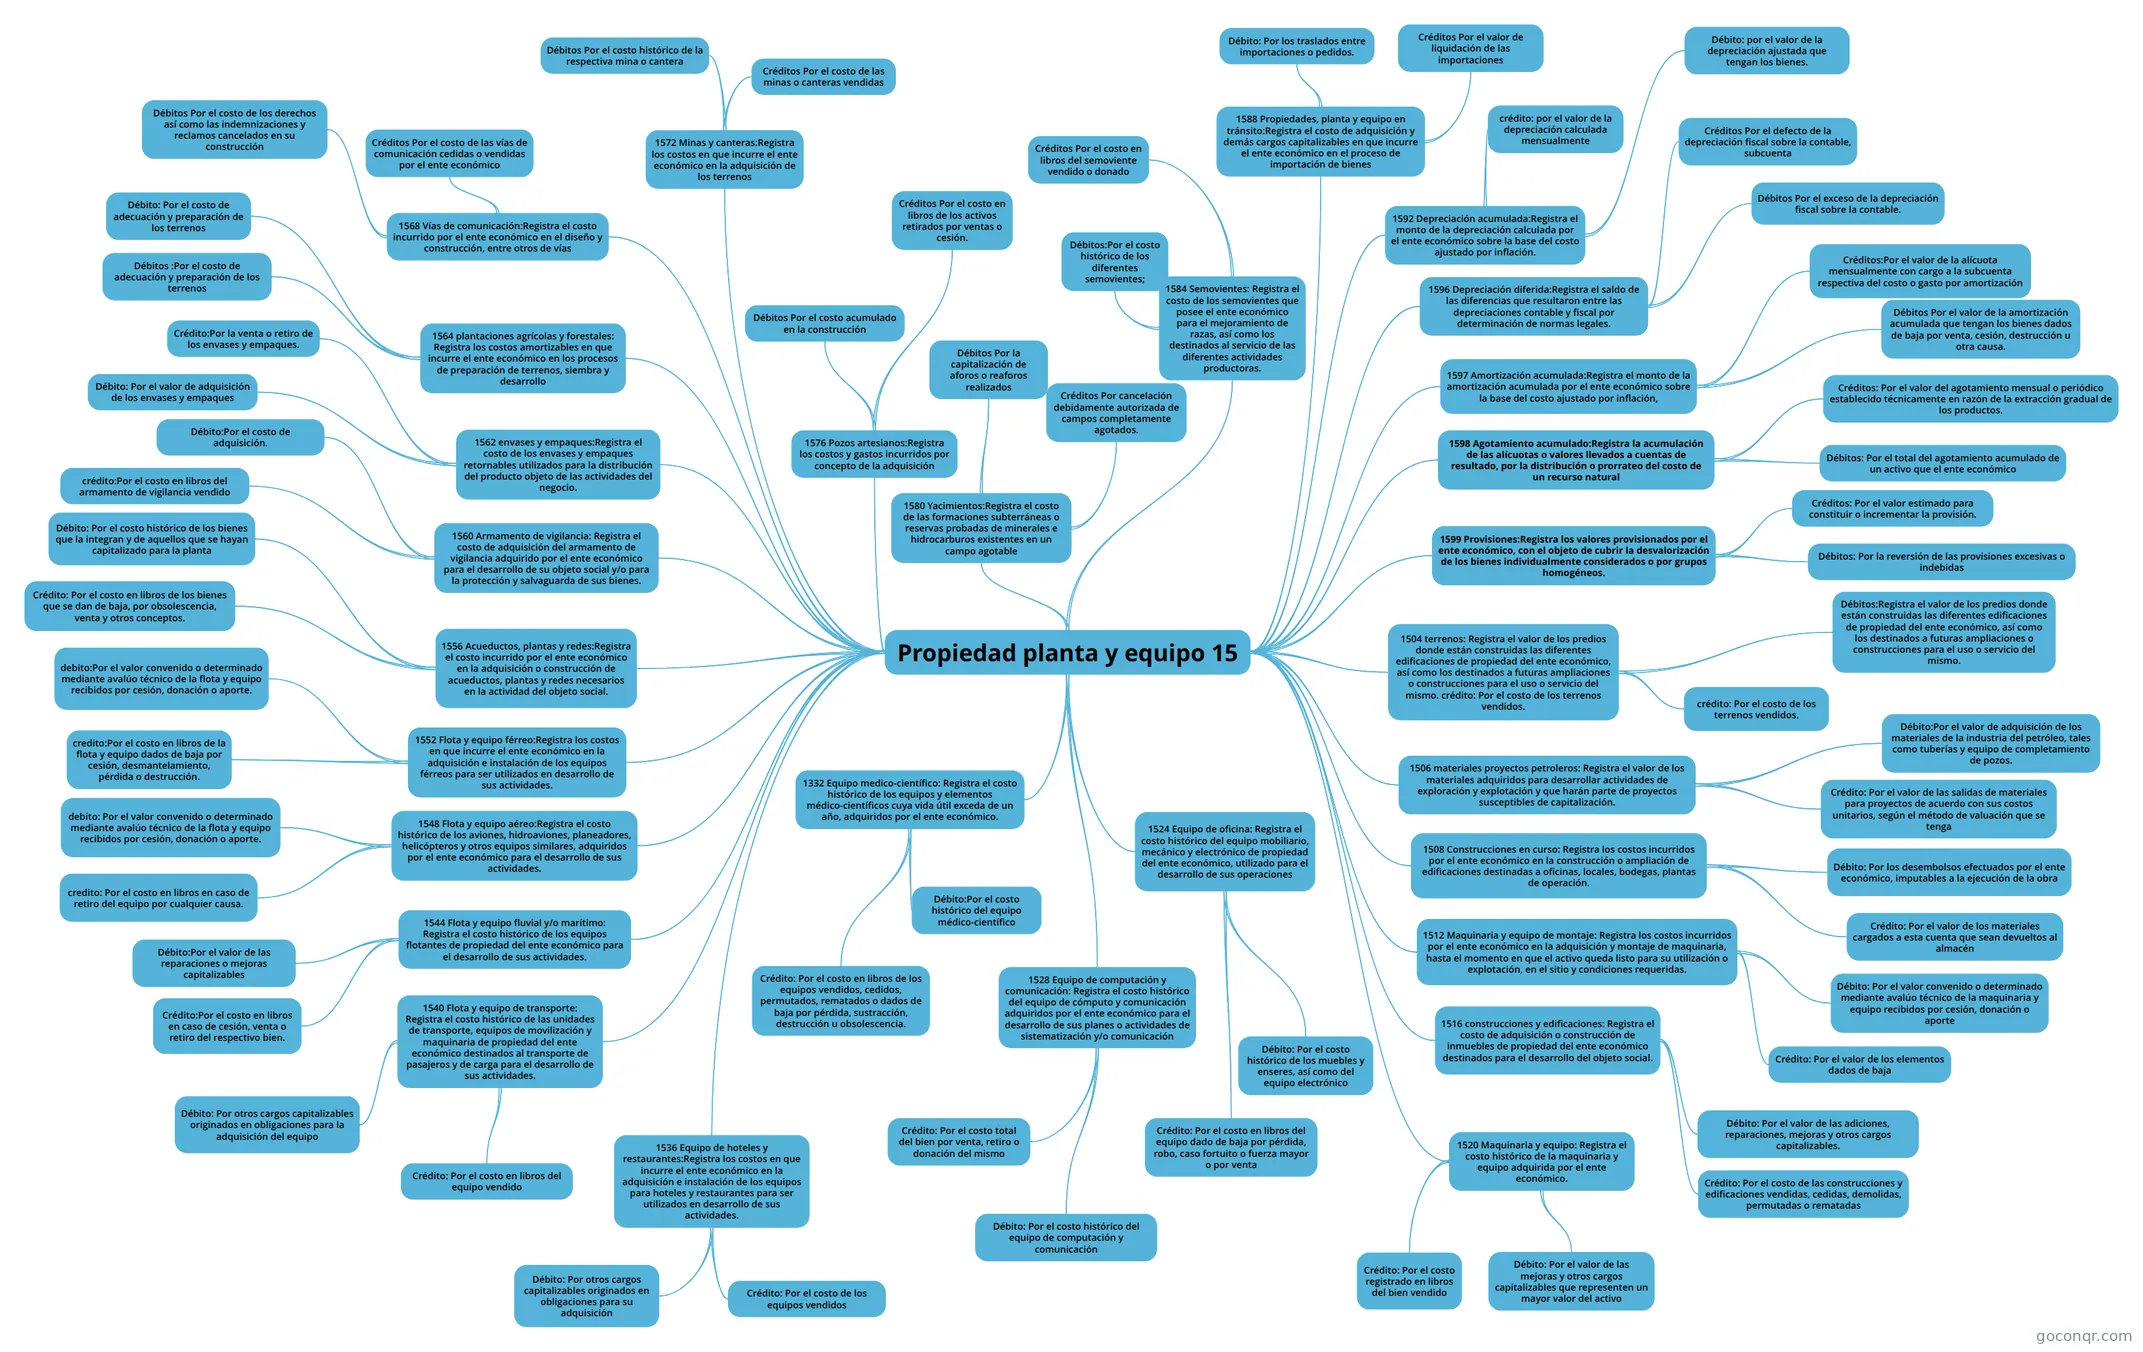
Mapa mental: Propiedad planta y equipo
Contenido del mapa
Propiedad planta y equipo 15
1504 terrenos: Registra el valor de los predios donde están construidas las diferentes edificaciones de propiedad del ente económico, así como los destinados a futuras ampliaciones o construcciones para el uso o servicio del mismo. crédito: Por el costo de los terrenos vendidos.
- Débitos:Registra el valor de los predios donde están construidas las diferentes edificaciones de propiedad del ente económico, así como los destinados a futuras ampliaciones o construcciones para el uso o servicio del mismo.
- crédito: Por el costo de los terrenos vendidos.
1506 materiales proyectos petroleros: Registra el valor de los materiales adquiridos para desarrollar actividades de exploración y explotación y que harán parte de proyectos susceptibles de capitalización.
- Débito:Por el valor de adquisición de los materiales de la industria del petróleo, tales como tuberías y equipo de completamiento de pozos.
- Crédito: Por el valor de las salidas de materiales para proyectos de acuerdo con sus costos unitarios, según el método de valuación que se tenga
1508 Construcciones en curso: Registra los costos incurridos por el ente económico en la construcción o ampliación de edificaciones destinadas a oficinas, locales, bodegas, plantas de operación.
- Débito: Por los desembolsos efectuados por el ente económico, imputables a la ejecución de la obra
- Crédito: Por el valor de los materiales cargados a esta cuenta que sean devueltos al almacén
1512 Maquinaria y equipo de montaje: Registra los costos incurridos por el ente económico en la adquisición y montaje de maquinaria, hasta el momento en que el activo queda listo para su utilización o explotación, en el sitio y condiciones requeridas.
- Débito: Por el valor convenido o determinado mediante avalúo técnico de la maquinaria y equipo recibidos por cesión, donación o aporte
- Crédito: Por el valor de los elementos dados de baja
1516 construcciones y edificaciones: Registra el costo de adquisición o construcción de inmuebles de propiedad del ente económico destinados para el desarrollo del objeto social.
- Débito: Por el valor de las adiciones, reparaciones, mejoras y otros cargos capitalizables.
- Crédito: Por el costo de las construcciones y edificaciones vendidas, cedidas, demolidas, permutadas o rematadas
1520 Maquinaria y equipo: Registra el costo histórico de la maquinaria y equipo adquirida por el ente económico.
- Débito: Por el valor de las mejoras y otros cargos capitalizables que representen un mayor valor del activo
- Crédito: Por el costo registrado en libros del bien vendido
1524 Equipo de oficina: Registra el costo histórico del equipo mobiliario, mecánico y electrónico de propiedad del ente económico, utilizado para el desarrollo de sus operaciones
- Débito: Por el costo histórico de los muebles y enseres, así como del equipo electrónico
- Crédito: Por el costo en libros del equipo dado de baja por pérdida, robo, caso fortuito o fuerza mayor o por venta
1528 Equipo de computación y comunicación: Registra el costo histórico del equipo de cómputo y comunicación adquiridos por el ente económico para el desarrollo de sus planes o actividades de sistematización y/o comunicación
- Débito: Por el costo histórico del equipo de computación y comunicación
- Crédito: Por el costo total del bien por venta, retiro o donación del mismo
1332 Equipo medico-científico: Registra el costo histórico de los equipos y elementos médico-científicos cuya vida útil exceda de un año, adquiridos por el ente económico.
- Débito:Por el costo histórico del equipo médico-científico
- Crédito: Por el costo en libros de los equipos vendidos, cedidos, permutados, rematados o dados de baja por pérdida, sustracción, destrucción u obsolescencia.
1536 Equipo de hoteles y restaurantes:Registra los costos en que incurre el ente económico en la adquisición e instalación de los equipos para hoteles y restaurantes para ser utilizados en desarrollo de sus actividades.
- Débito: Por otros cargos capitalizables originados en obligaciones para su adquisición
- Crédito: Por el costo de los equipos vendidos
1540 Flota y equipo de transporte: Registra el costo histórico de las unidades de transporte, equipos de movilización y maquinaria de propiedad del ente económico destinados al transporte de pasajeros y de carga para el desarrollo de sus actividades.
- Débito: Por otros cargos capitalizables originados en obligaciones para la adquisición del equipo
- Crédito: Por el costo en libros del equipo vendido
1544 Flota y equipo fluvial y/o marítimo: Registra el costo histórico de los equipos flotantes de propiedad del ente económico para el desarrollo de sus actividades.
- Débito:Por el valor de las reparaciones o mejoras capitalizables
- Crédito:Por el costo en libros en caso de cesión, venta o retiro del respectivo bien.
1548 Flota y equipo aéreo:Registra el costo histórico de los aviones, hidroaviones, planeadores, helicópteros y otros equipos similares, adquiridos por el ente económico para el desarrollo de sus actividades.
- debito: Por el valor convenido o determinado mediante avalúo técnico de la flota y equipo recibidos por cesión, donación o aporte.
- credito: Por el costo en libros en caso de retiro del equipo por cualquier causa.
1552 Flota y equipo férreo:Registra los costos en que incurre el ente económico en la adquisición e instalación de los equipos férreos para ser utilizados en desarrollo de sus actividades.
- debito:Por el valor convenido o determinado mediante avalúo técnico de la flota y equipo recibidos por cesión, donación o aporte.
- credito:Por el costo en libros de la flota y equipo dados de baja por cesión, desmantelamiento, pérdida o destrucción.
1556 Acueductos, plantas y redes:Registra el costo incurrido por el ente económico en la adquisición o construcción de acueductos, plantas y redes necesarios en la actividad del objeto social.
- Débito: Por el costo histórico de los bienes que la integran y de aquellos que se hayan capitalizado para la planta
- Crédito: Por el costo en libros de los bienes que se dan de baja, por obsolescencia, venta y otros conceptos.
1560 Armamento de vigilancia: Registra el costo de adquisición del armamento de vigilancia adquirido por el ente económico para el desarrollo de su objeto social y/o para la protección y salvaguarda de sus bienes.
- crédito:Por el costo en libros del armamento de vigilancia vendido
- Débito:Por el costo de adquisición.
1562 envases y empaques:Registra el costo de los envases y empaques retornables utilizados para la distribución del producto objeto de las actividades del negocio.
- Débito: Por el valor de adquisición de los envases y empaques
- Crédito:Por la venta o retiro de los envases y empaques.
1564 plantaciones agrícolas y forestales: Registra los costos amortizables en que incurre el ente económico en los procesos de preparación de terrenos, siembra y desarrollo
- Débitos :Por el costo de adecuación y preparación de los terrenos
- Débito: Por el costo de adecuación y preparación de los terrenos
1568 Vías de comunicación:Registra el costo incurrido por el ente económico en el diseño y construcción, entre otros de vías
- Débitos Por el costo de los derechos así como las indemnizaciones y reclamos cancelados en su construcción
- Créditos Por el costo de las vías de comunicación cedidas o vendidas por el ente económico
1584 Semovientes: Registra el costo de los semovientes que posee el ente económico para el mejoramiento de razas, así como los destinados al servicio de las diferentes actividades productoras.
- Débitos:Por el costo histórico de los diferentes semovientes;
- Créditos Por el costo en libros del semoviente vendido o donado
1572 Minas y canteras:Registra los costos en que incurre el ente económico en la adquisición de los terrenos
- Débitos Por el costo histórico de la respectiva mina o cantera
- Créditos Por el costo de las minas o canteras vendidas
1576 Pozos artesianos:Registra los costos y gastos incurridos por concepto de la adquisición
- Débitos Por el costo acumulado en la construcción
- Créditos Por el costo en libros de los activos retirados por ventas o cesión.
1580 Yacimientos:Registra el costo de las formaciones subterráneas o reservas probadas de minerales e hidrocarburos existentes en un campo agotable
- Débitos Por la capitalización de aforos o reaforos realizados
- Créditos Por cancelación debidamente autorizada de campos completamente agotados.
1588 Propiedades, planta y equipo en tránsito:Registra el costo de adquisición y demás cargos capitalizables en que incurre el ente económico en el proceso de importación de bienes
- Débito: Por los traslados entre importaciones o pedidos.
- Créditos Por el valor de liquidación de las importaciones
1592 Depreciación acumulada:Registra el monto de la depreciación calculada por el ente económico sobre la base del costo ajustado por inflación.
- crédito: por el valor de la depreciación calculada mensualmente
- Débito: por el valor de la depreciación ajustada que tengan los bienes.
1596 Depreciación diferida:Registra el saldo de las diferencias que resultaron entre las depreciaciones contable y fiscal por determinación de normas legales.
- Créditos Por el defecto de la depreciación fiscal sobre la contable, subcuenta
- Débitos Por el exceso de la depreciación fiscal sobre la contable.
1597 Amortización acumulada:Registra el monto de la amortización acumulada por el ente económico sobre la base del costo ajustado por inflación,
- Créditos:Por el valor de la alícuota mensualmente con cargo a la subcuenta respectiva del costo o gasto por amortización
- Débitos Por el valor de la amortización acumulada que tengan los bienes dados de baja por venta, cesión, destrucción u otra causa.
1598 Agotamiento acumulado:Registra la acumulación de las alícuotas o valores llevados a cuentas de resultado, por la distribución o prorrateo del costo de un recurso natural
- Créditos: Por el valor del agotamiento mensual o periódico establecido técnicamente en razón de la extracción gradual de los productos.
- Débitos: Por el total del agotamiento acumulado de un activo que el ente económico
1599 Provisiones:Registra los valores provisionados por el ente económico, con el objeto de cubrir la desvalorización de los bienes individualmente considerados o por grupos homogéneos.
- Créditos: Por el valor estimado para constituir o incrementar la provisión.
- Débitos: Por la reversión de las provisiones excesivas o indebidas
Información
- Descripción
- Mapa Mental sobre Propiedad planta y equipo 15, creado por MARIA FERNANDA MELLIZO OLAYA el 16/05/2019.
- Creado por
- MARIA FERNANDA MELLIZO OLAYA
- Visitas
- 0
- Valoración