
Mapa mental
PROPIEDAD PLANTA Y EQUIPO
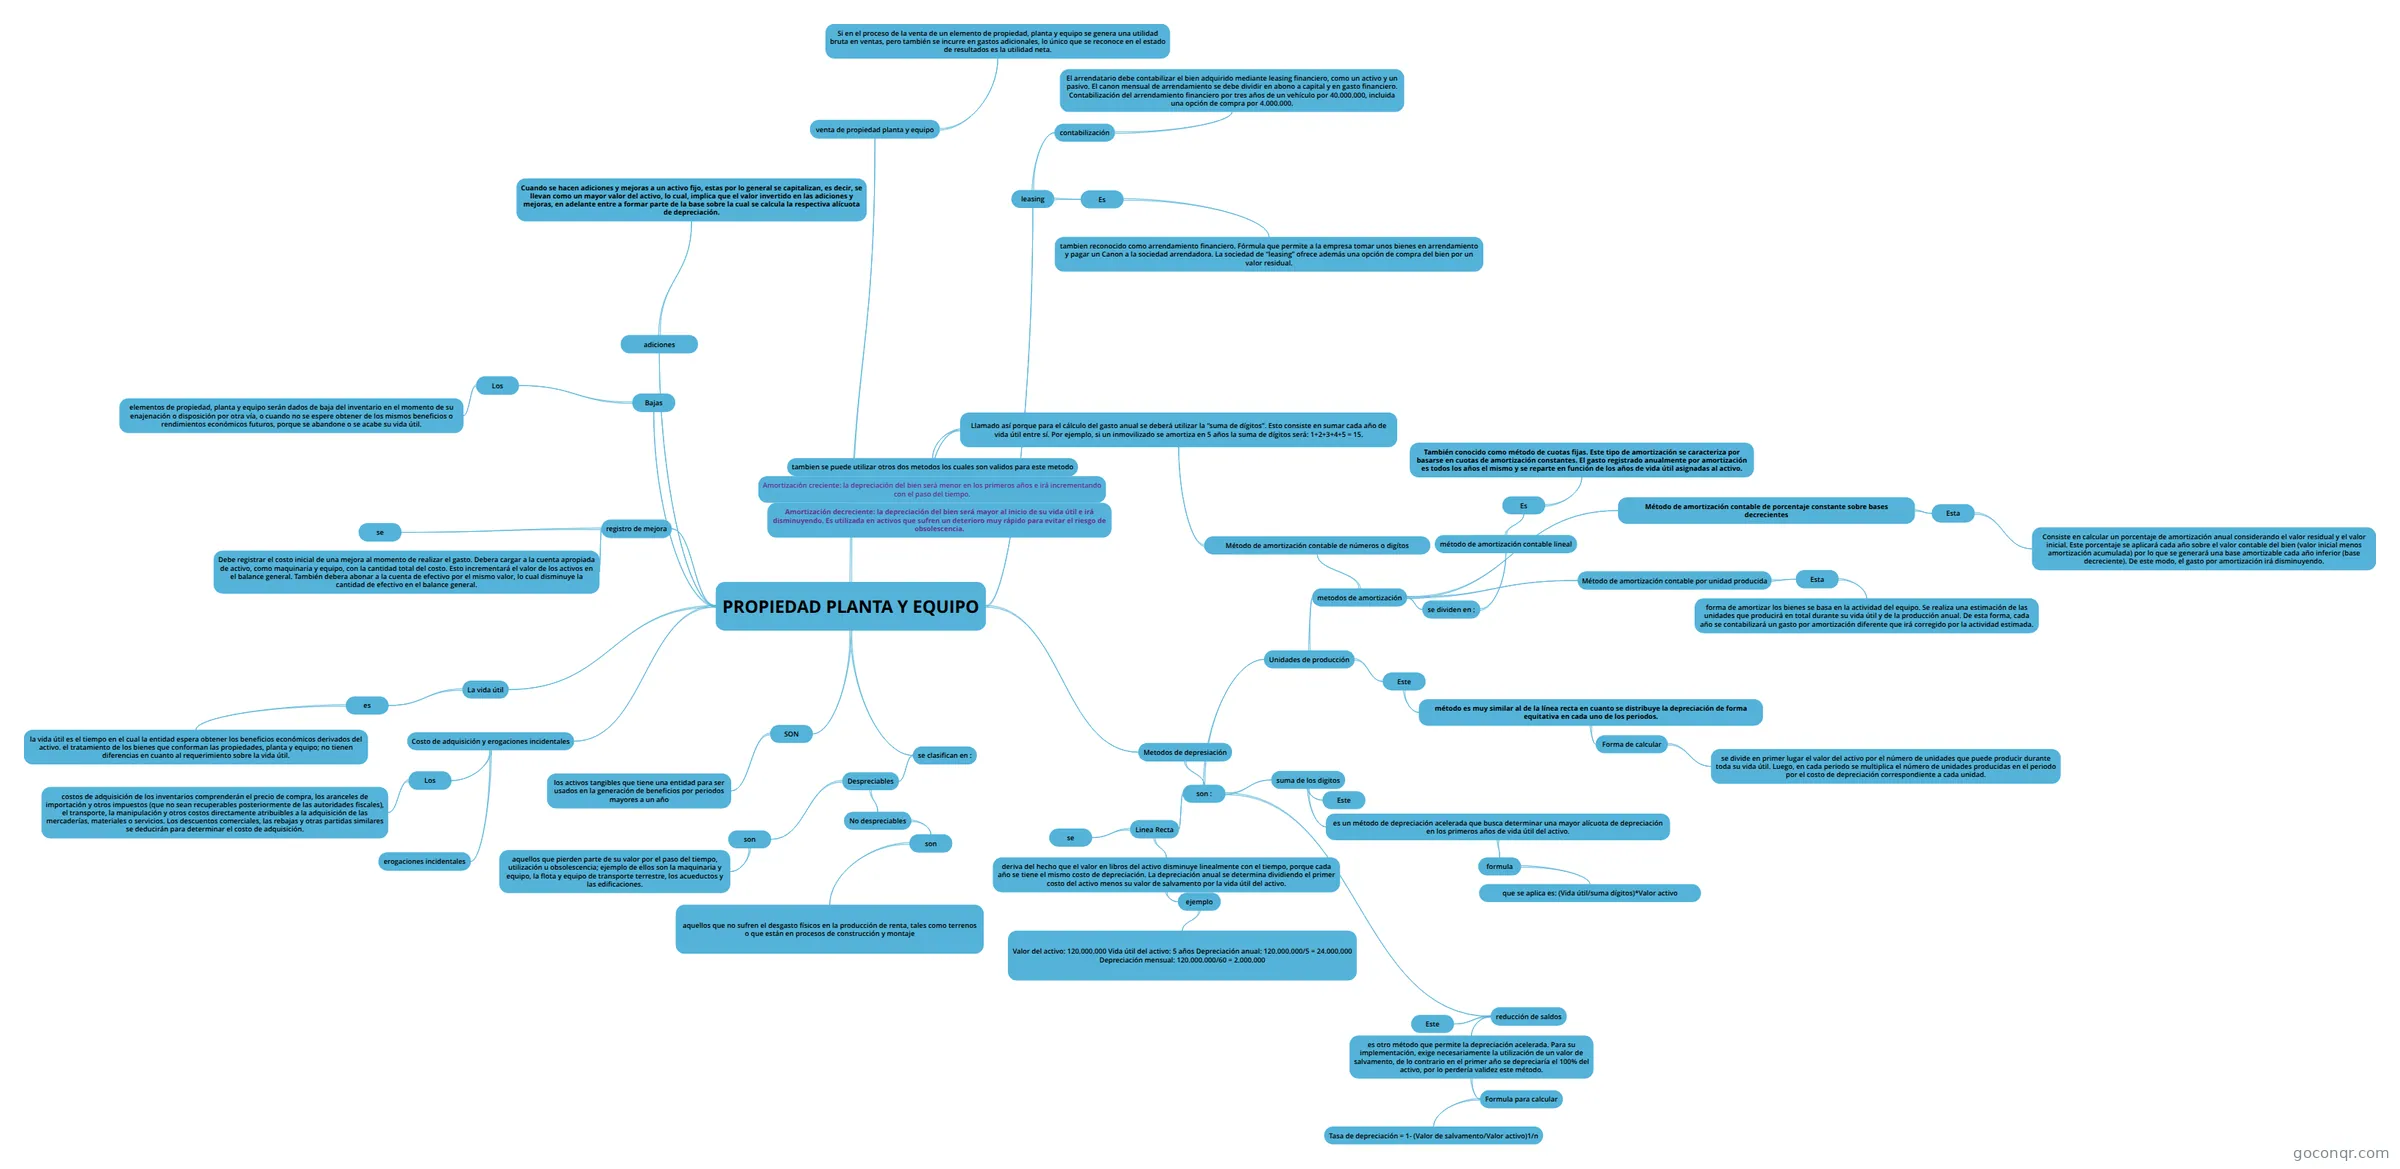
Mapa mental: propiedad planta y equipo
Contenido del mapa
PROPIEDAD PLANTA Y EQUIPO
SON
- los activos tangibles que tiene una entidad para ser usados en la generación de beneficios por periodos mayores a un año
se clasifican en :
- Despreciables
- No despreciables
- son
- aquellos que no sufren el desgasto físicos en la producción de renta, tales como terrenos o que están en procesos de construcción y montaje
- son
- son
- aquellos que pierden parte de su valor por el paso del tiempo, utilización u obsolescencia; ejemplo de ellos son la maquinaria y equipo, la flota y equipo de transporte terrestre, los acueductos y las edificaciones.
- No despreciables
- Despreciables
La vida útil
- es
- la vida útil es el tiempo en el cual la entidad espera obtener los beneficios económicos derivados del activo. el tratamiento de los bienes que conforman las propiedades, planta y equipo; no tienen diferencias en cuanto al requerimiento sobre la vida útil.
- es
Costo de adquisición y erogaciones incidentales
- Los
- costos de adquisición de los inventarios comprenderán el precio de compra, los aranceles de importación y otros impuestos (que no sean recuperables posteriormente de las autoridades fiscales), el transporte, la manipulación y otros costos directamente atribuibles a la adquisición de las mercaderías, materiales o servicios. Los descuentos comerciales, las rebajas y otras partidas similares se deducirán para determinar el costo de adquisición.
- erogaciones incidentales
- Los
Metodos de depresiación
- son :
- Linea Recta
- deriva del hecho que el valor en libros del activo disminuye linealmente con el tiempo, porque cada año se tiene el mismo costo de depreciación. La depreciación anual se determina dividiendo el primer costo del activo menos su valor de salvamento por la vida útil del activo.
- ejemplo
- Valor del activo: 120.000.000 Vida útil del activo: 5 años Depreciación anual: 120.000.000/5 = 24.000.000 Depreciación mensual: 120.000.000/60 = 2.000.000
- ejemplo
- se
- deriva del hecho que el valor en libros del activo disminuye linealmente con el tiempo, porque cada año se tiene el mismo costo de depreciación. La depreciación anual se determina dividiendo el primer costo del activo menos su valor de salvamento por la vida útil del activo.
- suma de los digitos
- es un método de depreciación acelerada que busca determinar una mayor alícuota de depreciación en los primeros años de vida útil del activo.
- formula
- que se aplica es: (Vida útil/suma dígitos)*Valor activo
- formula
- Este
- es un método de depreciación acelerada que busca determinar una mayor alícuota de depreciación en los primeros años de vida útil del activo.
- reducción de saldos
- es otro método que permite la depreciación acelerada. Para su implementación, exige necesariamente la utilización de un valor de salvamento, de lo contrario en el primer año se depreciaría el 100% del activo, por lo perdería validez este método.
- Formula para calcular
- Tasa de depreciación = 1- (Valor de salvamento/Valor activo)1/n
- Formula para calcular
- Este
- es otro método que permite la depreciación acelerada. Para su implementación, exige necesariamente la utilización de un valor de salvamento, de lo contrario en el primer año se depreciaría el 100% del activo, por lo perdería validez este método.
- Unidades de producción
- Este
- método es muy similar al de la línea recta en cuanto se distribuye la depreciación de forma equitativa en cada uno de los periodos.
- Forma de calcular
- se divide en primer lugar el valor del activo por el número de unidades que puede producir durante toda su vida útil. Luego, en cada periodo se multiplica el número de unidades producidas en el periodo por el costo de depreciación correspondiente a cada unidad.
- Forma de calcular
- método es muy similar al de la línea recta en cuanto se distribuye la depreciación de forma equitativa en cada uno de los periodos.
- metodos de amortización
- se dividen en :
- método de amortización contable lineal
- Es
- También conocido como método de cuotas fijas. Este tipo de amortización se caracteriza por basarse en cuotas de amortización constantes. El gasto registrado anualmente por amortización es todos los años el mismo y se reparte en función de los años de vida útil asignadas al activo.
- Es
- método de amortización contable lineal
- Método de amortización contable de números o digítos
- Llamado así porque para el cálculo del gasto anual se deberá utilizar la “suma de dígitos”. Esto consiste en sumar cada año de vida útil entre sí. Por ejemplo, si un inmovilizado se amortiza en 5 años la suma de dígitos será: 1+2+3+4+5 = 15.
- Amortización creciente: la depreciación del bien será menor en los primeros años e irá incrementando con el paso del tiempo.
- Amortización decreciente: la depreciación del bien será mayor al inicio de su vida útil e irá disminuyendo. Es utilizada en activos que sufren un deterioro muy rápido para evitar el riesgo de obsolescencia.
- tambien se puede utilizar otros dos metodos los cuales son validos para este metodo
- Amortización creciente: la depreciación del bien será menor en los primeros años e irá incrementando con el paso del tiempo.
- Llamado así porque para el cálculo del gasto anual se deberá utilizar la “suma de dígitos”. Esto consiste en sumar cada año de vida útil entre sí. Por ejemplo, si un inmovilizado se amortiza en 5 años la suma de dígitos será: 1+2+3+4+5 = 15.
- Método de amortización contable por unidad producida
- Esta
- forma de amortizar los bienes se basa en la actividad del equipo. Se realiza una estimación de las unidades que producirá en total durante su vida útil y de la producción anual. De esta forma, cada año se contabilizará un gasto por amortización diferente que irá corregido por la actividad estimada.
- Esta
- Método de amortización contable de porcentaje constante sobre bases decrecientes
- Esta
- Consiste en calcular un porcentaje de amortización anual considerando el valor residual y el valor inicial. Este porcentaje se aplicará cada año sobre el valor contable del bien (valor inicial menos amortización acumulada) por lo que se generará una base amortizable cada año inferior (base decreciente). De este modo, el gasto por amortización irá disminuyendo.
- Esta
- se dividen en :
- Este
- Linea Recta
- son :
registro de mejora
- Debe registrar el costo inicial de una mejora al momento de realizar el gasto. Debera cargar a la cuenta apropiada de activo, como maquinaria y equipo, con la cantidad total del costo. Esto incrementará el valor de los activos en el balance general. También debera abonar a la cuenta de efectivo por el mismo valor, lo cual disminuye la cantidad de efectivo en el balance general.
- se
adiciones
- Cuando se hacen adiciones y mejoras a un activo fijo, estas por lo general se capitalizan, es decir, se llevan como un mayor valor del activo, lo cual, implica que el valor invertido en las adiciones y mejoras, en adelante entre a formar parte de la base sobre la cual se calcula la respectiva alícuota de depreciación.
Bajas
- Los
- elementos de propiedad, planta y equipo serán dados de baja del inventario en el momento de su enajenación o disposición por otra vía, o cuando no se espere obtener de los mismos beneficios o rendimientos económicos futuros, porque se abandone o se acabe su vida útil.
- Los
venta de propiedad planta y equipo
- Si en el proceso de la venta de un elemento de propiedad, planta y equipo se genera una utilidad bruta en ventas, pero también se incurre en gastos adicionales, lo único que se reconoce en el estado de resultados es la utilidad neta.
leasing
- Es
- tambien reconocido como arrendamiento financiero. Fórmula que permite a la empresa tomar unos bienes en arrendamiento y pagar un Canon a la sociedad arrendadora. La sociedad de “leasing” ofrece además una opción de compra del bien por un valor residual.
- contabilización
- El arrendatario debe contabilizar el bien adquirido mediante leasing financiero, como un activo y un pasivo. El canon mensual de arrendamiento se debe dividir en abono a capital y en gasto financiero. Contabilización del arrendamiento financiero por tres años de un vehículo por 40.000.000, incluida una opción de compra por 4.000.000.
- Es
Información
- Descripción
- Mapa Mental sobre PROPIEDAD PLANTA Y EQUIPO, creado por katherine carvajal el 18/05/2019.
- Creado por
- katherine carvajal
- Visitas
- 1
- Valoración
Más sobre Propiedad, planta y equipo