
Mapa mental
ESCUELAS DEL PENSAMIENTO CONTABLES Y SU EVOLUCIÓN
Contenido del mapa
ESCUELAS DEL PENSAMIENTO CONTABLES Y SU EVOLUCIÓN
ESCUELAS CLASICAS
- Sus inicios son en el siglo XVIII con el inicio del periodo clásico y termina a comienzos del siglo XX con el programa de investigación
- Teoría Contista
- Su precursor fue René Delaporte
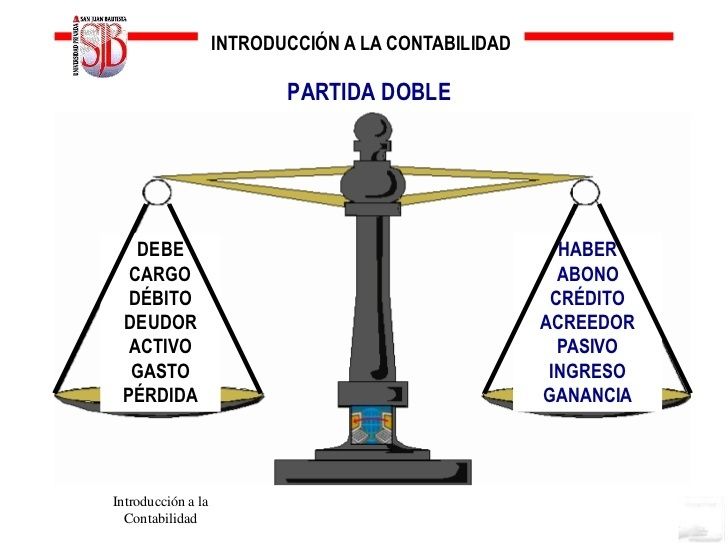
- Pretende explicar y justificar las reglas que rigen los movimientos de las cuentas y expresa un conjunto de reglas
- 1. En todos los contratos necesariamente deben haber dos personas una que recibe otra que entrega
- 2. En cualquier operación administrativa debe existir un propietario que puede ser deudor o acreedor por lo tanto debe haber un débito o un crédito según corresponda
- 3. La segunda parte contratante es la que tiene relaciones comerciales de interés con el propietario, ya que serán deudores o acreedores suyos como personas extrañas a la empresa
- Nace la Partida Doble: Quien recibe un valor es siempre deudor del mismo, y quien lo entrega es acreedor
- Esta escuela nos deja la primera teoría en torno al funcionamiento de las cuentas,y se utilizaron las primeras fórmulas algebraicas para demostrar relaciones existentes entre determinadas cuentas
- Pretende explicar y justificar las reglas que rigen los movimientos de las cuentas y expresa un conjunto de reglas
- Su precursor fue René Delaporte
- Teoría del Propietario
- Su precursor fue Huscraft Stephens
- Ownership theory con esta teoria expuso reglas de funcionamiento para los movimientos de las cuentas
- 1. La empresa cualquiera que sea su forma y naturaleza jurídica, ha de ser considerada como un ente con personalidad distinta a la del propietario de aquella
- 2. Cuando la empresa tiene personalidad propia posee un patrimonio con dos grupos de elementos.
- Bienes, derechos y acciones y se denominan Activo
- Créditos y obligaciones y se denominan Pasivo
- El patrimonio de la empresa está formado por un activo a su favor y un pasivo en su contra, los diversos elementos que integran el activo y el pasivo han de ser clasificados según sea su naturaleza, en grupos llamados cuentas.
- Ownership theory con esta teoria expuso reglas de funcionamiento para los movimientos de las cuentas
- Su precursor fue Huscraft Stephens
- Escuela Lombarda
- Su precursor fue Francisco Villa
- Crea una construcción teórica donde el objetivo central de la contabilidad es el control del ente económico para la muestra de resultados
- Considero la contabilidad como un complejo de nociones económico administrativos para llevar el arte de las cuentas
- Se considera el inicio del periodo científico administrativo de la contabilidad
- Considero la contabilidad como un complejo de nociones económico administrativos para llevar el arte de las cuentas
- Crea una construcción teórica donde el objetivo central de la contabilidad es el control del ente económico para la muestra de resultados
- Su precursor fue Francisco Villa
- Escuela personalista
- Su precursor fue Cerboni
- La disciplina contable se apoya en relaciones juridicas
- Todas las personas de la empresa tienen relaciones con el propietario de ella y los deberes de los extraños son derechos del propietario y los derechos de ellos, deberes de este
- Derecho o abono es sinónimo de haber, y deber o cargo es sinónimo de debe
- Todas las personas de la empresa tienen relaciones con el propietario de ella y los deberes de los extraños son derechos del propietario y los derechos de ellos, deberes de este
- La economía de la empresa hizo parte de la actividad empresarial.
- Constituye la esencia de la contabilidad
- Pensamiento logismológico
- Vinculación de la contabilidad con otras ciencias
- Pensamiento logismológico
- La disciplina contable se apoya en relaciones juridicas
- Su precursor fue Cerboni
- Escuela Controlista
- Su precursor fue Fabio Besta
- Las funciones de la contabilidad Gestión, dirección y control
- Teoremas fundamentales de la contabilidad
- Delimitación de la contabilidad en relación con la economía
- Visión económico administrativa del patrimonio
- Control económico
- Las funciones de la contabilidad Gestión, dirección y control
- Su precursor fue Fabio Besta
- Teoría Contista
- Sus inicios son en el siglo XVIII con el inicio del periodo clásico y termina a comienzos del siglo XX con el programa de investigación
ESCUELAS ECONOMICAS
- Expansión de la economía a finales del siglo XIX y comienzos del siglo XX
- El neocontismo económico centroeuropeo
- Sus precursores fueron Joseph Skarza, Frederich Hügli, Leo Gomberg
- El objeto de la contabilidad es la actividad económica de la empresa y su funcionamiento
- Economología
- La contabilidad funciona en dos fases que tiene el ente economico durante y despues del desarrollo de su actividad economica
- El capital simboliza la constitución del ente y la inversión de este capital es un efecto.
- La contabilidad funciona en dos fases que tiene el ente economico durante y despues del desarrollo de su actividad economica
- Economología
- El objeto de la contabilidad es la actividad económica de la empresa y su funcionamiento
- Sus precursores fueron Joseph Skarza, Frederich Hügli, Leo Gomberg
- El neocontismo económico francés
- Sus precursores fueron Jean Bournisien, René Delaporte y Jean Dumarchey.
- Delaporte considero la contabilidad como la ciencia de las cuentas
- Sus funciones son histórica, estadística, económica, financiera, jurídica, de ordenación, de comparación y de control.
- Jean aporta la teoría de la ecuación algebraica del balance, en la que el activo es igual al pasivo más la situación neta, y justifica los movimientos de las cuentas partiendo de dicha ecuación
- Goxens recoge estas leyes
- Toda variación de uno de los términos o cuentas, activo, pasivo o situación neta, produce necesariamente una variación de uno de los otros dos y siempre la suma de la del primero tiene que ser igual a la suma del segundo
- La Escuela Alemana de la economía de la empresa
- Su precursor fue Schmalenbach
- Evoluciona el concepto del valor y de su significado en la empresa
- La economía hacendal y la Escuela Patrimonialista
- Sus precursores fueron Ginno Zappa y Vicenso Mazi
- Se vincula la contabilidad con la economía de la empresa
- La contabilidad estudia el patrimonio en su aspecto estático y dinámico, cualitativo y cuantitativo
- El Neocontismo en Estados Unidos
- Su eje es la justificación de la practica contable
- Las reglas de nuestra disciplina son producto de la experiencia, mas que de la logica
- Se denominaron 5 principios: cuenta de resultados, balance, estados consolidados y comentarios y notas marginales.
- Establecen generalizaciones que justifiquen la práctica con mayor o menor grado de utilización
- Sprague, Paton
- Se explica mejor en la escuela económico deductiva
- La Escuela Económico-Deductiva norteamericana
- Edad de Oro
- Se buscan las normas en que se basa el cálculo del beneficio en particular.
- Se busca un único beneficio, en función de las diferentes necesidades de los usuarios
- Se utiliza la deducción, para aplicar la lógica postulacional a nuestra disciplina
- El neocontismo económico centroeuropeo
- Expansión de la economía a finales del siglo XIX y comienzos del siglo XX
ESCUELAS CONTEMPORANEAS
- Inician a mitad del siglo XX con el Paradigma de la Utilidad
- PARADIGMAS DE LA UTILIDAD
- Se desarrollan dos preguntas cuáles son las necesidades de los usuarios que deben satisfacerse con carácter prioritario, y cuáles son las reglas más adecuadas para la satisfacción de esas necesidades.
- Reformulación de la Escuela Económico-Deductiva
- Se ampliaron los conceptos adicionales en los elementos de los estados financieros activos, pasivos, gastos, ingresos, etc y sus criterios de reconocimiento
- Las necesidades de los usuarios de la información financiera.
- La evaluación de la posibilidad de obtener rendimientos y de generar liquidez
- Relevancia y fiabilidad son dos características que deben llevar la informacion financiera
- Se ampliaron los conceptos adicionales en los elementos de los estados financieros activos, pasivos, gastos, ingresos, etc y sus criterios de reconocimiento
- Los enfoques presentes en la investigación empírica
- Su precursor Belkaoui
- Afirma que la contabilidad es una disciplina multiparadigmática
- El enfoque inductivo positivista
- Tiene como objetivo estudiar las prácticas contables tratando de inducir desde ellas los principios o fundamentos básicos en los que se sustentan
- Modelos de decisión. Capacidad predictiva
- Su objetivo es determinar cuál es la información más relevante en función de su potencial con respecto al suministro de datos predictivos
- Comportamiento agregado del mercado
- Su objetivo es la evaluación de la incidencia de las cifras contables en las variables bursátiles
- Modelos de decisión
- Comportamiento del inversor individual
- Conducta de la empresa
- Considera que la empresa es el emisor del mensaje informativo
- El enfoque inductivo positivista
- Afirma que la contabilidad es una disciplina multiparadigmática
- Su precursor Belkaoui
- Los intentos formalizadores
- El programa formalizado
- Su finalidad es reducir las proposiciones de la contabilidad a cálculos lógicos o matemáticos para, en virtud de las reglas inferenciales, llegar a unos resultados capaces
- Su finalidad es reducir las proposiciones de la contabilidad a cálculos lógicos o matemáticos para, en virtud de las reglas inferenciales, llegar a unos resultados capaces
- El programa formalizado
- PARADIGMAS DE LA UTILIDAD
- Inician a mitad del siglo XX con el Paradigma de la Utilidad
Imágenes y archivos del mapa
Información
- Descripción
- Escuelas del pensamiento contable
- Creado por
- Yessica Manrique
- Visitas
- 200
- Etiquetas
- Valoración