
Mapa mental
instrumento para el registro contable
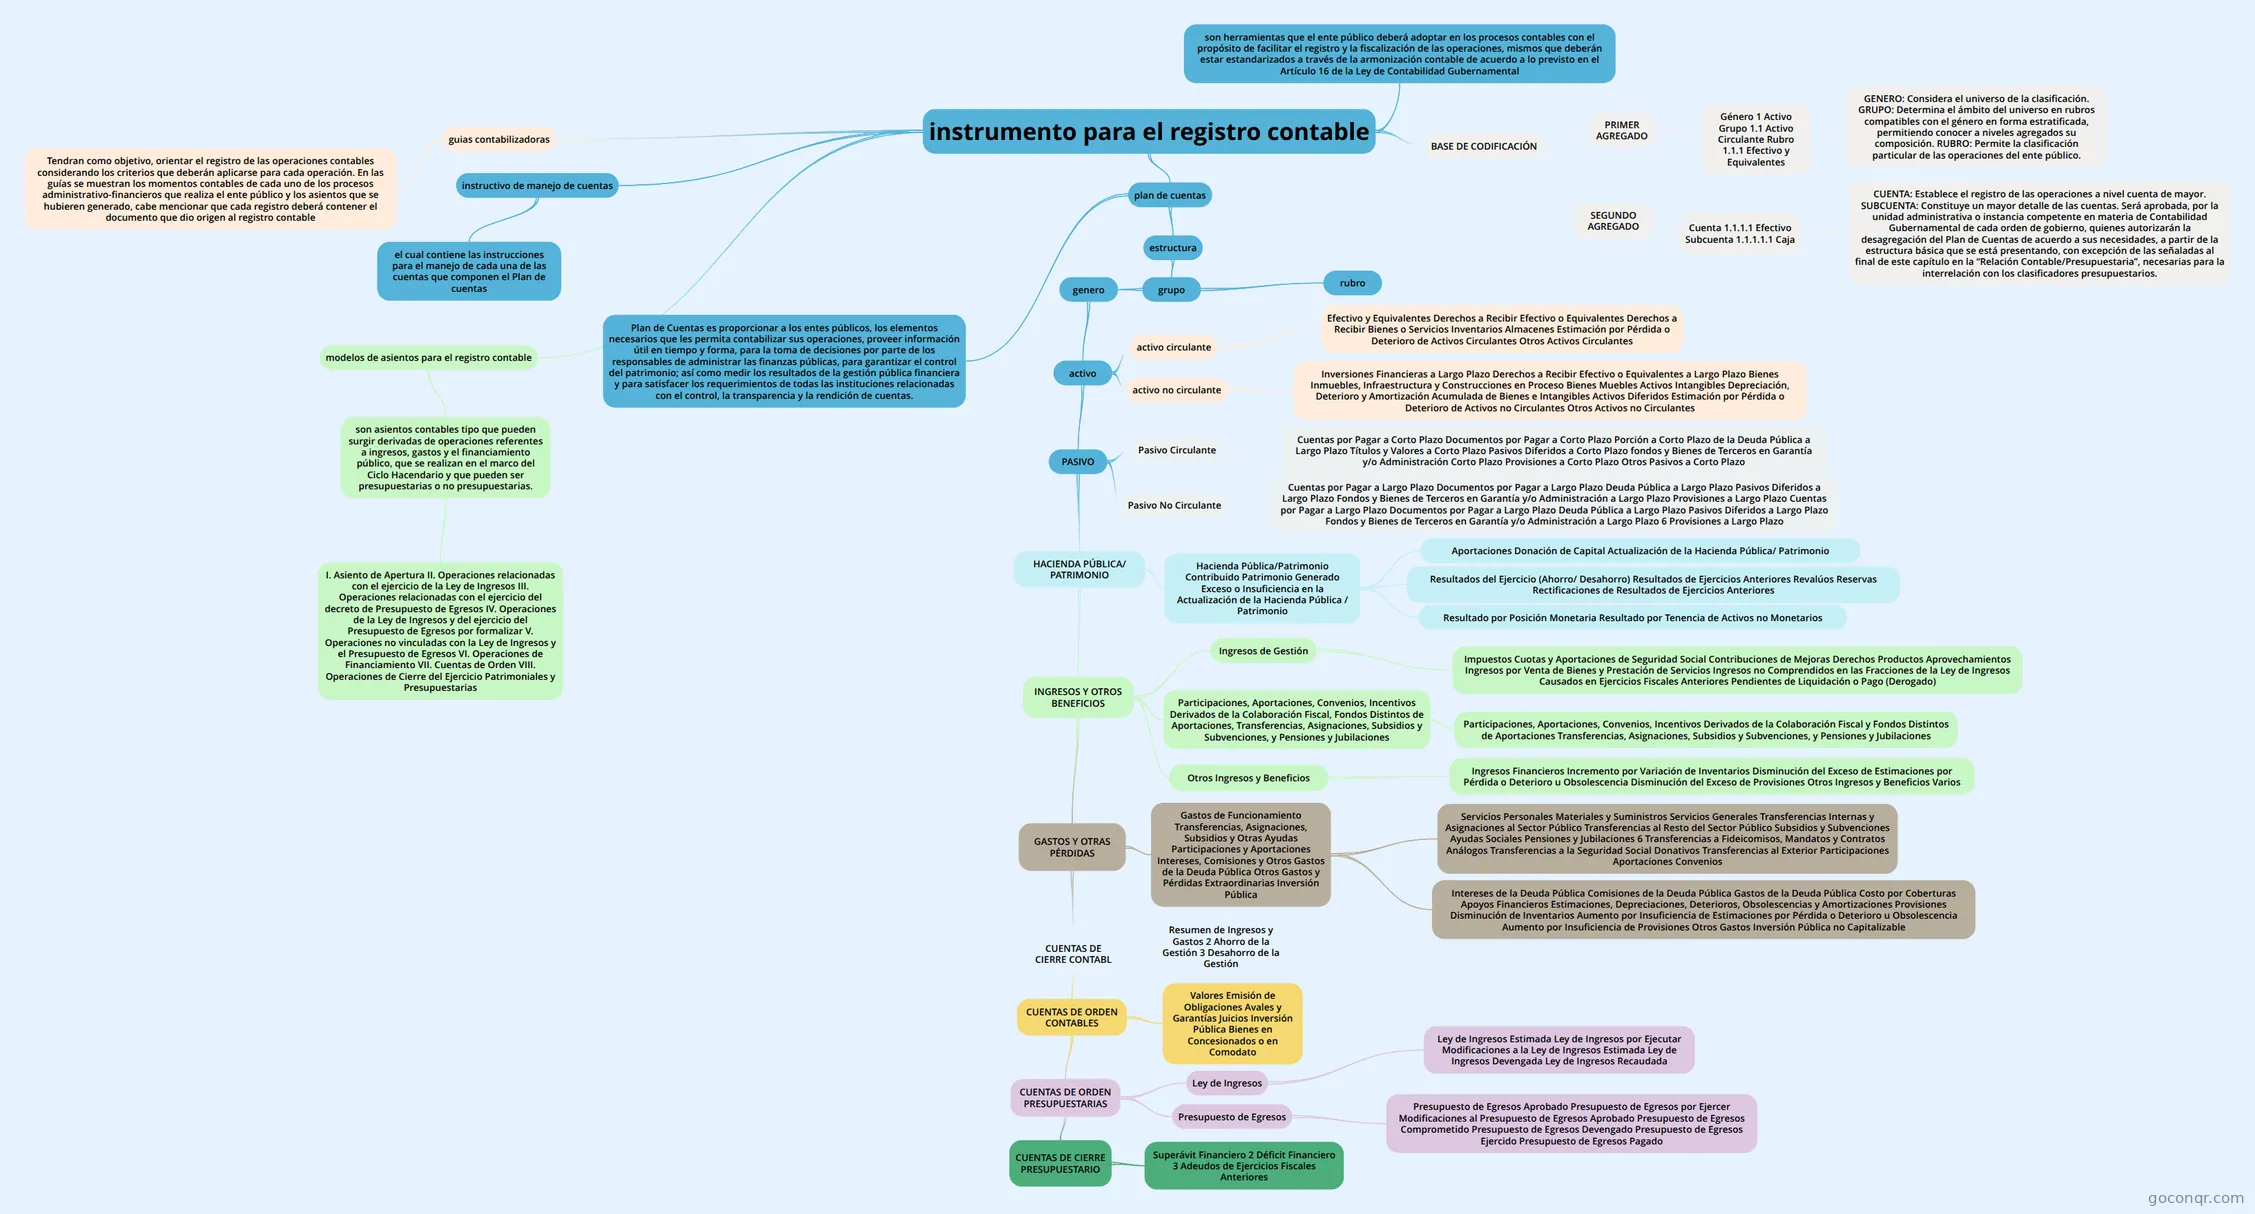
Mapa mental: instrumento para el registro contable
Contenido del mapa
instrumento para el registro contable
plan de cuentas
- estructura
- grupo
- genero
- activo
- activo circulante
- Efectivo y Equivalentes Derechos a Recibir Efectivo o Equivalentes Derechos a Recibir Bienes o Servicios Inventarios Almacenes Estimación por Pérdida o Deterioro de Activos Circulantes Otros Activos Circulantes
- activo no circulante
- Inversiones Financieras a Largo Plazo Derechos a Recibir Efectivo o Equivalentes a Largo Plazo Bienes Inmuebles, Infraestructura y Construcciones en Proceso Bienes Muebles Activos Intangibles Depreciación, Deterioro y Amortización Acumulada de Bienes e Intangibles Activos Diferidos Estimación por Pérdida o Deterioro de Activos no Circulantes Otros Activos no Circulantes
- PASIVO
- Pasivo Circulante
- Cuentas por Pagar a Corto Plazo Documentos por Pagar a Corto Plazo Porción a Corto Plazo de la Deuda Pública a Largo Plazo Títulos y Valores a Corto Plazo Pasivos Diferidos a Corto Plazo fondos y Bienes de Terceros en Garantía y/o Administración Corto Plazo Provisiones a Corto Plazo Otros Pasivos a Corto Plazo
- Pasivo No Circulante
- Cuentas por Pagar a Largo Plazo Documentos por Pagar a Largo Plazo Deuda Pública a Largo Plazo Pasivos Diferidos a Largo Plazo Fondos y Bienes de Terceros en Garantía y/o Administración a Largo Plazo Provisiones a Largo Plazo Cuentas por Pagar a Largo Plazo Documentos por Pagar a Largo Plazo Deuda Pública a Largo Plazo Pasivos Diferidos a Largo Plazo Fondos y Bienes de Terceros en Garantía y/o Administración a Largo Plazo 6 Provisiones a Largo Plazo
- HACIENDA PÚBLICA/ PATRIMONIO
- Hacienda Pública/Patrimonio Contribuido Patrimonio Generado Exceso o Insuficiencia en la Actualización de la Hacienda Pública / Patrimonio
- Aportaciones Donación de Capital Actualización de la Hacienda Pública/ Patrimonio
- Resultados del Ejercicio (Ahorro/ Desahorro) Resultados de Ejercicios Anteriores Revalúos Reservas Rectificaciones de Resultados de Ejercicios Anteriores
- Resultado por Posición Monetaria Resultado por Tenencia de Activos no Monetarios
- INGRESOS Y OTROS BENEFICIOS
- Ingresos de Gestión
- Impuestos Cuotas y Aportaciones de Seguridad Social Contribuciones de Mejoras Derechos Productos Aprovechamientos Ingresos por Venta de Bienes y Prestación de Servicios Ingresos no Comprendidos en las Fracciones de la Ley de Ingresos Causados en Ejercicios Fiscales Anteriores Pendientes de Liquidación o Pago (Derogado)
- Participaciones, Aportaciones, Convenios, Incentivos Derivados de la Colaboración Fiscal, Fondos Distintos de Aportaciones, Transferencias, Asignaciones, Subsidios y Subvenciones, y Pensiones y Jubilaciones
- Participaciones, Aportaciones, Convenios, Incentivos Derivados de la Colaboración Fiscal y Fondos Distintos de Aportaciones Transferencias, Asignaciones, Subsidios y Subvenciones, y Pensiones y Jubilaciones
- Otros Ingresos y Beneficios
- Ingresos Financieros Incremento por Variación de Inventarios Disminución del Exceso de Estimaciones por Pérdida o Deterioro u Obsolescencia Disminución del Exceso de Provisiones Otros Ingresos y Beneficios Varios
- GASTOS Y OTRAS PÉRDIDAS
- Gastos de Funcionamiento Transferencias, Asignaciones, Subsidios y Otras Ayudas Participaciones y Aportaciones Intereses, Comisiones y Otros Gastos de la Deuda Pública Otros Gastos y Pérdidas Extraordinarias Inversión Pública
- Servicios Personales Materiales y Suministros Servicios Generales Transferencias Internas y Asignaciones al Sector Público Transferencias al Resto del Sector Público Subsidios y Subvenciones Ayudas Sociales Pensiones y Jubilaciones 6 Transferencias a Fideicomisos, Mandatos y Contratos Análogos Transferencias a la Seguridad Social Donativos Transferencias al Exterior Participaciones Aportaciones Convenios
- Intereses de la Deuda Pública Comisiones de la Deuda Pública Gastos de la Deuda Pública Costo por Coberturas Apoyos Financieros Estimaciones, Depreciaciones, Deterioros, Obsolescencias y Amortizaciones Provisiones Disminución de Inventarios Aumento por Insuficiencia de Estimaciones por Pérdida o Deterioro u Obsolescencia Aumento por Insuficiencia de Provisiones Otros Gastos Inversión Pública no Capitalizable
- CUENTAS DE CIERRE CONTABL
- Resumen de Ingresos y Gastos 2 Ahorro de la Gestión 3 Desahorro de la Gestión
- CUENTAS DE ORDEN CONTABLES
- Valores Emisión de Obligaciones Avales y Garantías Juicios Inversión Pública Bienes en Concesionados o en Comodato
- CUENTAS DE ORDEN PRESUPUESTARIAS
- Ley de Ingresos
- Ley de Ingresos Estimada Ley de Ingresos por Ejecutar Modificaciones a la Ley de Ingresos Estimada Ley de Ingresos Devengada Ley de Ingresos Recaudada
- Presupuesto de Egresos
- Presupuesto de Egresos Aprobado Presupuesto de Egresos por Ejercer Modificaciones al Presupuesto de Egresos Aprobado Presupuesto de Egresos Comprometido Presupuesto de Egresos Devengado Presupuesto de Egresos Ejercido Presupuesto de Egresos Pagado
- CUENTAS DE CIERRE PRESUPUESTARIO
- Superávit Financiero 2 Déficit Financiero 3 Adeudos de Ejercicios Fiscales Anteriores
- Ley de Ingresos
- Gastos de Funcionamiento Transferencias, Asignaciones, Subsidios y Otras Ayudas Participaciones y Aportaciones Intereses, Comisiones y Otros Gastos de la Deuda Pública Otros Gastos y Pérdidas Extraordinarias Inversión Pública
- Ingresos de Gestión
- Hacienda Pública/Patrimonio Contribuido Patrimonio Generado Exceso o Insuficiencia en la Actualización de la Hacienda Pública / Patrimonio
- Pasivo Circulante
- activo circulante
- activo
- rubro
- genero
- grupo
- Plan de Cuentas es proporcionar a los entes públicos, los elementos necesarios que les permita contabilizar sus operaciones, proveer información útil en tiempo y forma, para la toma de decisiones por parte de los responsables de administrar las finanzas públicas, para garantizar el control del patrimonio; así como medir los resultados de la gestión pública financiera y para satisfacer los requerimientos de todas las instituciones relacionadas con el control, la transparencia y la rendición de cuentas.
- estructura
BASE DE CODIFICACIÓN
- PRIMER AGREGADO
- Género 1 Activo Grupo 1.1 Activo Circulante Rubro 1.1.1 Efectivo y Equivalentes
- GENERO: Considera el universo de la clasificación. GRUPO: Determina el ámbito del universo en rubros compatibles con el género en forma estratificada, permitiendo conocer a niveles agregados su composición. RUBRO: Permite la clasificación particular de las operaciones del ente público.
- Género 1 Activo Grupo 1.1 Activo Circulante Rubro 1.1.1 Efectivo y Equivalentes
- SEGUNDO AGREGADO
- Cuenta 1.1.1.1 Efectivo Subcuenta 1.1.1.1.1 Caja
- CUENTA: Establece el registro de las operaciones a nivel cuenta de mayor. SUBCUENTA: Constituye un mayor detalle de las cuentas. Será aprobada, por la unidad administrativa o instancia competente en materia de Contabilidad Gubernamental de cada orden de gobierno, quienes autorizarán la desagregación del Plan de Cuentas de acuerdo a sus necesidades, a partir de la estructura básica que se está presentando, con excepción de las señaladas al final de este capítulo en la “Relación Contable/Presupuestaria”, necesarias para la interrelación con los clasificadores presupuestarios.
- Cuenta 1.1.1.1 Efectivo Subcuenta 1.1.1.1.1 Caja
- PRIMER AGREGADO
instructivo de manejo de cuentas
- el cual contiene las instrucciones para el manejo de cada una de las cuentas que componen el Plan de cuentas
guias contabilizadoras
- Tendran como objetivo, orientar el registro de las operaciones contables considerando los criterios que deberán aplicarse para cada operación. En las guías se muestran los momentos contables de cada uno de los procesos administrativo-financieros que realiza el ente público y los asientos que se hubieren generado, cabe mencionar que cada registro deberá contener el documento que dio origen al registro contable
modelos de asientos para el registro contable
- son asientos contables tipo que pueden surgir derivadas de operaciones referentes a ingresos, gastos y el financiamiento público, que se realizan en el marco del Ciclo Hacendario y que pueden ser presupuestarias o no presupuestarias.
- I. Asiento de Apertura II. Operaciones relacionadas con el ejercicio de la Ley de Ingresos III. Operaciones relacionadas con el ejercicio del decreto de Presupuesto de Egresos IV. Operaciones de la Ley de Ingresos y del ejercicio del Presupuesto de Egresos por formalizar V. Operaciones no vinculadas con la Ley de Ingresos y el Presupuesto de Egresos VI. Operaciones de Financiamiento VII. Cuentas de Orden VIII. Operaciones de Cierre del Ejercicio Patrimoniales y Presupuestarias
- son asientos contables tipo que pueden surgir derivadas de operaciones referentes a ingresos, gastos y el financiamiento público, que se realizan en el marco del Ciclo Hacendario y que pueden ser presupuestarias o no presupuestarias.
son herramientas que el ente público deberá adoptar en los procesos contables con el propósito de facilitar el registro y la fiscalización de las operaciones, mismos que deberán estar estandarizados a través de la armonización contable de acuerdo a lo previsto en el Artículo 16 de la Ley de Contabilidad Gubernamental
Información
- Descripción
- Mapa Mental sobre instrumento para el registro contable, creado por norma baltierra el 21/03/2020.
- Creado por
- norma baltierra
- Visitas
- 10
- Valoración
Más sobre Cuentas contables y plan de cuentas