
Mapa mental
La deuda como una estrategia
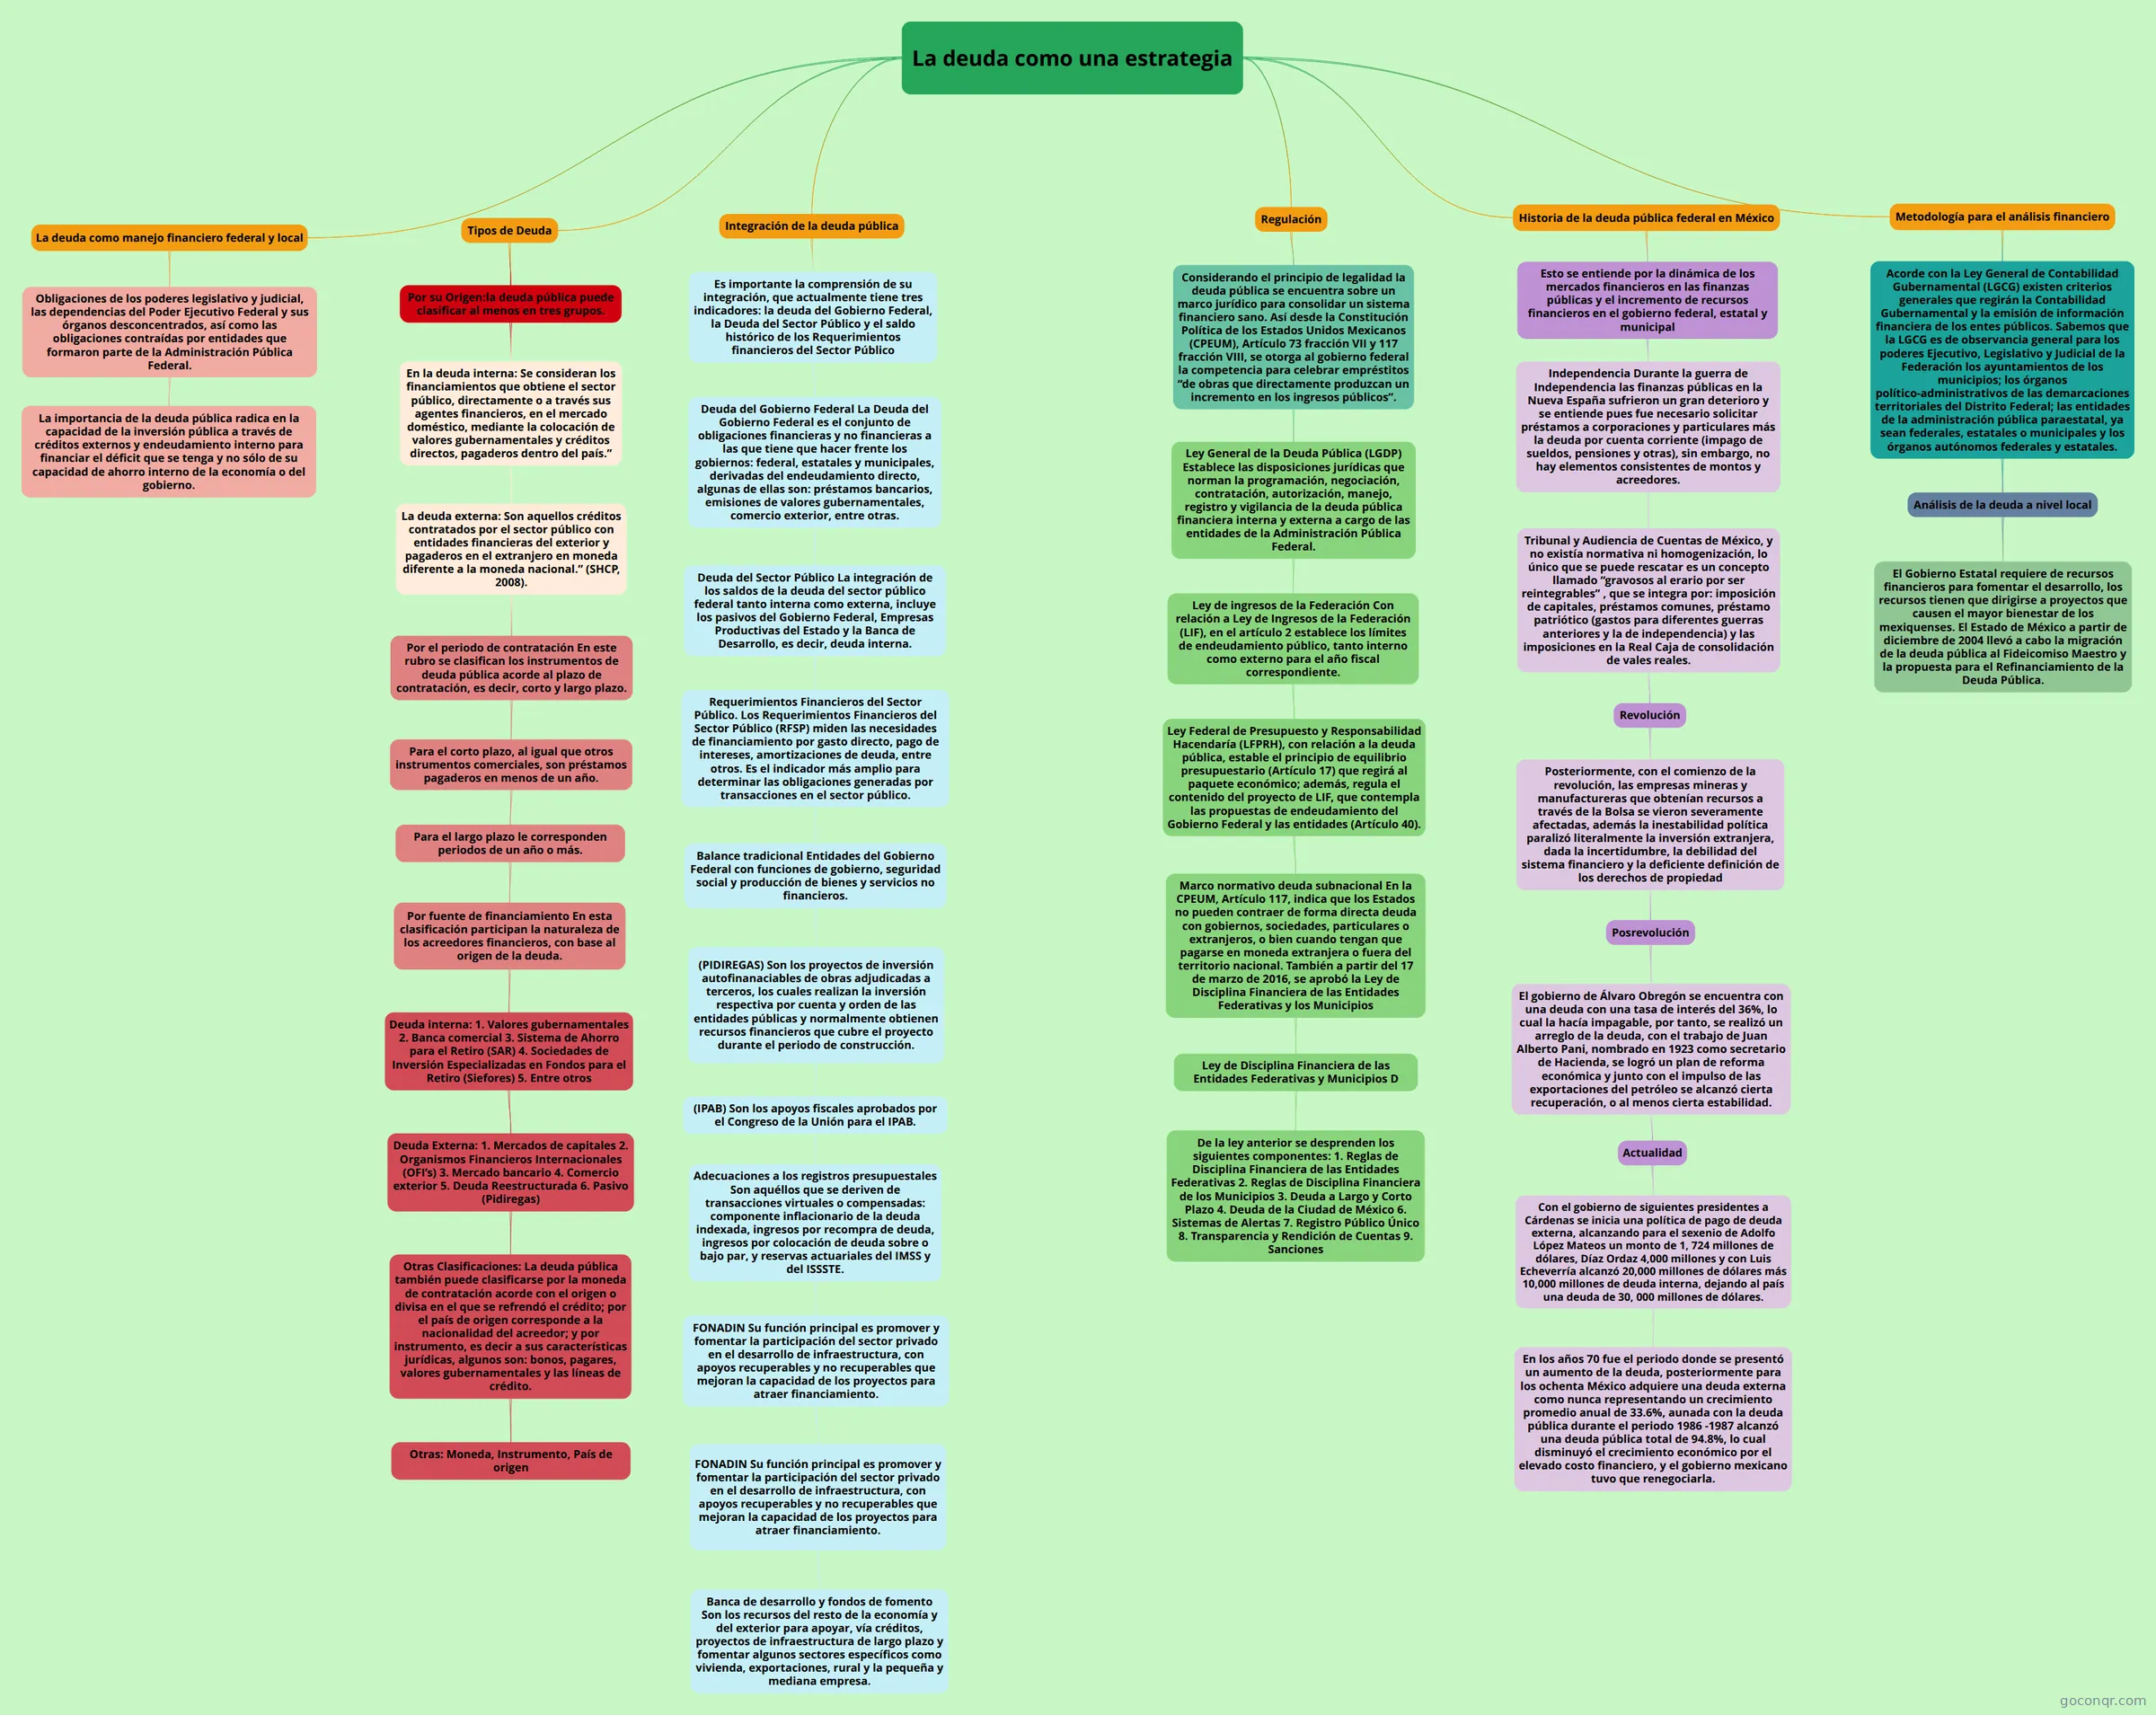
Mapa mental: la deuda como una estrategia
Contenido del mapa
La deuda como una estrategia
La deuda como manejo financiero federal y local
- Obligaciones de los poderes legislativo y judicial, las dependencias del Poder Ejecutivo Federal y sus órganos desconcentrados, así como las obligaciones contraídas por entidades que formaron parte de la Administración Pública Federal.
- La importancia de la deuda pública radica en la capacidad de la inversión pública a través de créditos externos y endeudamiento interno para financiar el déficit que se tenga y no sólo de su capacidad de ahorro interno de la economía o del gobierno.
- Obligaciones de los poderes legislativo y judicial, las dependencias del Poder Ejecutivo Federal y sus órganos desconcentrados, así como las obligaciones contraídas por entidades que formaron parte de la Administración Pública Federal.
Tipos de Deuda
- Por su Origen:la deuda pública puede clasificar al menos en tres grupos.
- En la deuda interna: Se consideran los financiamientos que obtiene el sector público, directamente o a través sus agentes financieros, en el mercado doméstico, mediante la colocación de valores gubernamentales y créditos directos, pagaderos dentro del país.”
- La deuda externa: Son aquellos créditos contratados por el sector público con entidades financieras del exterior y pagaderos en el extranjero en moneda diferente a la moneda nacional.” (SHCP, 2008).
- Por el periodo de contratación En este rubro se clasifican los instrumentos de deuda pública acorde al plazo de contratación, es decir, corto y largo plazo.
- Para el corto plazo, al igual que otros instrumentos comerciales, son préstamos pagaderos en menos de un año.
- Para el largo plazo le corresponden periodos de un año o más.
- Por fuente de financiamiento En esta clasificación participan la naturaleza de los acreedores financieros, con base al origen de la deuda.
- Deuda interna: 1. Valores gubernamentales 2. Banca comercial 3. Sistema de Ahorro para el Retiro (SAR) 4. Sociedades de Inversión Especializadas en Fondos para el Retiro (Siefores) 5. Entre otros
- Deuda Externa: 1. Mercados de capitales 2. Organismos Financieros Internacionales (OFI’s) 3. Mercado bancario 4. Comercio exterior 5. Deuda Reestructurada 6. Pasivo (Pidiregas)
- Otras Clasificaciones: La deuda pública también puede clasificarse por la moneda de contratación acorde con el origen o divisa en el que se refrendó el crédito; por el país de origen corresponde a la nacionalidad del acreedor; y por instrumento, es decir a sus características jurídicas, algunos son: bonos, pagares, valores gubernamentales y las líneas de crédito.
- Otras: Moneda, Instrumento, País de origen
- Otras Clasificaciones: La deuda pública también puede clasificarse por la moneda de contratación acorde con el origen o divisa en el que se refrendó el crédito; por el país de origen corresponde a la nacionalidad del acreedor; y por instrumento, es decir a sus características jurídicas, algunos son: bonos, pagares, valores gubernamentales y las líneas de crédito.
- Deuda Externa: 1. Mercados de capitales 2. Organismos Financieros Internacionales (OFI’s) 3. Mercado bancario 4. Comercio exterior 5. Deuda Reestructurada 6. Pasivo (Pidiregas)
- Deuda interna: 1. Valores gubernamentales 2. Banca comercial 3. Sistema de Ahorro para el Retiro (SAR) 4. Sociedades de Inversión Especializadas en Fondos para el Retiro (Siefores) 5. Entre otros
- Por fuente de financiamiento En esta clasificación participan la naturaleza de los acreedores financieros, con base al origen de la deuda.
- Para el largo plazo le corresponden periodos de un año o más.
- Para el corto plazo, al igual que otros instrumentos comerciales, son préstamos pagaderos en menos de un año.
- Por el periodo de contratación En este rubro se clasifican los instrumentos de deuda pública acorde al plazo de contratación, es decir, corto y largo plazo.
- La deuda externa: Son aquellos créditos contratados por el sector público con entidades financieras del exterior y pagaderos en el extranjero en moneda diferente a la moneda nacional.” (SHCP, 2008).
- En la deuda interna: Se consideran los financiamientos que obtiene el sector público, directamente o a través sus agentes financieros, en el mercado doméstico, mediante la colocación de valores gubernamentales y créditos directos, pagaderos dentro del país.”
- Por su Origen:la deuda pública puede clasificar al menos en tres grupos.
Integración de la deuda pública
- Es importante la comprensión de su integración, que actualmente tiene tres indicadores: la deuda del Gobierno Federal, la Deuda del Sector Público y el saldo histórico de los Requerimientos financieros del Sector Público
- Deuda del Gobierno Federal La Deuda del Gobierno Federal es el conjunto de obligaciones financieras y no financieras a las que tiene que hacer frente los gobiernos: federal, estatales y municipales, derivadas del endeudamiento directo, algunas de ellas son: préstamos bancarios, emisiones de valores gubernamentales, comercio exterior, entre otras.
- Deuda del Sector Público La integración de los saldos de la deuda del sector público federal tanto interna como externa, incluye los pasivos del Gobierno Federal, Empresas Productivas del Estado y la Banca de Desarrollo, es decir, deuda interna.
- Requerimientos Financieros del Sector Público. Los Requerimientos Financieros del Sector Público (RFSP) miden las necesidades de financiamiento por gasto directo, pago de intereses, amortizaciones de deuda, entre otros. Es el indicador más amplio para determinar las obligaciones generadas por transacciones en el sector público.
- Balance tradicional Entidades del Gobierno Federal con funciones de gobierno, seguridad social y producción de bienes y servicios no financieros.
- (PIDIREGAS) Son los proyectos de inversión autofinanaciables de obras adjudicadas a terceros, los cuales realizan la inversión respectiva por cuenta y orden de las entidades públicas y normalmente obtienen recursos financieros que cubre el proyecto durante el periodo de construcción.
- (IPAB) Son los apoyos fiscales aprobados por el Congreso de la Unión para el IPAB.
- Adecuaciones a los registros presupuestales Son aquéllos que se deriven de transacciones virtuales o compensadas: componente inflacionario de la deuda indexada, ingresos por recompra de deuda, ingresos por colocación de deuda sobre o bajo par, y reservas actuariales del IMSS y del ISSSTE.
- FONADIN Su función principal es promover y fomentar la participación del sector privado en el desarrollo de infraestructura, con apoyos recuperables y no recuperables que mejoran la capacidad de los proyectos para atraer financiamiento.
- FONADIN Su función principal es promover y fomentar la participación del sector privado en el desarrollo de infraestructura, con apoyos recuperables y no recuperables que mejoran la capacidad de los proyectos para atraer financiamiento.
- Banca de desarrollo y fondos de fomento Son los recursos del resto de la economía y del exterior para apoyar, vía créditos, proyectos de infraestructura de largo plazo y fomentar algunos sectores específicos como vivienda, exportaciones, rural y la pequeña y mediana empresa.
- FONADIN Su función principal es promover y fomentar la participación del sector privado en el desarrollo de infraestructura, con apoyos recuperables y no recuperables que mejoran la capacidad de los proyectos para atraer financiamiento.
- FONADIN Su función principal es promover y fomentar la participación del sector privado en el desarrollo de infraestructura, con apoyos recuperables y no recuperables que mejoran la capacidad de los proyectos para atraer financiamiento.
- Adecuaciones a los registros presupuestales Son aquéllos que se deriven de transacciones virtuales o compensadas: componente inflacionario de la deuda indexada, ingresos por recompra de deuda, ingresos por colocación de deuda sobre o bajo par, y reservas actuariales del IMSS y del ISSSTE.
- (IPAB) Son los apoyos fiscales aprobados por el Congreso de la Unión para el IPAB.
- (PIDIREGAS) Son los proyectos de inversión autofinanaciables de obras adjudicadas a terceros, los cuales realizan la inversión respectiva por cuenta y orden de las entidades públicas y normalmente obtienen recursos financieros que cubre el proyecto durante el periodo de construcción.
- Balance tradicional Entidades del Gobierno Federal con funciones de gobierno, seguridad social y producción de bienes y servicios no financieros.
- Requerimientos Financieros del Sector Público. Los Requerimientos Financieros del Sector Público (RFSP) miden las necesidades de financiamiento por gasto directo, pago de intereses, amortizaciones de deuda, entre otros. Es el indicador más amplio para determinar las obligaciones generadas por transacciones en el sector público.
- Deuda del Sector Público La integración de los saldos de la deuda del sector público federal tanto interna como externa, incluye los pasivos del Gobierno Federal, Empresas Productivas del Estado y la Banca de Desarrollo, es decir, deuda interna.
- Deuda del Gobierno Federal La Deuda del Gobierno Federal es el conjunto de obligaciones financieras y no financieras a las que tiene que hacer frente los gobiernos: federal, estatales y municipales, derivadas del endeudamiento directo, algunas de ellas son: préstamos bancarios, emisiones de valores gubernamentales, comercio exterior, entre otras.
- Es importante la comprensión de su integración, que actualmente tiene tres indicadores: la deuda del Gobierno Federal, la Deuda del Sector Público y el saldo histórico de los Requerimientos financieros del Sector Público
Regulación
- Considerando el principio de legalidad la deuda pública se encuentra sobre un marco jurídico para consolidar un sistema financiero sano. Así desde la Constitución Política de los Estados Unidos Mexicanos (CPEUM), Artículo 73 fracción VII y 117 fracción VIII, se otorga al gobierno federal la competencia para celebrar empréstitos “de obras que directamente produzcan un incremento en los ingresos públicos”.
- Ley General de la Deuda Pública (LGDP) Establece las disposiciones jurídicas que norman la programación, negociación, contratación, autorización, manejo, registro y vigilancia de la deuda pública financiera interna y externa a cargo de las entidades de la Administración Pública Federal.
- Ley de ingresos de la Federación Con relación a Ley de Ingresos de la Federación (LIF), en el artículo 2 establece los límites de endeudamiento público, tanto interno como externo para el año fiscal correspondiente.
- Ley Federal de Presupuesto y Responsabilidad Hacendaría (LFPRH), con relación a la deuda pública, estable el principio de equilibrio presupuestario (Artículo 17) que regirá al paquete económico; además, regula el contenido del proyecto de LIF, que contempla las propuestas de endeudamiento del Gobierno Federal y las entidades (Artículo 40).
- Marco normativo deuda subnacional En la CPEUM, Artículo 117, indica que los Estados no pueden contraer de forma directa deuda con gobiernos, sociedades, particulares o extranjeros, o bien cuando tengan que pagarse en moneda extranjera o fuera del territorio nacional. También a partir del 17 de marzo de 2016, se aprobó la Ley de Disciplina Financiera de las Entidades Federativas y los Municipios
- Ley de Disciplina Financiera de las Entidades Federativas y Municipios D
- De la ley anterior se desprenden los siguientes componentes: 1. Reglas de Disciplina Financiera de las Entidades Federativas 2. Reglas de Disciplina Financiera de los Municipios 3. Deuda a Largo y Corto Plazo 4. Deuda de la Ciudad de México 6. Sistemas de Alertas 7. Registro Público Único 8. Transparencia y Rendición de Cuentas 9. Sanciones
- Ley de Disciplina Financiera de las Entidades Federativas y Municipios D
- Marco normativo deuda subnacional En la CPEUM, Artículo 117, indica que los Estados no pueden contraer de forma directa deuda con gobiernos, sociedades, particulares o extranjeros, o bien cuando tengan que pagarse en moneda extranjera o fuera del territorio nacional. También a partir del 17 de marzo de 2016, se aprobó la Ley de Disciplina Financiera de las Entidades Federativas y los Municipios
- Ley Federal de Presupuesto y Responsabilidad Hacendaría (LFPRH), con relación a la deuda pública, estable el principio de equilibrio presupuestario (Artículo 17) que regirá al paquete económico; además, regula el contenido del proyecto de LIF, que contempla las propuestas de endeudamiento del Gobierno Federal y las entidades (Artículo 40).
- Ley de ingresos de la Federación Con relación a Ley de Ingresos de la Federación (LIF), en el artículo 2 establece los límites de endeudamiento público, tanto interno como externo para el año fiscal correspondiente.
- Ley General de la Deuda Pública (LGDP) Establece las disposiciones jurídicas que norman la programación, negociación, contratación, autorización, manejo, registro y vigilancia de la deuda pública financiera interna y externa a cargo de las entidades de la Administración Pública Federal.
- Considerando el principio de legalidad la deuda pública se encuentra sobre un marco jurídico para consolidar un sistema financiero sano. Así desde la Constitución Política de los Estados Unidos Mexicanos (CPEUM), Artículo 73 fracción VII y 117 fracción VIII, se otorga al gobierno federal la competencia para celebrar empréstitos “de obras que directamente produzcan un incremento en los ingresos públicos”.
Historia de la deuda pública federal en México
- Esto se entiende por la dinámica de los mercados financieros en las finanzas públicas y el incremento de recursos financieros en el gobierno federal, estatal y municipal
- Independencia Durante la guerra de Independencia las finanzas públicas en la Nueva España sufrieron un gran deterioro y se entiende pues fue necesario solicitar préstamos a corporaciones y particulares más la deuda por cuenta corriente (impago de sueldos, pensiones y otras), sin embargo, no hay elementos consistentes de montos y acreedores.
- Tribunal y Audiencia de Cuentas de México, y no existía normativa ni homogenización, lo único que se puede rescatar es un concepto llamado “gravosos al erario por ser reintegrables” , que se integra por: imposición de capitales, préstamos comunes, préstamo patriótico (gastos para diferentes guerras anteriores y la de independencia) y las imposiciones en la Real Caja de consolidación de vales reales.
- Revolución
- Posteriormente, con el comienzo de la revolución, las empresas mineras y manufactureras que obtenían recursos a través de la Bolsa se vieron severamente afectadas, además la inestabilidad política paralizó literalmente la inversión extranjera, dada la incertidumbre, la debilidad del sistema financiero y la deficiente definición de los derechos de propiedad
- Posrevolución
- El gobierno de Álvaro Obregón se encuentra con una deuda con una tasa de interés del 36%, lo cual la hacía impagable, por tanto, se realizó un arreglo de la deuda, con el trabajo de Juan Alberto Pani, nombrado en 1923 como secretario de Hacienda, se logró un plan de reforma económica y junto con el impulso de las exportaciones del petróleo se alcanzó cierta recuperación, o al menos cierta estabilidad.
- Actualidad
- Con el gobierno de siguientes presidentes a Cárdenas se inicia una política de pago de deuda externa, alcanzando para el sexenio de Adolfo López Mateos un monto de 1, 724 millones de dólares, Díaz Ordaz 4,000 millones y con Luis Echeverría alcanzó 20,000 millones de dólares más 10,000 millones de deuda interna, dejando al país una deuda de 30, 000 millones de dólares.
- En los años 70 fue el periodo donde se presentó un aumento de la deuda, posteriormente para los ochenta México adquiere una deuda externa como nunca representando un crecimiento promedio anual de 33.6%, aunada con la deuda pública durante el periodo 1986 -1987 alcanzó una deuda pública total de 94.8%, lo cual disminuyó el crecimiento económico por el elevado costo financiero, y el gobierno mexicano tuvo que renegociarla.
- Con el gobierno de siguientes presidentes a Cárdenas se inicia una política de pago de deuda externa, alcanzando para el sexenio de Adolfo López Mateos un monto de 1, 724 millones de dólares, Díaz Ordaz 4,000 millones y con Luis Echeverría alcanzó 20,000 millones de dólares más 10,000 millones de deuda interna, dejando al país una deuda de 30, 000 millones de dólares.
- Actualidad
- El gobierno de Álvaro Obregón se encuentra con una deuda con una tasa de interés del 36%, lo cual la hacía impagable, por tanto, se realizó un arreglo de la deuda, con el trabajo de Juan Alberto Pani, nombrado en 1923 como secretario de Hacienda, se logró un plan de reforma económica y junto con el impulso de las exportaciones del petróleo se alcanzó cierta recuperación, o al menos cierta estabilidad.
- Posrevolución
- Posteriormente, con el comienzo de la revolución, las empresas mineras y manufactureras que obtenían recursos a través de la Bolsa se vieron severamente afectadas, además la inestabilidad política paralizó literalmente la inversión extranjera, dada la incertidumbre, la debilidad del sistema financiero y la deficiente definición de los derechos de propiedad
- Revolución
- Tribunal y Audiencia de Cuentas de México, y no existía normativa ni homogenización, lo único que se puede rescatar es un concepto llamado “gravosos al erario por ser reintegrables” , que se integra por: imposición de capitales, préstamos comunes, préstamo patriótico (gastos para diferentes guerras anteriores y la de independencia) y las imposiciones en la Real Caja de consolidación de vales reales.
- Independencia Durante la guerra de Independencia las finanzas públicas en la Nueva España sufrieron un gran deterioro y se entiende pues fue necesario solicitar préstamos a corporaciones y particulares más la deuda por cuenta corriente (impago de sueldos, pensiones y otras), sin embargo, no hay elementos consistentes de montos y acreedores.
- Esto se entiende por la dinámica de los mercados financieros en las finanzas públicas y el incremento de recursos financieros en el gobierno federal, estatal y municipal
Metodología para el análisis financiero
- Acorde con la Ley General de Contabilidad Gubernamental (LGCG) existen criterios generales que regirán la Contabilidad Gubernamental y la emisión de información financiera de los entes públicos. Sabemos que la LGCG es de observancia general para los poderes Ejecutivo, Legislativo y Judicial de la Federación los ayuntamientos de los municipios; los órganos político-administrativos de las demarcaciones territoriales del Distrito Federal; las entidades de la administración pública paraestatal, ya sean federales, estatales o municipales y los órganos autónomos federales y estatales.
- Análisis de la deuda a nivel local
- El Gobierno Estatal requiere de recursos financieros para fomentar el desarrollo, los recursos tienen que dirigirse a proyectos que causen el mayor bienestar de los mexiquenses. El Estado de México a partir de diciembre de 2004 llevó a cabo la migración de la deuda pública al Fideicomiso Maestro y la propuesta para el Refinanciamiento de la Deuda Pública.
- Análisis de la deuda a nivel local
- Acorde con la Ley General de Contabilidad Gubernamental (LGCG) existen criterios generales que regirán la Contabilidad Gubernamental y la emisión de información financiera de los entes públicos. Sabemos que la LGCG es de observancia general para los poderes Ejecutivo, Legislativo y Judicial de la Federación los ayuntamientos de los municipios; los órganos político-administrativos de las demarcaciones territoriales del Distrito Federal; las entidades de la administración pública paraestatal, ya sean federales, estatales o municipales y los órganos autónomos federales y estatales.
Información
- Descripción
- Mapa Mental sobre La deuda como una estrategia, creado por ivan castelan el 04/11/2020.
- Creado por
- ivan castelan
- Visitas
- 1
- Valoración
Más sobre Crédito y deuda pública