
Mapa mental
PLAN ÚNICO DE CUENTAS
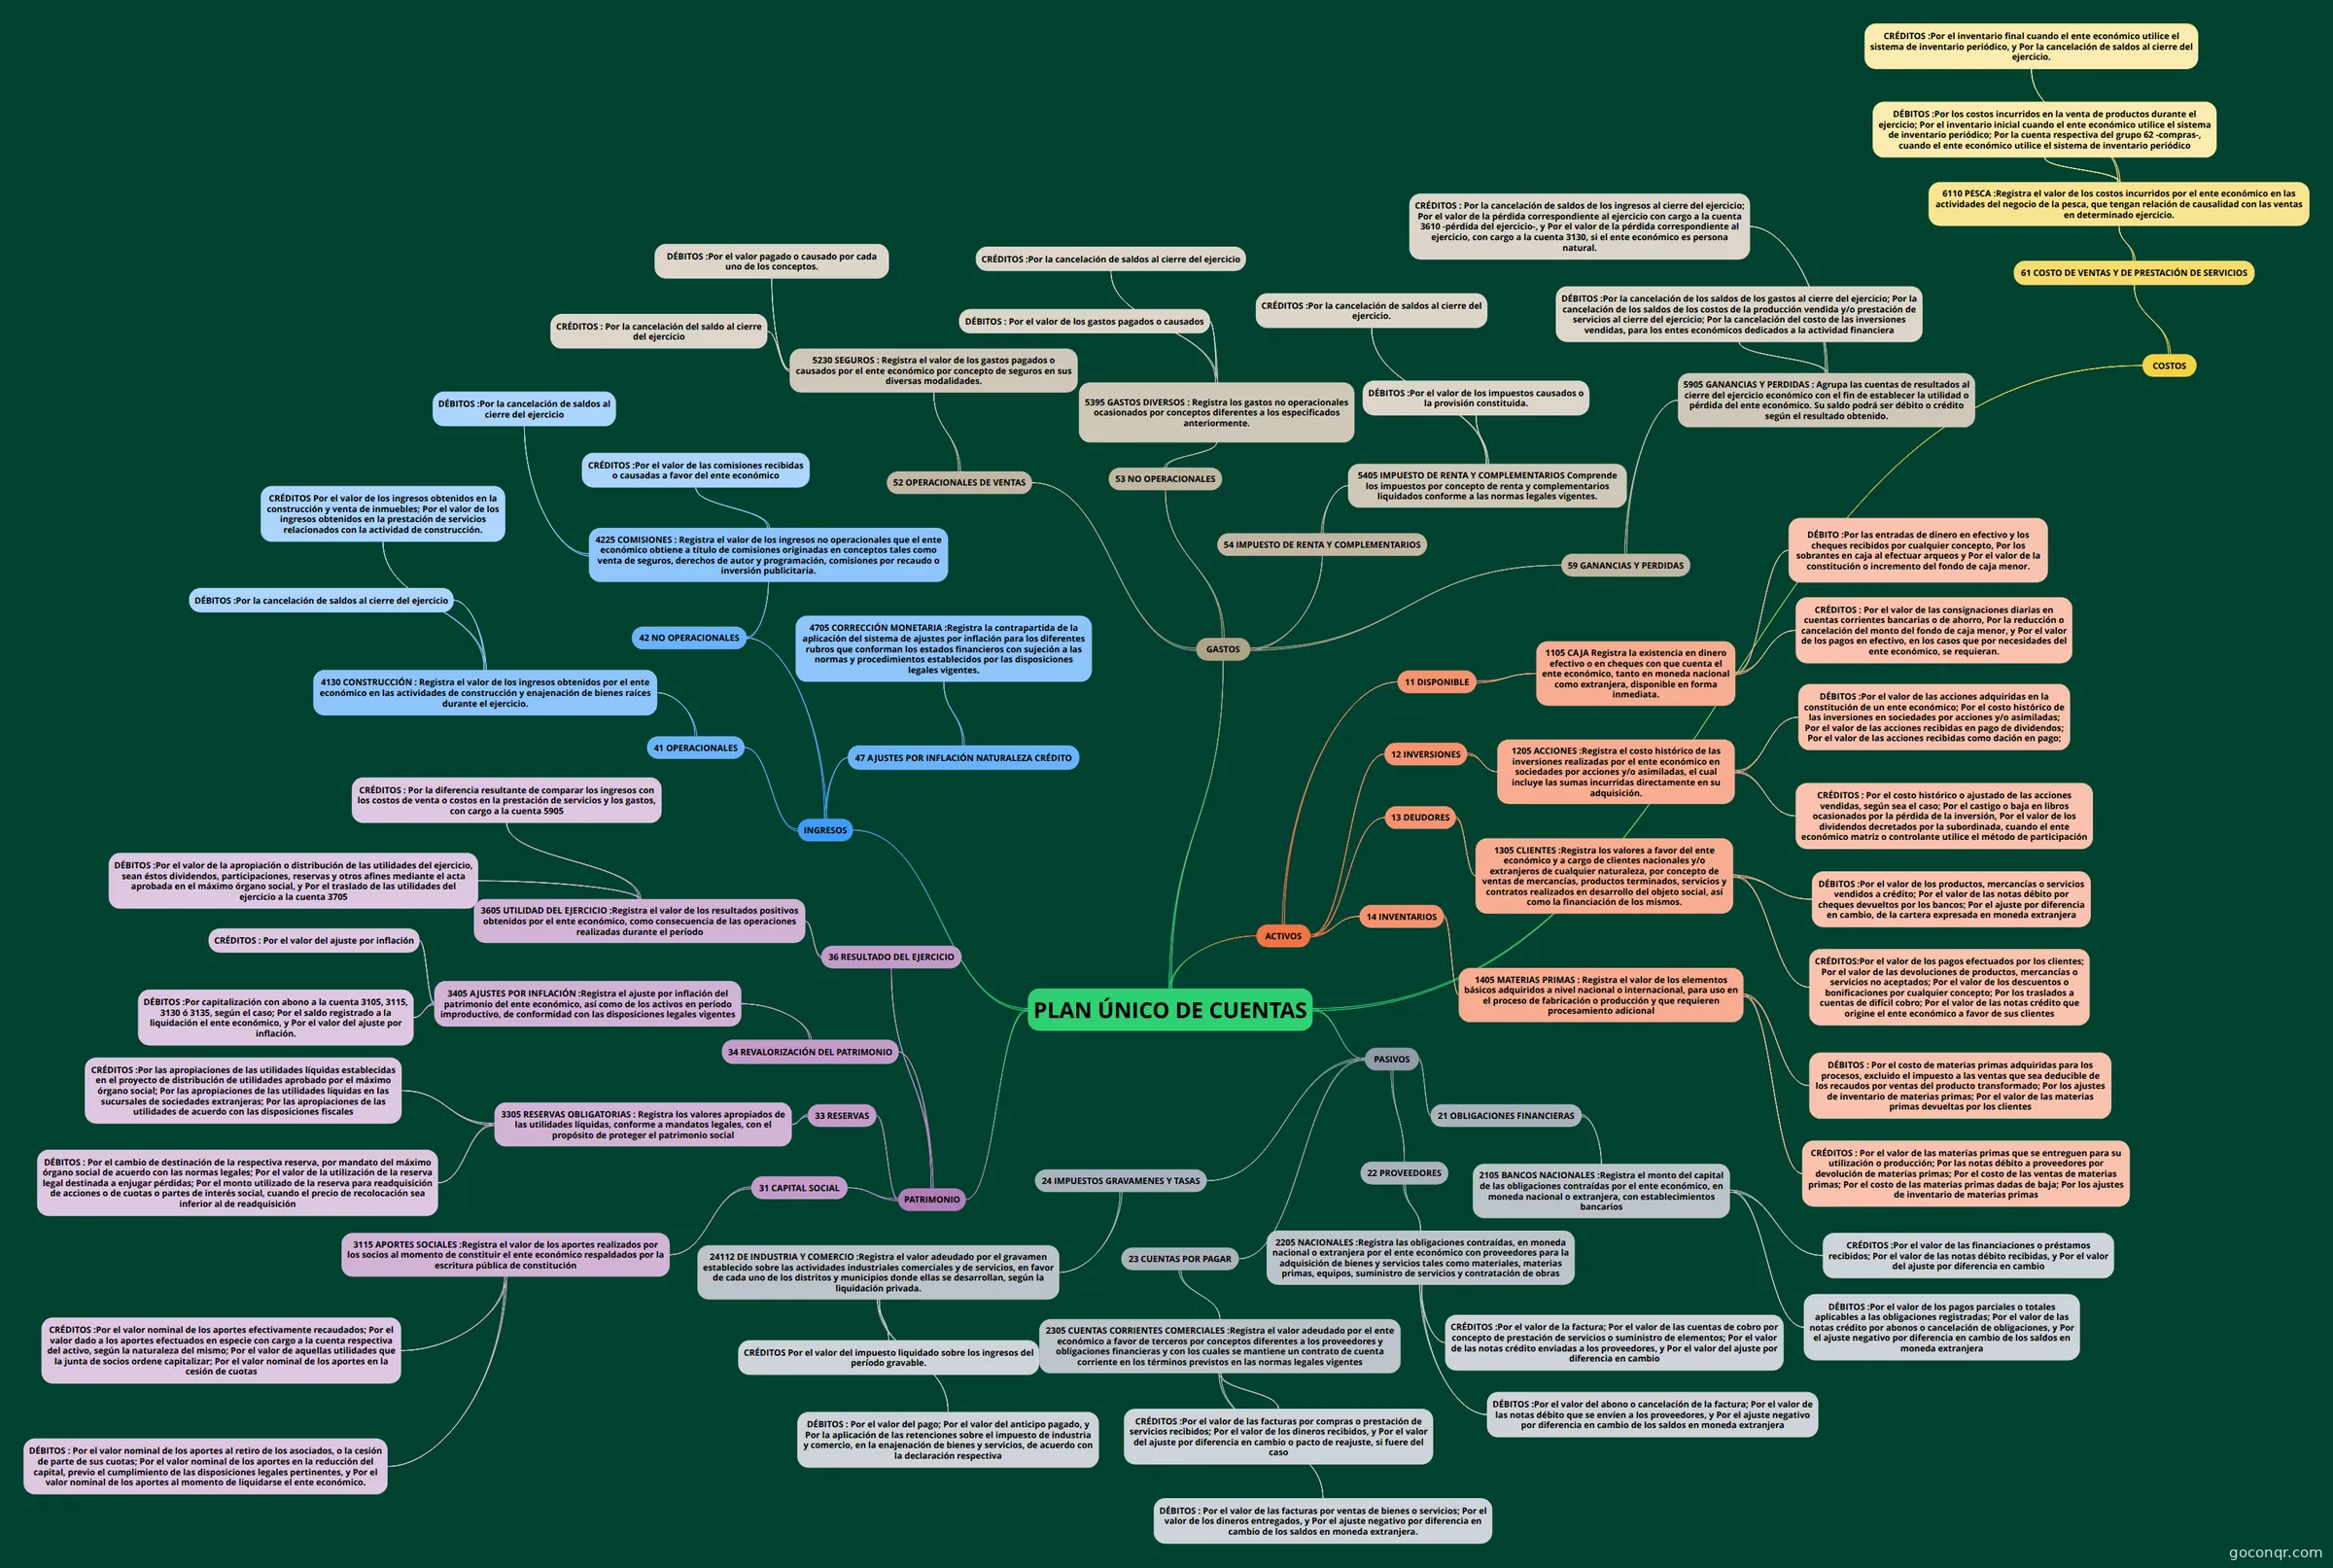
Mapa mental: Plan único de cuentas
Contenido del mapa
PLAN ÚNICO DE CUENTAS
ACTIVOS
- 11 DISPONIBLE
- 1105 CAJA Registra la existencia en dinero efectivo o en cheques con que cuenta el ente económico, tanto en moneda nacional como extranjera, disponible en forma inmediata.
- DÉBITO :Por las entradas de dinero en efectivo y los cheques recibidos por cualquier concepto, Por los sobrantes en caja al efectuar arqueos y Por el valor de la constitución o incremento del fondo de caja menor.
- CRÉDITOS : Por el valor de las consignaciones diarias en cuentas corrientes bancarias o de ahorro, Por la reducción o cancelación del monto del fondo de caja menor, y Por el valor de los pagos en efectivo, en los casos que por necesidades del ente económico, se requieran.
- 1105 CAJA Registra la existencia en dinero efectivo o en cheques con que cuenta el ente económico, tanto en moneda nacional como extranjera, disponible en forma inmediata.
- 12 INVERSIONES
- 1205 ACCIONES :Registra el costo histórico de las inversiones realizadas por el ente económico en sociedades por acciones y/o asimiladas, el cual incluye las sumas incurridas directamente en su adquisición.
- DÉBITOS :Por el valor de las acciones adquiridas en la constitución de un ente económico; Por el costo histórico de las inversiones en sociedades por acciones y/o asimiladas; Por el valor de las acciones recibidas en pago de dividendos; Por el valor de las acciones recibidas como dación en pago;
- CRÉDITOS : Por el costo histórico o ajustado de las acciones vendidas, según sea el caso; Por el castigo o baja en libros ocasionados por la pérdida de la inversión, Por el valor de los dividendos decretados por la subordinada, cuando el ente económico matriz o controlante utilice el método de participación
- 1205 ACCIONES :Registra el costo histórico de las inversiones realizadas por el ente económico en sociedades por acciones y/o asimiladas, el cual incluye las sumas incurridas directamente en su adquisición.
- 13 DEUDORES
- 1305 CLIENTES :Registra los valores a favor del ente económico y a cargo de clientes nacionales y/o extranjeros de cualquier naturaleza, por concepto de ventas de mercancías, productos terminados, servicios y contratos realizados en desarrollo del objeto social, así como la financiación de los mismos.
- DÉBITOS :Por el valor de los productos, mercancías o servicios vendidos a crédito; Por el valor de las notas débito por cheques devueltos por los bancos; Por el ajuste por diferencia en cambio, de la cartera expresada en moneda extranjera
- CRÉDITOS:Por el valor de los pagos efectuados por los clientes; Por el valor de las devoluciones de productos, mercancías o servicios no aceptados; Por el valor de los descuentos o bonificaciones por cualquier concepto; Por los traslados a cuentas de difícil cobro; Por el valor de las notas crédito que origine el ente económico a favor de sus clientes
- 1305 CLIENTES :Registra los valores a favor del ente económico y a cargo de clientes nacionales y/o extranjeros de cualquier naturaleza, por concepto de ventas de mercancías, productos terminados, servicios y contratos realizados en desarrollo del objeto social, así como la financiación de los mismos.
- 14 INVENTARIOS
- 1405 MATERIAS PRIMAS : Registra el valor de los elementos básicos adquiridos a nivel nacional o internacional, para uso en el proceso de fabricación o producción y que requieren procesamiento adicional
- DÉBITOS : Por el costo de materias primas adquiridas para los procesos, excluido el impuesto a las ventas que sea deducible de los recaudos por ventas del producto transformado; Por los ajustes de inventario de materias primas; Por el valor de las materias primas devueltas por los clientes
- CRÉDITOS : Por el valor de las materias primas que se entreguen para su utilización o producción; Por las notas débito a proveedores por devolución de materias primas; Por el costo de las ventas de materias primas; Por el costo de las materias primas dadas de baja; Por los ajustes de inventario de materias primas
- 1405 MATERIAS PRIMAS : Registra el valor de los elementos básicos adquiridos a nivel nacional o internacional, para uso en el proceso de fabricación o producción y que requieren procesamiento adicional
- 11 DISPONIBLE
PASIVOS
- 21 OBLIGACIONES FINANCIERAS
- 2105 BANCOS NACIONALES :Registra el monto del capital de las obligaciones contraídas por el ente económico, en moneda nacional o extranjera, con establecimientos bancarios
- CRÉDITOS :Por el valor de las financiaciones o préstamos recibidos; Por el valor de las notas débito recibidas, y Por el valor del ajuste por diferencia en cambio
- DÉBITOS :Por el valor de los pagos parciales o totales aplicables a las obligaciones registradas; Por el valor de las notas crédito por abonos o cancelación de obligaciones, y Por el ajuste negativo por diferencia en cambio de los saldos en moneda extranjera
- 2105 BANCOS NACIONALES :Registra el monto del capital de las obligaciones contraídas por el ente económico, en moneda nacional o extranjera, con establecimientos bancarios
- 22 PROVEEDORES
- 2205 NACIONALES :Registra las obligaciones contraídas, en moneda nacional o extranjera por el ente económico con proveedores para la adquisición de bienes y servicios tales como materiales, materias primas, equipos, suministro de servicios y contratación de obras
- CRÉDITOS :Por el valor de la factura; Por el valor de las cuentas de cobro por concepto de prestación de servicios o suministro de elementos; Por el valor de las notas crédito enviadas a los proveedores, y Por el valor del ajuste por diferencia en cambio
- DÉBITOS :Por el valor del abono o cancelación de la factura; Por el valor de las notas débito que se envíen a los proveedores, y Por el ajuste negativo por diferencia en cambio de los saldos en moneda extranjera
- 2205 NACIONALES :Registra las obligaciones contraídas, en moneda nacional o extranjera por el ente económico con proveedores para la adquisición de bienes y servicios tales como materiales, materias primas, equipos, suministro de servicios y contratación de obras
- 23 CUENTAS POR PAGAR
- 2305 CUENTAS CORRIENTES COMERCIALES :Registra el valor adeudado por el ente económico a favor de terceros por conceptos diferentes a los proveedores y obligaciones financieras y con los cuales se mantiene un contrato de cuenta corriente en los términos previstos en las normas legales vigentes
- CRÉDITOS :Por el valor de las facturas por compras o prestación de servicios recibidos; Por el valor de los dineros recibidos, y Por el valor del ajuste por diferencia en cambio o pacto de reajuste, si fuere del caso
- DÉBITOS : Por el valor de las facturas por ventas de bienes o servicios; Por el valor de los dineros entregados, y Por el ajuste negativo por diferencia en cambio de los saldos en moneda extranjera.
- 2305 CUENTAS CORRIENTES COMERCIALES :Registra el valor adeudado por el ente económico a favor de terceros por conceptos diferentes a los proveedores y obligaciones financieras y con los cuales se mantiene un contrato de cuenta corriente en los términos previstos en las normas legales vigentes
- 24 IMPUESTOS GRAVAMENES Y TASAS
- 24112 DE INDUSTRIA Y COMERCIO :Registra el valor adeudado por el gravamen establecido sobre las actividades industriales comerciales y de servicios, en favor de cada uno de los distritos y municipios donde ellas se desarrollan, según la liquidación privada.
- CRÉDITOS Por el valor del impuesto liquidado sobre los ingresos del período gravable.
- DÉBITOS : Por el valor del pago; Por el valor del anticipo pagado, y Por la aplicación de las retenciones sobre el impuesto de industria y comercio, en la enajenación de bienes y servicios, de acuerdo con la declaración respectiva
- 24112 DE INDUSTRIA Y COMERCIO :Registra el valor adeudado por el gravamen establecido sobre las actividades industriales comerciales y de servicios, en favor de cada uno de los distritos y municipios donde ellas se desarrollan, según la liquidación privada.
- 21 OBLIGACIONES FINANCIERAS
PATRIMONIO
- 31 CAPITAL SOCIAL
- 3115 APORTES SOCIALES :Registra el valor de los aportes realizados por los socios al momento de constituir el ente económico respaldados por la escritura pública de constitución
- CRÉDITOS :Por el valor nominal de los aportes efectivamente recaudados; Por el valor dado a los aportes efectuados en especie con cargo a la cuenta respectiva del activo, según la naturaleza del mismo; Por el valor de aquellas utilidades que la junta de socios ordene capitalizar; Por el valor nominal de los aportes en la cesión de cuotas
- DÉBITOS : Por el valor nominal de los aportes al retiro de los asociados, o la cesión de parte de sus cuotas; Por el valor nominal de los aportes en la reducción del capital, previo el cumplimiento de las disposiciones legales pertinentes, y Por el valor nominal de los aportes al momento de liquidarse el ente económico.
- 3115 APORTES SOCIALES :Registra el valor de los aportes realizados por los socios al momento de constituir el ente económico respaldados por la escritura pública de constitución
- 33 RESERVAS
- 3305 RESERVAS OBLIGATORIAS : Registra los valores apropiados de las utilidades líquidas, conforme a mandatos legales, con el propósito de proteger el patrimonio social
- CRÉDITOS :Por las apropiaciones de las utilidades líquidas establecidas en el proyecto de distribución de utilidades aprobado por el máximo órgano social; Por las apropiaciones de las utilidades líquidas en las sucursales de sociedades extranjeras; Por las apropiaciones de las utilidades de acuerdo con las disposiciones fiscales
- DÉBITOS : Por el cambio de destinación de la respectiva reserva, por mandato del máximo órgano social de acuerdo con las normas legales; Por el valor de la utilización de la reserva legal destinada a enjugar pérdidas; Por el monto utilizado de la reserva para readquisición de acciones o de cuotas o partes de interés social, cuando el precio de recolocación sea inferior al de readquisición
- 3305 RESERVAS OBLIGATORIAS : Registra los valores apropiados de las utilidades líquidas, conforme a mandatos legales, con el propósito de proteger el patrimonio social
- 34 REVALORIZACIÓN DEL PATRIMONIO
- 3405 AJUSTES POR INFLACIÓN :Registra el ajuste por inflación del patrimonio del ente económico, así como de los activos en período improductivo, de conformidad con las disposiciones legales vigentes
- CRÉDITOS : Por el valor del ajuste por inflación
- DÉBITOS :Por capitalización con abono a la cuenta 3105, 3115, 3130 ó 3135, según el caso; Por el saldo registrado a la liquidación el ente económico, y Por el valor del ajuste por inflación.
- 3405 AJUSTES POR INFLACIÓN :Registra el ajuste por inflación del patrimonio del ente económico, así como de los activos en período improductivo, de conformidad con las disposiciones legales vigentes
- 36 RESULTADO DEL EJERCICIO
- 3605 UTILIDAD DEL EJERCICIO :Registra el valor de los resultados positivos obtenidos por el ente económico, como consecuencia de las operaciones realizadas durante el período
- CRÉDITOS : Por la diferencia resultante de comparar los ingresos con los costos de venta o costos en la prestación de servicios y los gastos, con cargo a la cuenta 5905
- DÉBITOS :Por el valor de la apropiación o distribución de las utilidades del ejercicio, sean éstos dividendos, participaciones, reservas y otros afines mediante el acta aprobada en el máximo órgano social, y Por el traslado de las utilidades del ejercicio a la cuenta 3705
- 3605 UTILIDAD DEL EJERCICIO :Registra el valor de los resultados positivos obtenidos por el ente económico, como consecuencia de las operaciones realizadas durante el período
- 31 CAPITAL SOCIAL
INGRESOS
- 41 OPERACIONALES
- 4130 CONSTRUCCIÓN : Registra el valor de los ingresos obtenidos por el ente económico en las actividades de construcción y enajenación de bienes raíces durante el ejercicio.
- CRÉDITOS Por el valor de los ingresos obtenidos en la construcción y venta de inmuebles; Por el valor de los ingresos obtenidos en la prestación de servicios relacionados con la actividad de construcción.
- DÉBITOS :Por la cancelación de saldos al cierre del ejercicio
- 4130 CONSTRUCCIÓN : Registra el valor de los ingresos obtenidos por el ente económico en las actividades de construcción y enajenación de bienes raíces durante el ejercicio.
- 42 NO OPERACIONALES
- 4225 COMISIONES : Registra el valor de los ingresos no operacionales que el ente económico obtiene a título de comisiones originadas en conceptos tales como venta de seguros, derechos de autor y programación, comisiones por recaudo o inversión publicitaria.
- CRÉDITOS :Por el valor de las comisiones recibidas o causadas a favor del ente económico
- DÉBITOS :Por la cancelación de saldos al cierre del ejercicio
- 4225 COMISIONES : Registra el valor de los ingresos no operacionales que el ente económico obtiene a título de comisiones originadas en conceptos tales como venta de seguros, derechos de autor y programación, comisiones por recaudo o inversión publicitaria.
- 47 AJUSTES POR INFLACIÓN NATURALEZA CRÉDITO
- 4705 CORRECCIÓN MONETARIA :Registra la contrapartida de la aplicación del sistema de ajustes por inflación para los diferentes rubros que conforman los estados financieros con sujeción a las normas y procedimientos establecidos por las disposiciones legales vigentes.
- 41 OPERACIONALES
GASTOS
- 52 OPERACIONALES DE VENTAS
- 5230 SEGUROS : Registra el valor de los gastos pagados o causados por el ente económico por concepto de seguros en sus diversas modalidades.
- DÉBITOS :Por el valor pagado o causado por cada uno de los conceptos.
- CRÉDITOS : Por la cancelación del saldo al cierre del ejercicio
- 5230 SEGUROS : Registra el valor de los gastos pagados o causados por el ente económico por concepto de seguros en sus diversas modalidades.
- 53 NO OPERACIONALES
- 5395 GASTOS DIVERSOS : Registra los gastos no operacionales ocasionados por conceptos diferentes a los especificados anteriormente.
- DÉBITOS : Por el valor de los gastos pagados o causados
- CRÉDITOS :Por la cancelación de saldos al cierre del ejercicio
- 5395 GASTOS DIVERSOS : Registra los gastos no operacionales ocasionados por conceptos diferentes a los especificados anteriormente.
- 54 IMPUESTO DE RENTA Y COMPLEMENTARIOS
- 5405 IMPUESTO DE RENTA Y COMPLEMENTARIOS Comprende los impuestos por concepto de renta y complementarios liquidados conforme a las normas legales vigentes.
- DÉBITOS :Por el valor de los impuestos causados o la provisión constituida.
- CRÉDITOS :Por la cancelación de saldos al cierre del ejercicio.
- 5405 IMPUESTO DE RENTA Y COMPLEMENTARIOS Comprende los impuestos por concepto de renta y complementarios liquidados conforme a las normas legales vigentes.
- 59 GANANCIAS Y PERDIDAS
- 5905 GANANCIAS Y PERDIDAS : Agrupa las cuentas de resultados al cierre del ejercicio económico con el fin de establecer la utilidad o pérdida del ente económico. Su saldo podrá ser débito o crédito según el resultado obtenido.
- DÉBITOS :Por la cancelación de los saldos de los gastos al cierre del ejercicio; Por la cancelación de los saldos de los costos de la producción vendida y/o prestación de servicios al cierre del ejercicio; Por la cancelación del costo de las inversiones vendidas, para los entes económicos dedicados a la actividad financiera
- CRÉDITOS : Por la cancelación de saldos de los ingresos al cierre del ejercicio; Por el valor de la pérdida correspondiente al ejercicio con cargo a la cuenta 3610 -pérdida del ejercicio-, y Por el valor de la pérdida correspondiente al ejercicio, con cargo a la cuenta 3130, si el ente económico es persona natural.
- 5905 GANANCIAS Y PERDIDAS : Agrupa las cuentas de resultados al cierre del ejercicio económico con el fin de establecer la utilidad o pérdida del ente económico. Su saldo podrá ser débito o crédito según el resultado obtenido.
- 52 OPERACIONALES DE VENTAS
COSTOS
- 61 COSTO DE VENTAS Y DE PRESTACIÓN DE SERVICIOS
- 6110 PESCA :Registra el valor de los costos incurridos por el ente económico en las actividades del negocio de la pesca, que tengan relación de causalidad con las ventas en determinado ejercicio.
- DÉBITOS :Por los costos incurridos en la venta de productos durante el ejercicio; Por el inventario inicial cuando el ente económico utilice el sistema de inventario periódico; Por la cuenta respectiva del grupo 62 -compras-, cuando el ente económico utilice el sistema de inventario periódico
- CRÉDITOS :Por el inventario final cuando el ente económico utilice el sistema de inventario periódico, y Por la cancelación de saldos al cierre del ejercicio.
- 6110 PESCA :Registra el valor de los costos incurridos por el ente económico en las actividades del negocio de la pesca, que tengan relación de causalidad con las ventas en determinado ejercicio.
- 61 COSTO DE VENTAS Y DE PRESTACIÓN DE SERVICIOS
Información
- Descripción
- Mapa Mental sobre PLAN ÚNICO DE CUENTAS, creado por ELIZABETH DEL CARMEN CAIPE MICANQUER el 08/04/2022.
- Creado por
- ELIZABETH DEL CARMEN CAIPE MICANQUER
- Visitas
- 3
- Valoración