
Mapa mental
Mapa mental sobre antecendentes y modelos de control interno
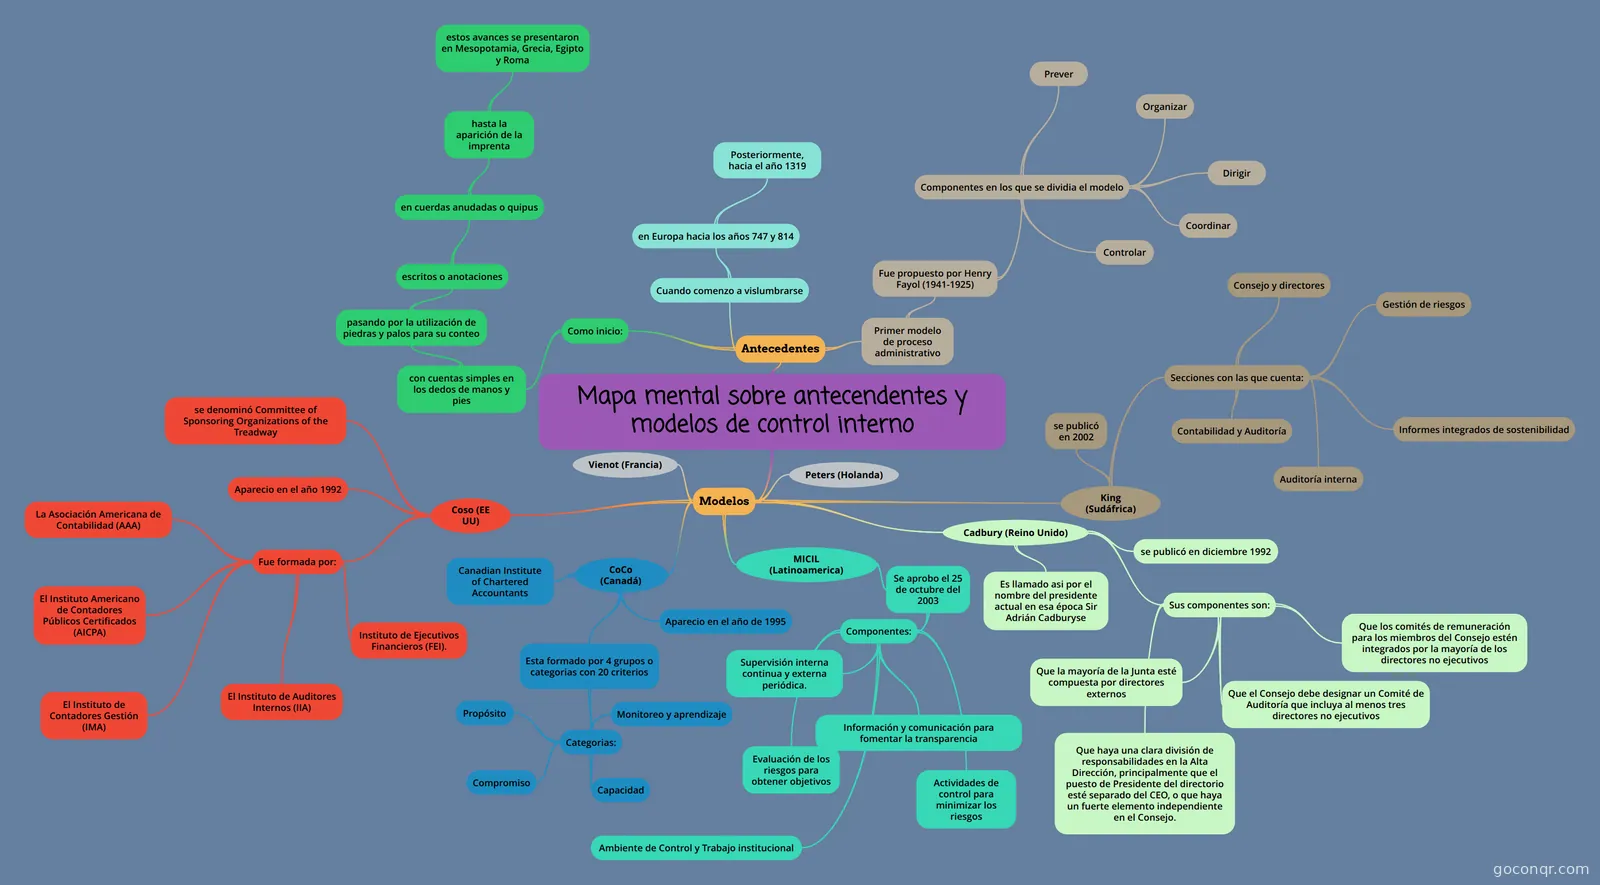
Mapa mental: Antecedentes y modelos de control interno
Contenido del mapa
Mapa mental sobre antecendentes y modelos de control interno
Antecedentes
- Como inicio:
- con cuentas simples en los dedos de manos y pies
- pasando por la utilización de piedras y palos para su conteo
- escritos o anotaciones
- en cuerdas anudadas o quipus
- hasta la aparición de la imprenta
- estos avances se presentaron en Mesopotamia, Grecia, Egipto y Roma
- hasta la aparición de la imprenta
- en cuerdas anudadas o quipus
- escritos o anotaciones
- pasando por la utilización de piedras y palos para su conteo
- con cuentas simples en los dedos de manos y pies
- Cuando comenzo a vislumbrarse
- en Europa hacia los años 747 y 814
- Posteriormente, hacia el año 1319
- en Europa hacia los años 747 y 814
- Primer modelo de proceso administrativo
- Fue propuesto por Henry Fayol (1941-1925)
- Componentes en los que se dividia el modelo
- Prever
- Organizar
- Dirigir
- Coordinar
- Controlar
- Componentes en los que se dividia el modelo
- Fue propuesto por Henry Fayol (1941-1925)
- Como inicio:
Modelos
- Coso (EE UU)
- se denominó Committee of Sponsoring Organizations of the Treadway
- Aparecio en el año 1992
- Fue formada por:
- La Asociación Americana de Contabilidad (AAA)
- El Instituto Americano de Contadores Públicos Certificados (AICPA)
- El Instituto de Auditores Internos (IIA)
- El Instituto de Contadores Gestión (IMA)
- Instituto de Ejecutivos Financieros (FEI).
- CoCo (Canadá)
- Canadian Institute of Chartered Accountants
- Aparecio en el año de 1995
- Esta formado por 4 grupos o categorias con 20 criterios
- Categorias:
- Propósito
- Compromiso
- Capacidad
- Monitoreo y aprendizaje
- Categorias:
- Cadbury (Reino Unido)
- Es llamado asi por el nombre del presidente actual en esa época Sir Adrián Cadburyse
- se publicó en diciembre 1992
- Sus componentes son:
- Que haya una clara división de responsabilidades en la Alta Dirección, principalmente que el puesto de Presidente del directorio esté separado del CEO, o que haya un fuerte elemento independiente en el Consejo.
- Que la mayoría de la Junta esté compuesta por directores externos
- Que los comités de remuneración para los miembros del Consejo estén integrados por la mayoría de los directores no ejecutivos
- Que el Consejo debe designar un Comité de Auditoría que incluya al menos tres directores no ejecutivos
- Vienot (Francia)
- Peters (Holanda)
- King (Sudáfrica)
- se publicó en 2002
- Secciones con las que cuenta:
- Consejo y directores
- Gestión de riesgos
- Auditoría interna
- Informes integrados de sostenibilidad
- Contabilidad y Auditoría
- MICIL (Latinoamerica)
- Se aprobo el 25 de octubre del 2003
- Componentes:
- Ambiente de Control y Trabajo institucional
- Evaluación de los riesgos para obtener objetivos
- Actividades de control para minimizar los riesgos
- Información y comunicación para fomentar la transparencia
- Supervisión interna continua y externa periódica.
- Componentes:
- Se aprobo el 25 de octubre del 2003
- Coso (EE UU)
Información
- Descripción
- Mapa Mental sobre Mapa mental sobre antecendentes y modelos de control interno, creado por Daniel Raudales el 29/09/2022.
- Creado por
- Daniel Raudales
- Visitas
- 0
- Valoración
Más sobre Modelos de control interno: COSO y COCO