
Mapa mental
Elementos fundamentales en el estudio de la Auditoría Informatica
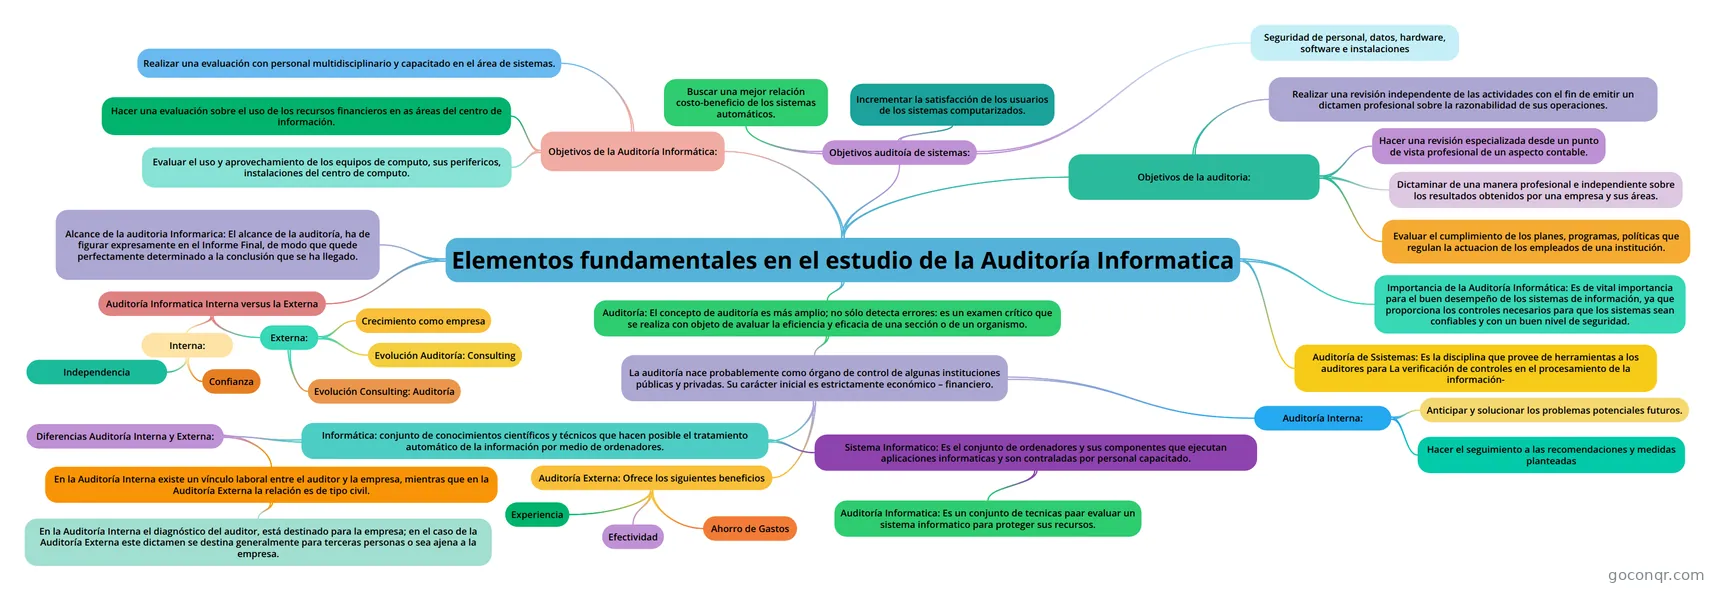
Mapa mental: Auditoría informática
Contenido del mapa
Elementos fundamentales en el estudio de la Auditoría Informatica
Auditoría: El concepto de auditoría es más amplio; no sólo detecta errores: es un examen crítico que se realiza con objeto de avaluar la eficiencia y eficacia de una sección o de un organismo.
- La auditoría nace probablemente como órgano de control de algunas instituciones públicas y privadas. Su carácter inicial es estrictamente económico – financiero.
- Informática: conjunto de conocimientos científicos y técnicos que hacen posible el tratamiento automático de la información por medio de ordenadores.
- Sistema Informatico: Es el conjunto de ordenadores y sus componentes que ejecutan aplicaciones informaticas y son contraladas por personal capacitado.
- Auditoría Informatica: Es un conjunto de tecnicas paar evaluar un sistema informatico para proteger sus recursos.
- Diferencias Auditoría Interna y Externa:
- En la Auditoría Interna existe un vínculo laboral entre el auditor y la empresa, mientras que en la Auditoría Externa la relación es de tipo civil.
- En la Auditoría Interna el diagnóstico del auditor, está destinado para la empresa; en el caso de la Auditoría Externa este dictamen se destina generalmente para terceras personas o sea ajena a la empresa.
- En la Auditoría Interna existe un vínculo laboral entre el auditor y la empresa, mientras que en la Auditoría Externa la relación es de tipo civil.
- Sistema Informatico: Es el conjunto de ordenadores y sus componentes que ejecutan aplicaciones informaticas y son contraladas por personal capacitado.
- Auditoría Interna:
- Anticipar y solucionar los problemas potenciales futuros.
- Hacer el seguimiento a las recomendaciones y medidas planteadas
- Auditoría Externa: Ofrece los siguientes beneficios
- Experiencia
- Efectividad
- Ahorro de Gastos
- Informática: conjunto de conocimientos científicos y técnicos que hacen posible el tratamiento automático de la información por medio de ordenadores.
- La auditoría nace probablemente como órgano de control de algunas instituciones públicas y privadas. Su carácter inicial es estrictamente económico – financiero.
Objetivos de la auditoria:
- Realizar una revisión independente de las actividades con el fin de emitir un dictamen profesional sobre la razonabilidad de sus operaciones.
- Hacer una revisión especializada desde un punto de vista profesional de un aspecto contable.
- Evaluar el cumplimiento de los planes, programas, políticas que regulan la actuacion de los empleados de una institución.
- Dictaminar de una manera profesional e independiente sobre los resultados obtenidos por una empresa y sus áreas.
Objetivos de la Auditoría Informática:
- Realizar una evaluación con personal multidisciplinario y capacitado en el área de sistemas.
- Hacer una evaluación sobre el uso de los recursos financieros en as áreas del centro de información.
- Evaluar el uso y aprovechamiento de los equipos de computo, sus perifericos, instalaciones del centro de computo.
Alcance de la auditoria Informarica: El alcance de la auditoría, ha de figurar expresamente en el Informe Final, de modo que quede perfectamente determinado a la conclusión que se ha llegado.
Importancia de la Auditoría Informática: Es de vital importancia para el buen desempeño de los sistemas de información, ya que proporciona los controles necesarios para que los sistemas sean confiables y con un buen nivel de seguridad.
Auditoría de Ssistemas: Es la disciplina que provee de herramientas a los auditores para La verificación de controles en el procesamiento de la información-
Objetivos auditoía de sistemas:
- Buscar una mejor relación costo-beneficio de los sistemas automáticos.
- Incrementar la satisfacción de los usuarios de los sistemas computarizados.
- Seguridad de personal, datos, hardware, software e instalaciones
Auditoría Informatica Interna versus la Externa
- Interna:
- Independencia
- Confianza
- Externa:
- Crecimiento como empresa
- Evolución Auditoría: Consulting
- Evolución Consulting: Auditoría
- Interna: