
Mapa mental
Capítulo 27. El procedimiento administrativo y de ejecución
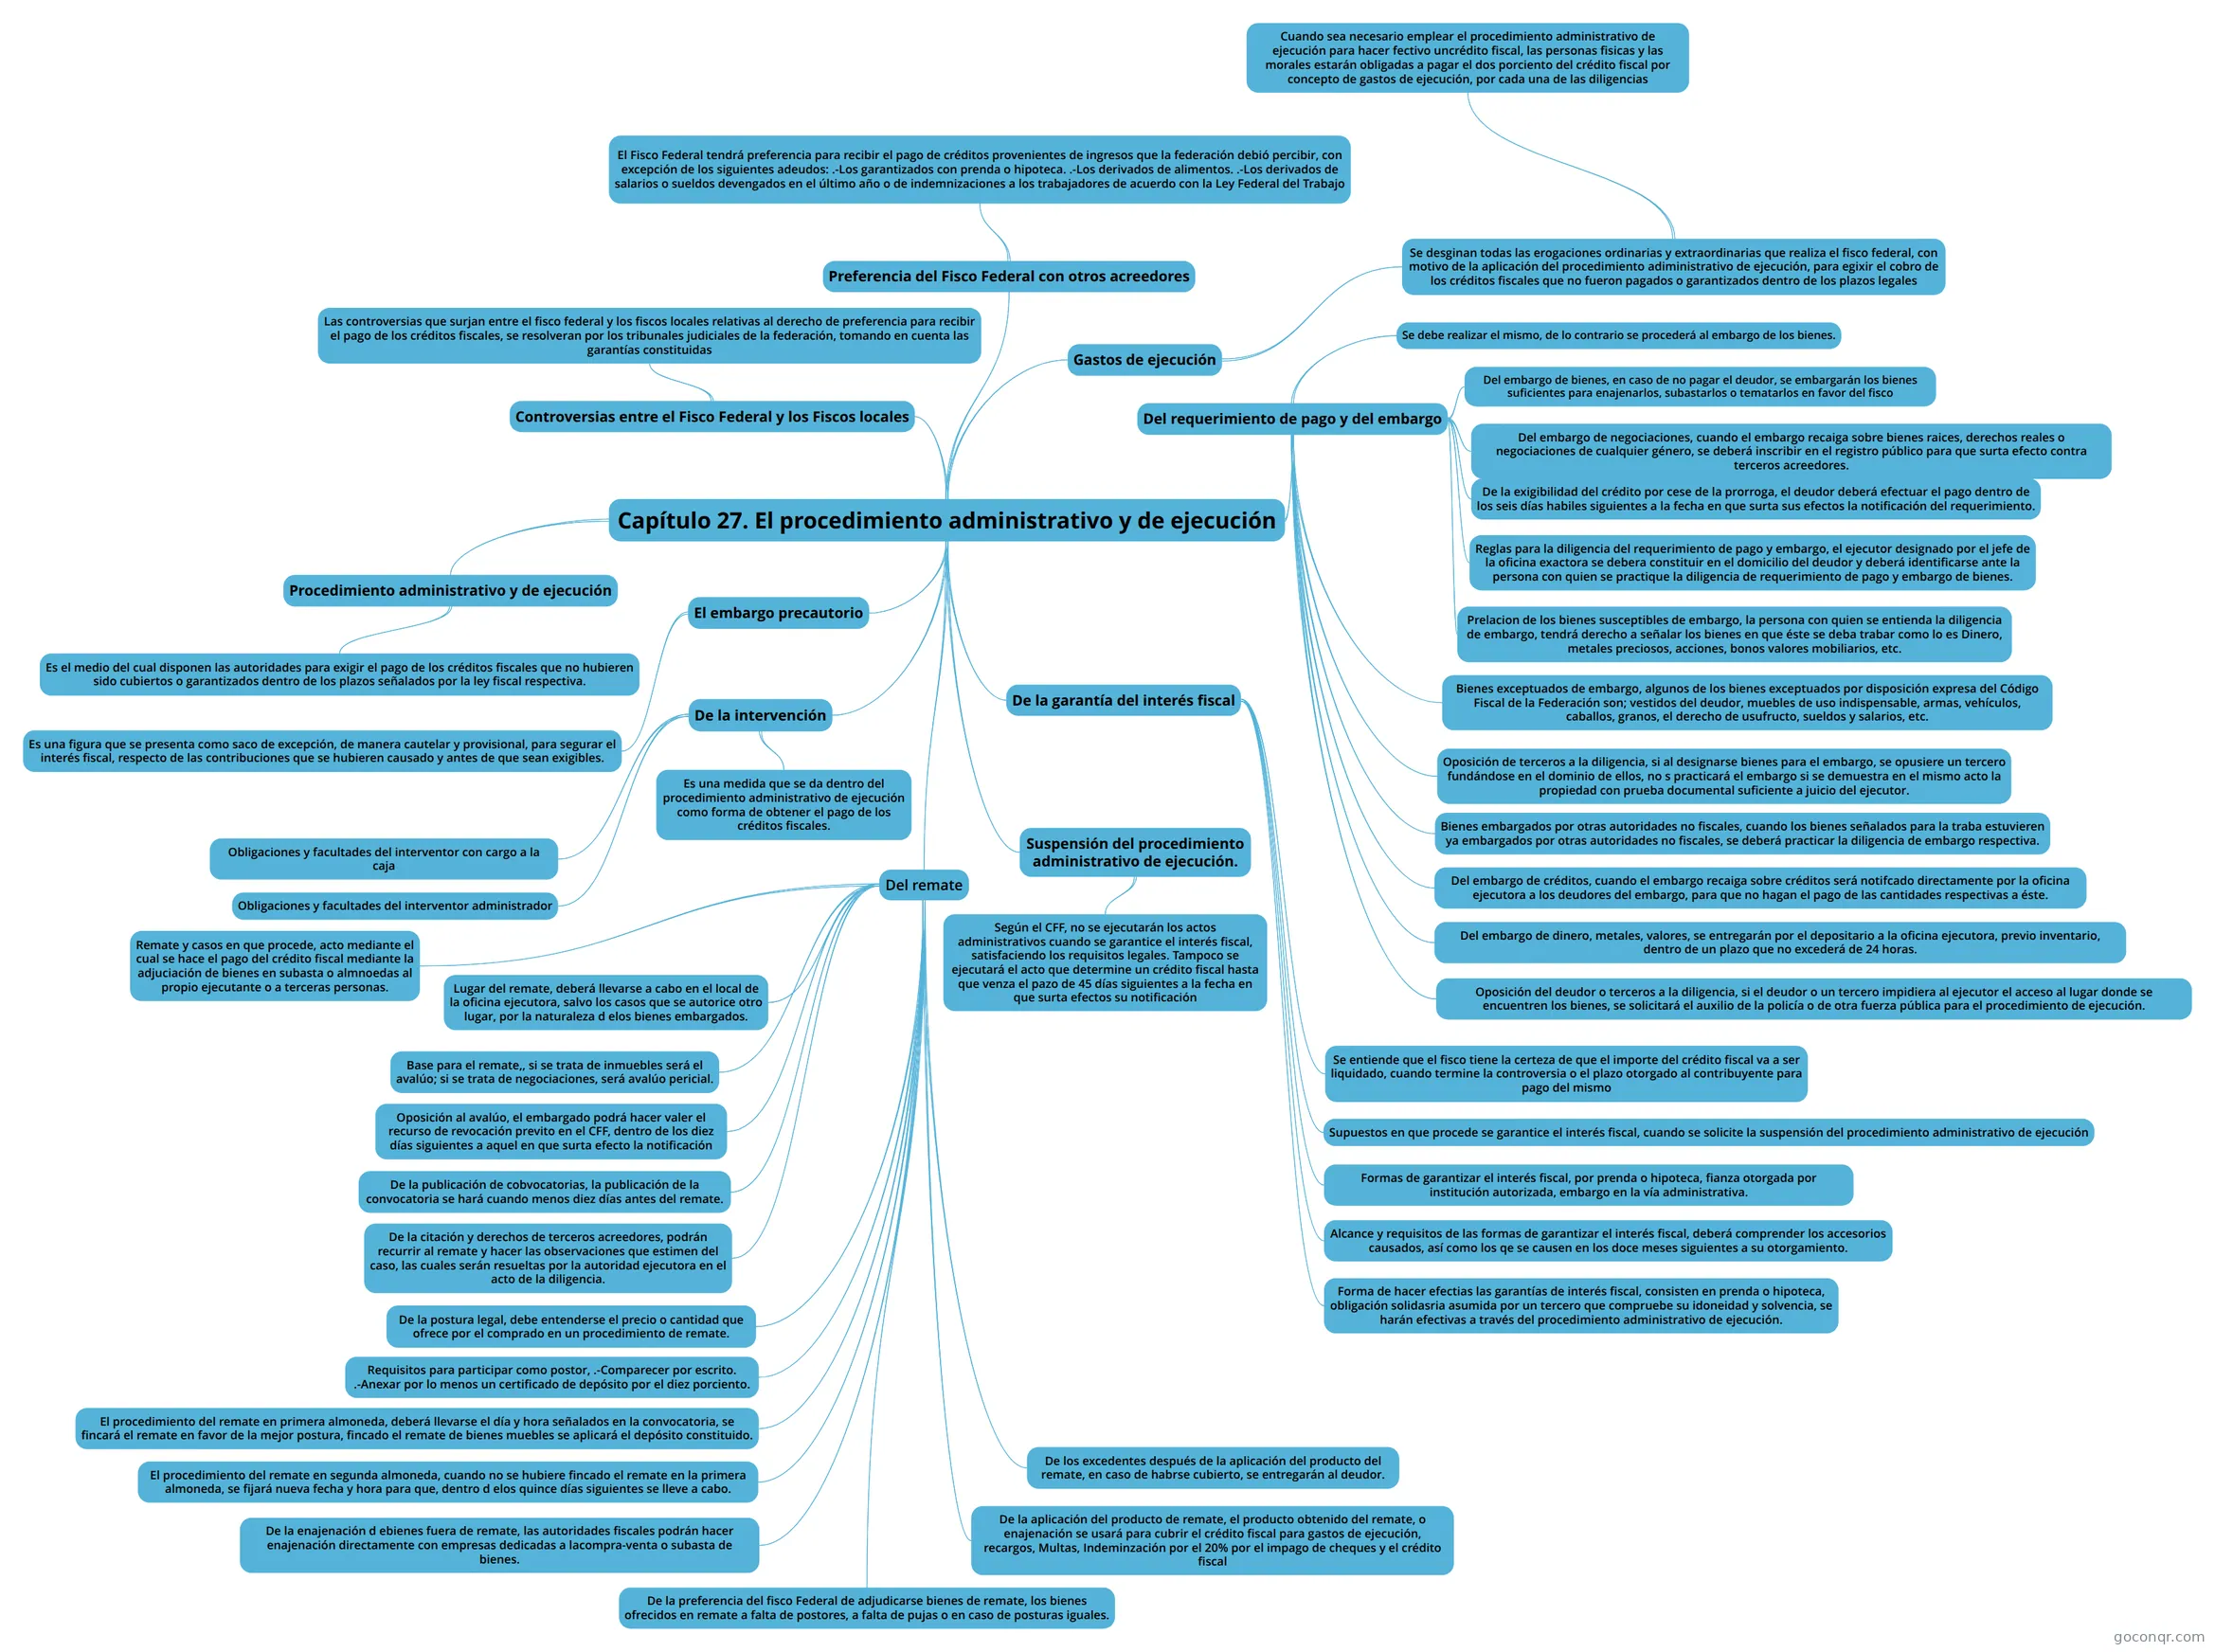
Mapa mental: Capítulo 27. El procedimiento administrativo y de ejecución
Contenido del mapa
Capítulo 27. El procedimiento administrativo y de ejecución
Procedimiento administrativo y de ejecución
- Es el medio del cual disponen las autoridades para exigir el pago de los créditos fiscales que no hubieren sido cubiertos o garantizados dentro de los plazos señalados por la ley fiscal respectiva.
El embargo precautorio
- Es una figura que se presenta como saco de excepción, de manera cautelar y provisional, para segurar el interés fiscal, respecto de las contribuciones que se hubieren causado y antes de que sean exigibles.
Controversias entre el Fisco Federal y los Fiscos locales
- Las controversias que surjan entre el fisco federal y los fiscos locales relativas al derecho de preferencia para recibir el pago de los créditos fiscales, se resolveran por los tribunales judiciales de la federación, tomando en cuenta las garantías constituidas
Preferencia del Fisco Federal con otros acreedores
- El Fisco Federal tendrá preferencia para recibir el pago de créditos provenientes de ingresos que la federación debió percibir, con excepción de los siguientes adeudos: .-Los garantizados con prenda o hipoteca. .-Los derivados de alimentos. .-Los derivados de salarios o sueldos devengados en el último año o de indemnizaciones a los trabajadores de acuerdo con la Ley Federal del Trabajo
Gastos de ejecución
- Se desginan todas las erogaciones ordinarias y extraordinarias que realiza el fisco federal, con motivo de la aplicación del procedimiento adiministrativo de ejecución, para egixir el cobro de los créditos fiscales que no fueron pagados o garantizados dentro de los plazos legales
- Cuando sea necesario emplear el procedimiento administrativo de ejecución para hacer fectivo uncrédito fiscal, las personas fisicas y las morales estarán obligadas a pagar el dos porciento del crédito fiscal por concepto de gastos de ejecución, por cada una de las diligencias
- Se desginan todas las erogaciones ordinarias y extraordinarias que realiza el fisco federal, con motivo de la aplicación del procedimiento adiministrativo de ejecución, para egixir el cobro de los créditos fiscales que no fueron pagados o garantizados dentro de los plazos legales
Del requerimiento de pago y del embargo
- Se debe realizar el mismo, de lo contrario se procederá al embargo de los bienes.
- Del embargo de bienes, en caso de no pagar el deudor, se embargarán los bienes suficientes para enajenarlos, subastarlos o tematarlos en favor del fisco
- Del embargo de negociaciones, cuando el embargo recaiga sobre bienes raices, derechos reales o negociaciones de cualquier género, se deberá inscribir en el registro público para que surta efecto contra terceros acreedores.
- De la exigibilidad del crédito por cese de la prorroga, el deudor deberá efectuar el pago dentro de los seis días habiles siguientes a la fecha en que surta sus efectos la notificación del requerimiento.
- Reglas para la diligencia del requerimiento de pago y embargo, el ejecutor designado por el jefe de la oficina exactora se debera constituir en el domicilio del deudor y deberá identificarse ante la persona con quien se practique la diligencia de requerimiento de pago y embargo de bienes.
- Prelacion de los bienes susceptibles de embargo, la persona con quien se entienda la diligencia de embargo, tendrá derecho a señalar los bienes en que éste se deba trabar como lo es Dinero, metales preciosos, acciones, bonos valores mobiliarios, etc.
- Bienes exceptuados de embargo, algunos de los bienes exceptuados por disposición expresa del Código Fiscal de la Federación son; vestidos del deudor, muebles de uso indispensable, armas, vehículos, caballos, granos, el derecho de usufructo, sueldos y salarios, etc.
- Oposición de terceros a la diligencia, si al designarse bienes para el embargo, se opusiere un tercero fundándose en el dominio de ellos, no s practicará el embargo si se demuestra en el mismo acto la propiedad con prueba documental suficiente a juicio del ejecutor.
- Bienes embargados por otras autoridades no fiscales, cuando los bienes señalados para la traba estuvieren ya embargados por otras autoridades no fiscales, se deberá practicar la diligencia de embargo respectiva.
- Del embargo de créditos, cuando el embargo recaiga sobre créditos será notifcado directamente por la oficina ejecutora a los deudores del embargo, para que no hagan el pago de las cantidades respectivas a éste.
- Del embargo de dinero, metales, valores, se entregarán por el depositario a la oficina ejecutora, previo inventario, dentro de un plazo que no excederá de 24 horas.
- Oposición del deudor o terceros a la diligencia, si el deudor o un tercero impidiera al ejecutor el acceso al lugar donde se encuentren los bienes, se solicitará el auxilio de la policía o de otra fuerza pública para el procedimiento de ejecución.
De la intervención
- Es una medida que se da dentro del procedimiento administrativo de ejecución como forma de obtener el pago de los créditos fiscales.
- Obligaciones y facultades del interventor con cargo a la caja
- Obligaciones y facultades del interventor administrador
Del remate
- Remate y casos en que procede, acto mediante el cual se hace el pago del crédito fiscal mediante la adjuciación de bienes en subasta o almnoedas al propio ejecutante o a terceras personas.
- Lugar del remate, deberá llevarse a cabo en el local de la oficina ejecutora, salvo los casos que se autorice otro lugar, por la naturaleza d elos bienes embargados.
- Base para el remate,, si se trata de inmuebles será el avalúo; si se trata de negociaciones, será avalúo pericial.
- Oposición al avalúo, el embargado podrá hacer valer el recurso de revocación previto en el CFF, dentro de los diez días siguientes a aquel en que surta efecto la notificación
- De la publicación de cobvocatorias, la publicación de la convocatoria se hará cuando menos diez días antes del remate.
- De la citación y derechos de terceros acreedores, podrán recurrir al remate y hacer las observaciones que estimen del caso, las cuales serán resueltas por la autoridad ejecutora en el acto de la diligencia.
- De la postura legal, debe entenderse el precio o cantidad que ofrece por el comprado en un procedimiento de remate.
- Requisitos para participar como postor, .-Comparecer por escrito. .-Anexar por lo menos un certificado de depósito por el diez porciento.
- El procedimiento del remate en primera almoneda, deberá llevarse el día y hora señalados en la convocatoria, se fincará el remate en favor de la mejor postura, fincado el remate de bienes muebles se aplicará el depósito constituido.
- El procedimiento del remate en segunda almoneda, cuando no se hubiere fincado el remate en la primera almoneda, se fijará nueva fecha y hora para que, dentro d elos quince días siguientes se lleve a cabo.
- De la enajenación d ebienes fuera de remate, las autoridades fiscales podrán hacer enajenación directamente con empresas dedicadas a lacompra-venta o subasta de bienes.
- De la preferencia del fisco Federal de adjudicarse bienes de remate, los bienes ofrecidos en remate a falta de postores, a falta de pujas o en caso de posturas iguales.
- De la aplicación del producto de remate, el producto obtenido del remate, o enajenación se usará para cubrir el crédito fiscal para gastos de ejecución, recargos, Multas, Indeminzación por el 20% por el impago de cheques y el crédito fiscal
- De los excedentes después de la aplicación del producto del remate, en caso de habrse cubierto, se entregarán al deudor.
De la garantía del interés fiscal
- Se entiende que el fisco tiene la certeza de que el importe del crédito fiscal va a ser liquidado, cuando termine la controversia o el plazo otorgado al contribuyente para pago del mismo
- Supuestos en que procede se garantice el interés fiscal, cuando se solicite la suspensión del procedimiento administrativo de ejecución
- Formas de garantizar el interés fiscal, por prenda o hipoteca, fianza otorgada por institución autorizada, embargo en la vía administrativa.
- Alcance y requisitos de las formas de garantizar el interés fiscal, deberá comprender los accesorios causados, así como los qe se causen en los doce meses siguientes a su otorgamiento.
- Forma de hacer efectias las garantías de interés fiscal, consisten en prenda o hipoteca, obligación solidasria asumida por un tercero que compruebe su idoneidad y solvencia, se harán efectivas a través del procedimiento administrativo de ejecución.
Suspensión del procedimiento administrativo de ejecución.
- Según el CFF, no se ejecutarán los actos administrativos cuando se garantice el interés fiscal, satisfaciendo los requisitos legales. Tampoco se ejecutará el acto que determine un crédito fiscal hasta que venza el pazo de 45 días siguientes a la fecha en que surta efectos su notificación
Información
- Descripción
- Mapa Mental sobre Capítulo 27. El procedimiento administrativo y de ejecución, creado por Samuel Estrada el 01/05/2020.
- Creado por
- Samuel Estrada
- Visitas
- 4
- Valoración