
Mapa mental
METODOS DE PRECIO DE TRANSFERENCIA
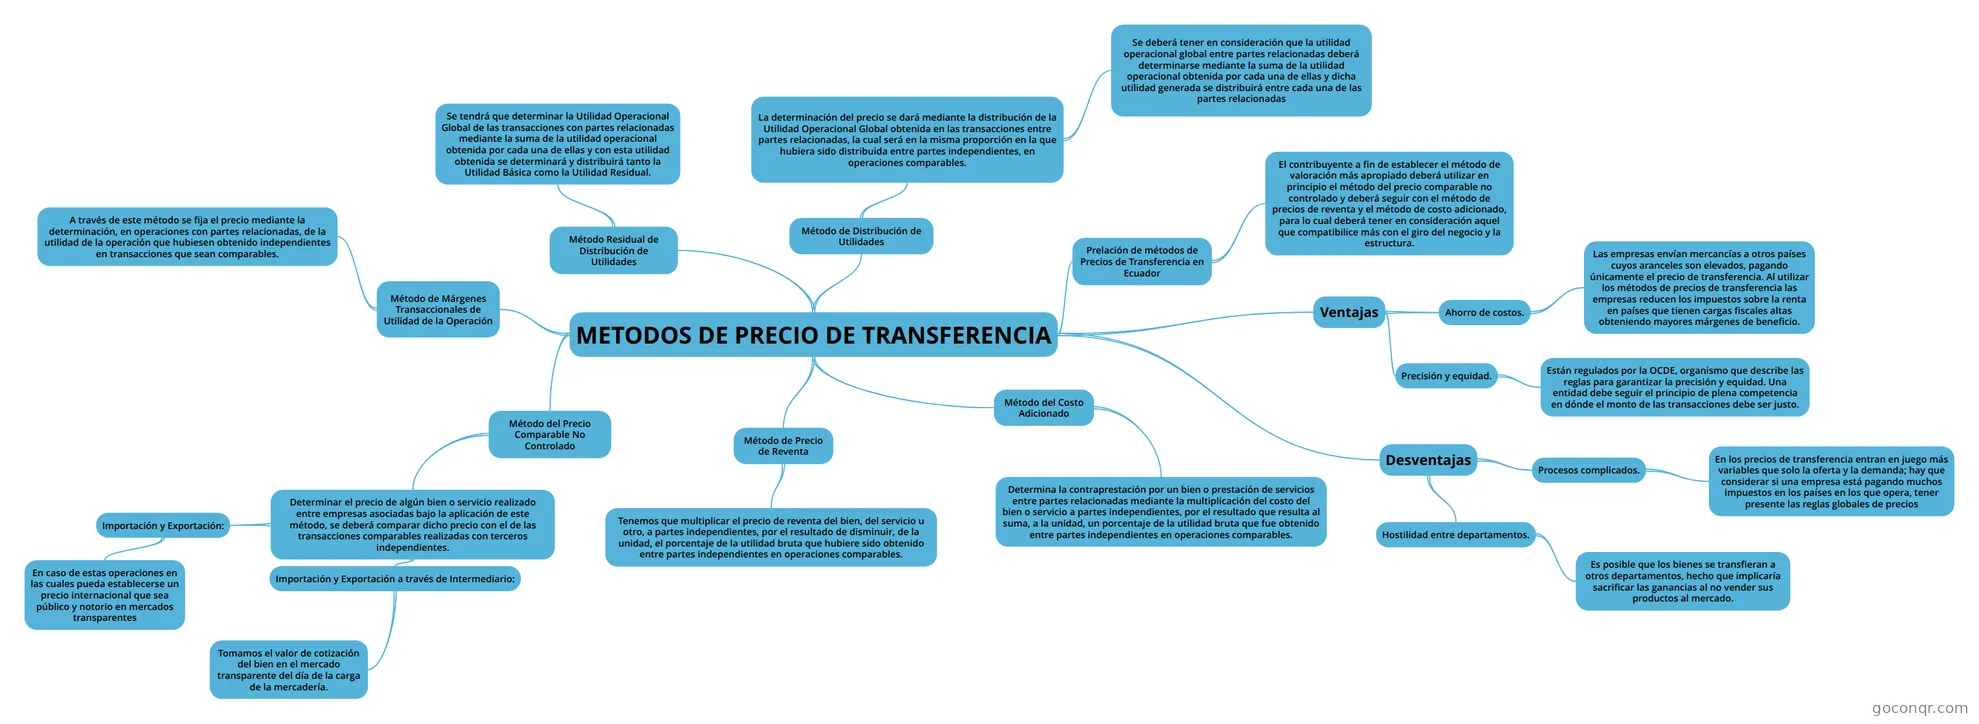
Mapa mental: Métodos de precio de transferencia
Contenido del mapa
METODOS DE PRECIO DE TRANSFERENCIA
Método del Precio Comparable No Controlado
- Determinar el precio de algún bien o servicio realizado entre empresas asociadas bajo la aplicación de este método, se deberá comparar dicho precio con el de las transacciones comparables realizadas con terceros independientes.
- Importación y Exportación:
- En caso de estas operaciones en las cuales pueda establecerse un precio internacional que sea público y notorio en mercados transparentes
- Importación y Exportación a través de Intermediario:
- Tomamos el valor de cotización del bien en el mercado transparente del día de la carga de la mercadería.
- Importación y Exportación:
- Determinar el precio de algún bien o servicio realizado entre empresas asociadas bajo la aplicación de este método, se deberá comparar dicho precio con el de las transacciones comparables realizadas con terceros independientes.
Método de Precio de Reventa
- Tenemos que multiplicar el precio de reventa del bien, del servicio u otro, a partes independientes, por el resultado de disminuir, de la unidad, el porcentaje de la utilidad bruta que hubiere sido obtenido entre partes independientes en operaciones comparables.
Método del Costo Adicionado
- Determina la contraprestación por un bien o prestación de servicios entre partes relacionadas mediante la multiplicación del costo del bien o servicio a partes independientes, por el resultado que resulta al suma, a la unidad, un porcentaje de la utilidad bruta que fue obtenido entre partes independientes en operaciones comparables.
Método de Distribución de Utilidades
- La determinación del precio se dará mediante la distribución de la Utilidad Operacional Global obtenida en las transacciones entre partes relacionadas, la cual será en la misma proporción en la que hubiera sido distribuida entre partes independientes, en operaciones comparables.
- Se deberá tener en consideración que la utilidad operacional global entre partes relacionadas deberá determinarse mediante la suma de la utilidad operacional obtenida por cada una de ellas y dicha utilidad generada se distribuirá entre cada una de las partes relacionadas
- La determinación del precio se dará mediante la distribución de la Utilidad Operacional Global obtenida en las transacciones entre partes relacionadas, la cual será en la misma proporción en la que hubiera sido distribuida entre partes independientes, en operaciones comparables.
Método Residual de Distribución de Utilidades
- Se tendrá que determinar la Utilidad Operacional Global de las transacciones con partes relacionadas mediante la suma de la utilidad operacional obtenida por cada una de ellas y con esta utilidad obtenida se determinará y distribuirá tanto la Utilidad Básica como la Utilidad Residual.
Método de Márgenes Transaccionales de Utilidad de la Operación
- A través de este método se fija el precio mediante la determinación, en operaciones con partes relacionadas, de la utilidad de la operación que hubiesen obtenido independientes en transacciones que sean comparables.
Prelación de métodos de Precios de Transferencia en Ecuador
- El contribuyente a fin de establecer el método de valoración más apropiado deberá utilizar en principio el método del precio comparable no controlado y deberá seguir con el método de precios de reventa y el método de costo adicionado, para lo cual deberá tener en consideración aquel que compatibilice más con el giro del negocio y la estructura.
Ventajas
- Ahorro de costos.
- Las empresas envían mercancías a otros países cuyos aranceles son elevados, pagando únicamente el precio de transferencia. Al utilizar los métodos de precios de transferencia las empresas reducen los impuestos sobre la renta en países que tienen cargas fiscales altas obteniendo mayores márgenes de beneficio.
- Precisión y equidad.
- Están regulados por la OCDE, organismo que describe las reglas para garantizar la precisión y equidad. Una entidad debe seguir el principio de plena competencia en dónde el monto de las transacciones debe ser justo.
- Ahorro de costos.
Desventajas
- Procesos complicados.
- En los precios de transferencia entran en juego más variables que solo la oferta y la demanda; hay que considerar si una empresa está pagando muchos impuestos en los países en los que opera, tener presente las reglas globales de precios
- Hostilidad entre departamentos.
- Es posible que los bienes se transfieran a otros departamentos, hecho que implicaría sacrificar las ganancias al no vender sus productos al mercado.
- Procesos complicados.
Información
- Descripción
- Mapa Mental sobre METODOS DE PRECIO DE TRANSFERENCIA, creado por Victor Peñaherrera el 21/01/2022.
- Creado por
- Victor Peñaherrera
- Visitas
- 0
- Valoración
Más sobre Métodos de precios de transferencia