
Fluxograma
Sem título
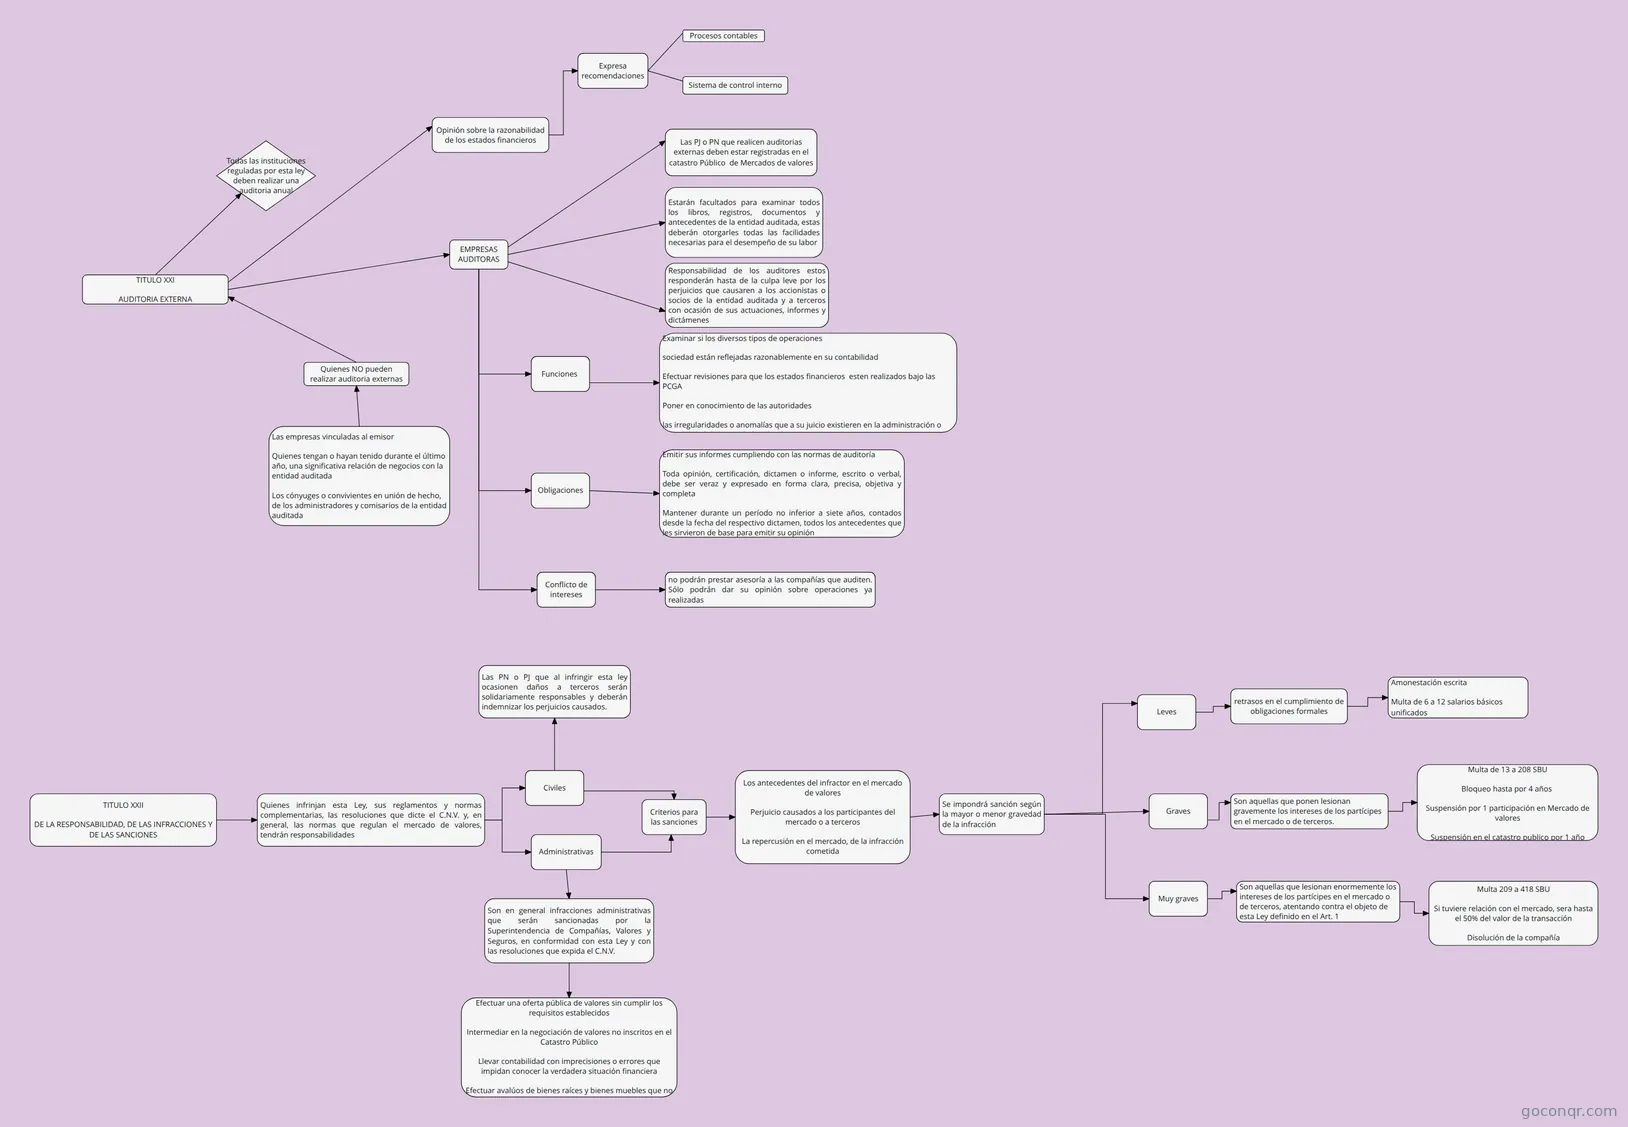
Diagrama de flujo: Auditoría externa
Conteúdo do fluxograma
TITULO XXI
AUDITORIA EXTERNA
Opinión sobre la razonabilidad de los estados financieros
Expresa recomendaciones
Procesos contables
Sistema de control interno
Todas las instituciones reguladas por esta ley deben realizar una auditoria anual
Las PJ o PN que realicen auditorias externas deben estar registradas en el catastro Público de Mercados de valores
Quienes NO pueden realizar auditoria externas
Las empresas vinculadas al emisor
Quienes tengan o hayan tenido durante el último año, una significativa relación de negocios con la entidad auditada
Los cónyuges o convivientes en unión de hecho, de los administradores y comisarios de la entidad auditada
Responsabilidad de los auditores estos responderán hasta de la culpa leve por los perjuicios que causaren a los accionistas o socios de la entidad auditada y a terceros con ocasión de sus actuaciones, informes y dictámenes
Estarán facultados para examinar todos los libros, registros, documentos y antecedentes de la entidad auditada, estas deberán otorgarles todas las facilidades necesarias para el desempeño de su labor
EMPRESAS AUDITORAS
Funciones
Examinar si los diversos tipos de operaciones
sociedad están reflejadas razonablemente en su contabilidad
Efectuar revisiones para que los estados financieros esten realizados bajo las PCGA
Poner en conocimiento de las autoridades
las irregularidades o anomalías que a su juicio existieren en la administración o contabilidad de la entidad auditada.
Obligaciones
Emitir sus informes cumpliendo con las normas de auditoría
Toda opinión, certificación, dictamen o informe, escrito o verbal, debe ser veraz y expresado en forma clara, precisa, objetiva y completa
Mantener durante un período no inferior a siete años, contados desde la fecha del respectivo dictamen, todos los antecedentes que les sirvieron de base para emitir su opinión
Conflicto de intereses
no podrán prestar asesoría a las compañías que auditen. Sólo podrán dar su opinión sobre operaciones ya realizadas
TITULO XXII
DE LA RESPONSABILIDAD, DE LAS INFRACCIONES Y DE LAS SANCIONES
Quienes infrinjan esta Ley, sus reglamentos y normas complementarias, las resoluciones que dicte el C.N.V. y, en general, las normas que regulan el mercado de valores, tendrán responsabilidades
Civiles
Administrativas
Las PN o PJ que al infringir esta ley ocasionen daños a terceros serán solidariamente responsables y deberán indemnizar los perjuicios causados.
Son en general infracciones administrativas que serán sancionadas por la Superintendencia de Compañías, Valores y Seguros, en conformidad con esta Ley y con las resoluciones que expida el C.N.V.
Efectuar una oferta pública de valores sin cumplir los requisitos establecidos
Intermediar en la negociación de valores no inscritos en el Catastro Público
Llevar contabilidad con imprecisiones o errores que impidan conocer la verdadera situación financiera
Efectuar avalúos de bienes raíces y bienes muebles que no reflejen el valor del mercado
Criterios para las sanciones
Los antecedentes del infractor en el mercado de valores
Perjuicio causados a los participantes del mercado o a terceros
La repercusión en el mercado, de la infracción cometida
Se impondrá sanción según la mayor o menor gravedad de la infracción
Amonestación escrita
Multa de 6 a 12 salarios básicos unificados
Graves
Leves
Muy graves
retrasos en el cumplimiento de obligaciones formales
Son aquellas que ponen lesionan gravemente los intereses de los partícipes en el mercado o de terceros.
Multa de 13 a 208 SBU
Bloqueo hasta por 4 años
Suspensión por 1 participación en Mercado de valores
Suspensión en el catastro publico por 1 año
Son aquellas que lesionan enormemente los intereses de los partícipes en el mercado o de terceros, atentando contra el objeto de esta Ley definido en el Art. 1
Multa 209 a 418 SBU
Si tuviere relación con el mercado, sera hasta el 50% del valor de la transacción
Disolución de la compañía
Informações
- Descrição
- Fluxograma sobre Sem título, criado por bella arias em 07-01-2018.
- Criado por
- bella arias
- Visualizações
- 3
- Avaliação
Mais sobre Auditoría interna y externa