
Fluxograma
El cheque: definición y función económica
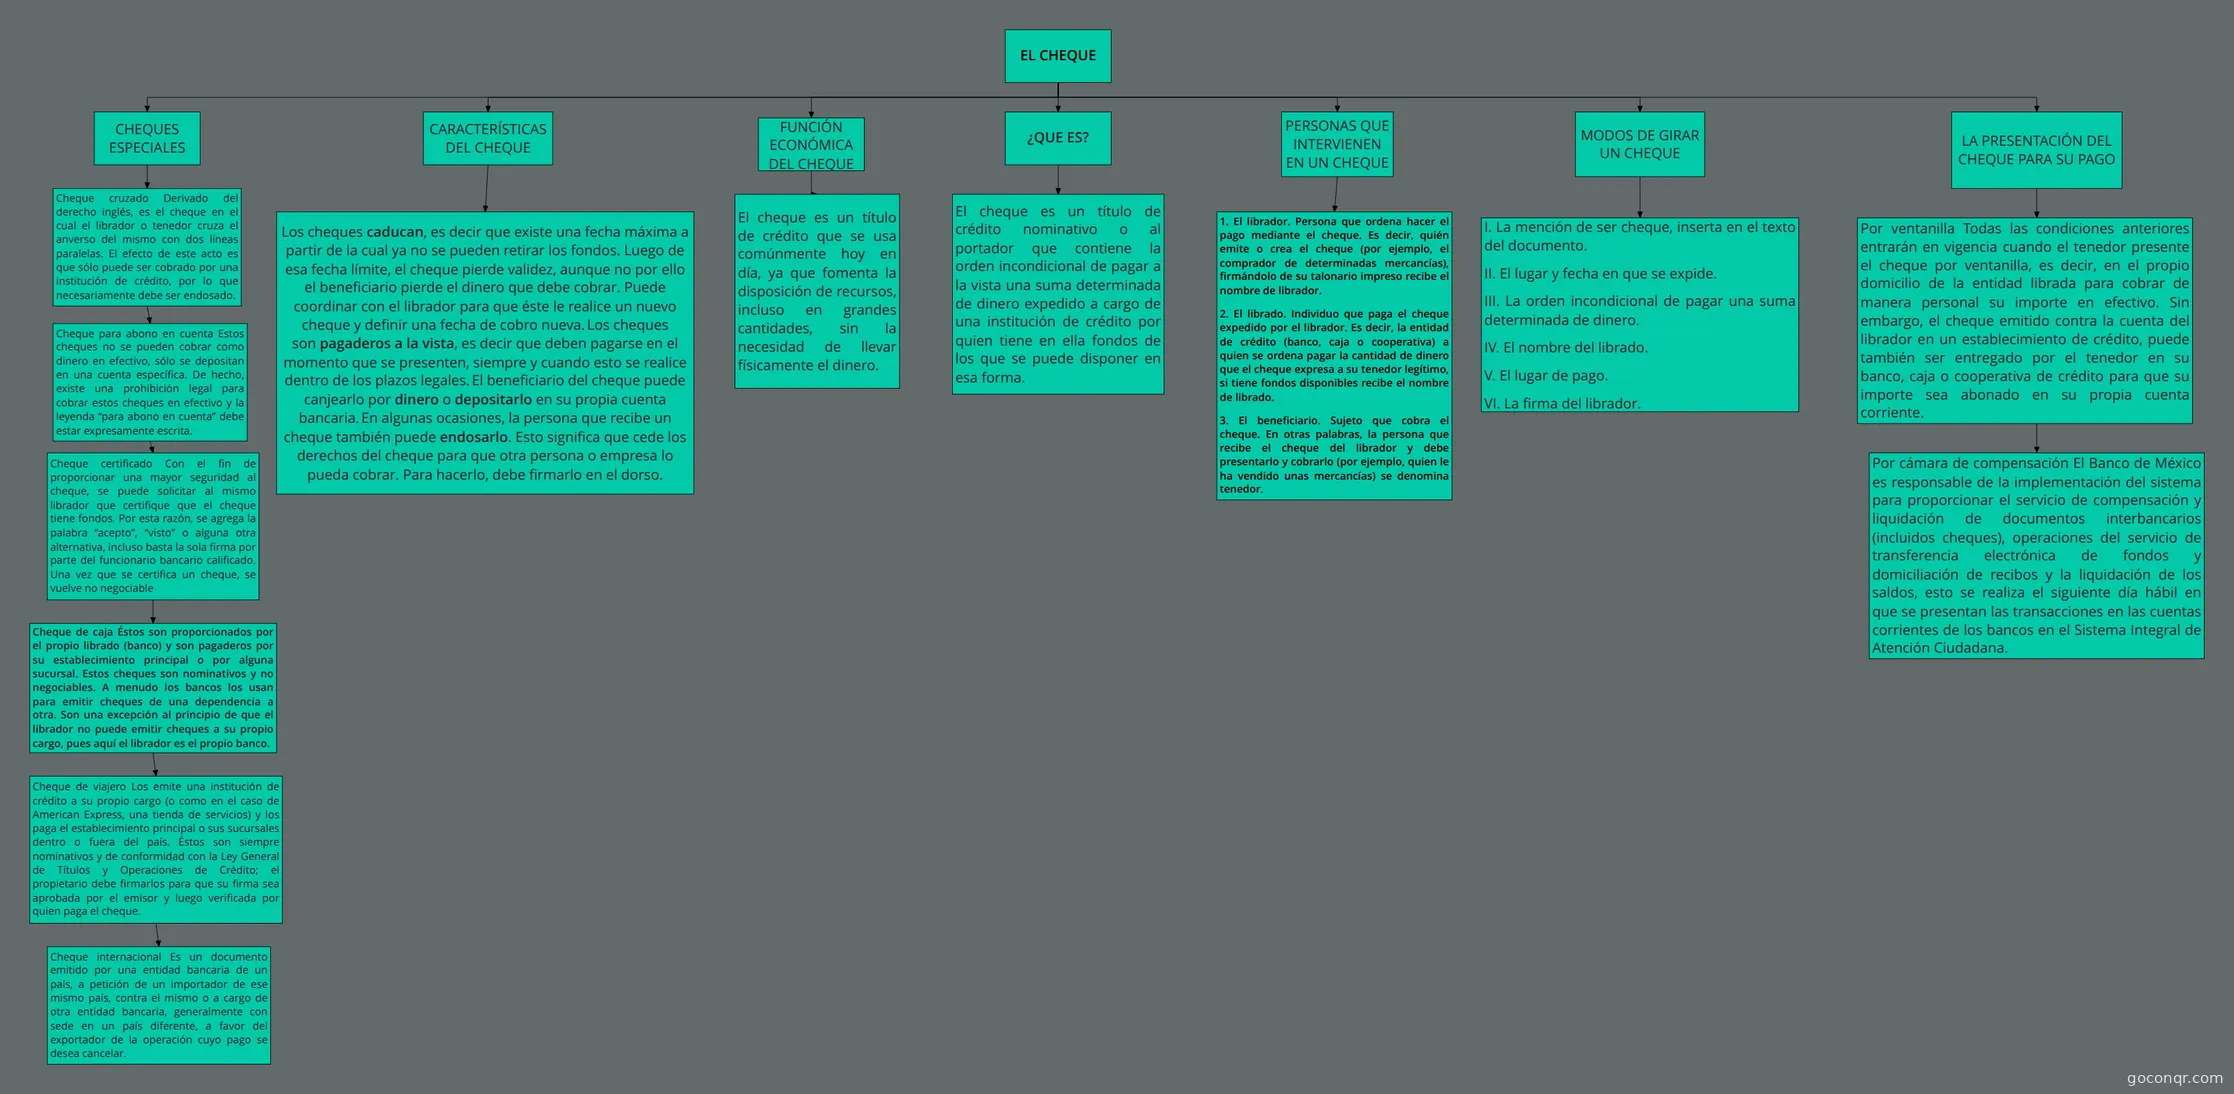
Diagrama de flujo: Cheque y sus partes
Conteúdo do fluxograma
EL CHEQUE
¿QUE ES?
FUNCIÓN ECONÓMICA DEL CHEQUE
PERSONAS QUE INTERVIENEN EN UN CHEQUE
MODOS DE GIRAR UN CHEQUE
CARACTERÍSTICAS DEL CHEQUE
LA PRESENTACIÓN DEL CHEQUE PARA SU PAGO
CHEQUES ESPECIALES
El cheque es un título de crédito nominativo o al portador que contiene la orden incondicional de pagar a la vista una suma determinada de dinero expedido a cargo de una institución de crédito por quien tiene en ella fondos de los que se puede disponer en esa forma.
El cheque es un título de crédito que se usa comúnmente hoy en día, ya que fomenta la disposición de recursos, incluso en grandes cantidades, sin la necesidad de llevar físicamente el dinero.
1. El librador. Persona que ordena hacer el pago mediante el cheque. Es decir, quién emite o crea el cheque (por ejemplo, el comprador de determinadas mercancías), firmándolo de su talonario impreso recibe el nombre de librador.
2. El librado. Individuo que paga el cheque expedido por el librador. Es decir, la entidad de crédito (banco, caja o cooperativa) a quien se ordena pagar la cantidad de dinero que el cheque expresa a su tenedor legítimo, si tiene fondos disponibles recibe el nombre de librado.
3. El beneficiario. Sujeto que cobra el cheque. En otras palabras, la persona que recibe el cheque del librador y debe presentarlo y cobrarlo (por ejemplo, quien le ha vendido unas mercancías) se denomina tenedor.
Por ventanilla Todas las condiciones anteriores entrarán en vigencia cuando el tenedor presente el cheque por ventanilla, es decir, en el propio domicilio de la entidad librada para cobrar de manera personal su importe en efectivo. Sin embargo, el cheque emitido contra la cuenta del librador en un establecimiento de crédito, puede también ser entregado por el tenedor en su banco, caja o cooperativa de crédito para que su importe sea abonado en su propia cuenta corriente.
Cheque cruzado Derivado del derecho inglés, es el cheque en el cual el librador o tenedor cruza el anverso del mismo con dos líneas paralelas. El efecto de este acto es que sólo puede ser cobrado por una institución de crédito, por lo que necesariamente debe ser endosado.
Cheque para abono en cuenta Estos cheques no se pueden cobrar como dinero en efectivo, sólo se depositan en una cuenta específica. De hecho, existe una prohibición legal para cobrar estos cheques en efectivo y la leyenda “para abono en cuenta” debe estar expresamente escrita.
Cheque certificado Con el fin de proporcionar una mayor seguridad al cheque, se puede solicitar al mismo librador que certifique que el cheque tiene fondos. Por esta razón, se agrega la palabra “acepto”, “visto” o alguna otra alternativa, incluso basta la sola firma por parte del funcionario bancario calificado. Una vez que se certifica un cheque, se vuelve no negociable
Cheque de caja Éstos son proporcionados por el propio librado (banco) y son pagaderos por su establecimiento principal o por alguna sucursal. Estos cheques son nominativos y no negociables. A menudo los bancos los usan para emitir cheques de una dependencia a otra. Son una excepción al principio de que el librador no puede emitir cheques a su propio cargo, pues aquí el librador es el propio banco.
Cheque de viajero Los emite una institución de crédito a su propio cargo (o como en el caso de American Express, una tienda de servicios) y los paga el establecimiento principal o sus sucursales dentro o fuera del país. Éstos son siempre nominativos y de conformidad con la Ley General de Títulos y Operaciones de Crédito; el propietario debe firmarlos para que su firma sea aprobada por el emisor y luego verificada por quien paga el cheque.
Cheque internacional Es un documento emitido por una entidad bancaria de un país, a petición de un importador de ese mismo país, contra el mismo o a cargo de otra entidad bancaria, generalmente con sede en un país diferente, a favor del exportador de la operación cuyo pago se desea cancelar.
Por cámara de compensación El Banco de México es responsable de la implementación del sistema para proporcionar el servicio de compensación y liquidación de documentos interbancarios (incluidos cheques), operaciones del servicio de transferencia electrónica de fondos y domiciliación de recibos y la liquidación de los saldos, esto se realiza el siguiente día hábil en que se presentan las transacciones en las cuentas corrientes de los bancos en el Sistema Integral de Atención Ciudadana.
I. La mención de ser cheque, inserta en el texto del documento.
II. El lugar y fecha en que se expide.
III. La orden incondicional de pagar una suma determinada de dinero.
IV. El nombre del librado.
V. El lugar de pago.
VI. La firma del librador.
Los cheques caducan, es decir que existe una fecha máxima a partir de la cual ya no se pueden retirar los fondos. Luego de esa fecha límite, el cheque pierde validez, aunque no por ello el beneficiario pierde el dinero que debe cobrar. Puede coordinar con el librador para que éste le realice un nuevo cheque y definir una fecha de cobro nueva.
Los cheques son pagaderos a la vista, es decir que deben pagarse en el momento que se presenten, siempre y cuando esto se realice dentro de los plazos legales.
El beneficiario del cheque puede canjearlo por dinero o depositarlo en su propia cuenta bancaria.
En algunas ocasiones, la persona que recibe un cheque también puede endosarlo. Esto significa que cede los derechos del cheque para que otra persona o empresa lo pueda cobrar. Para hacerlo, debe firmarlo en el dorso.
Informações
- Descrição
- Fluxograma sobre Sem título, criado por ALAN ALVARADO em 27-07-2020.
- Criado por
- ALAN ALVARADO
- Visualizações
- 0
- Avaliação