
Fluxograma
Auditoría interna: propósito, misión y control
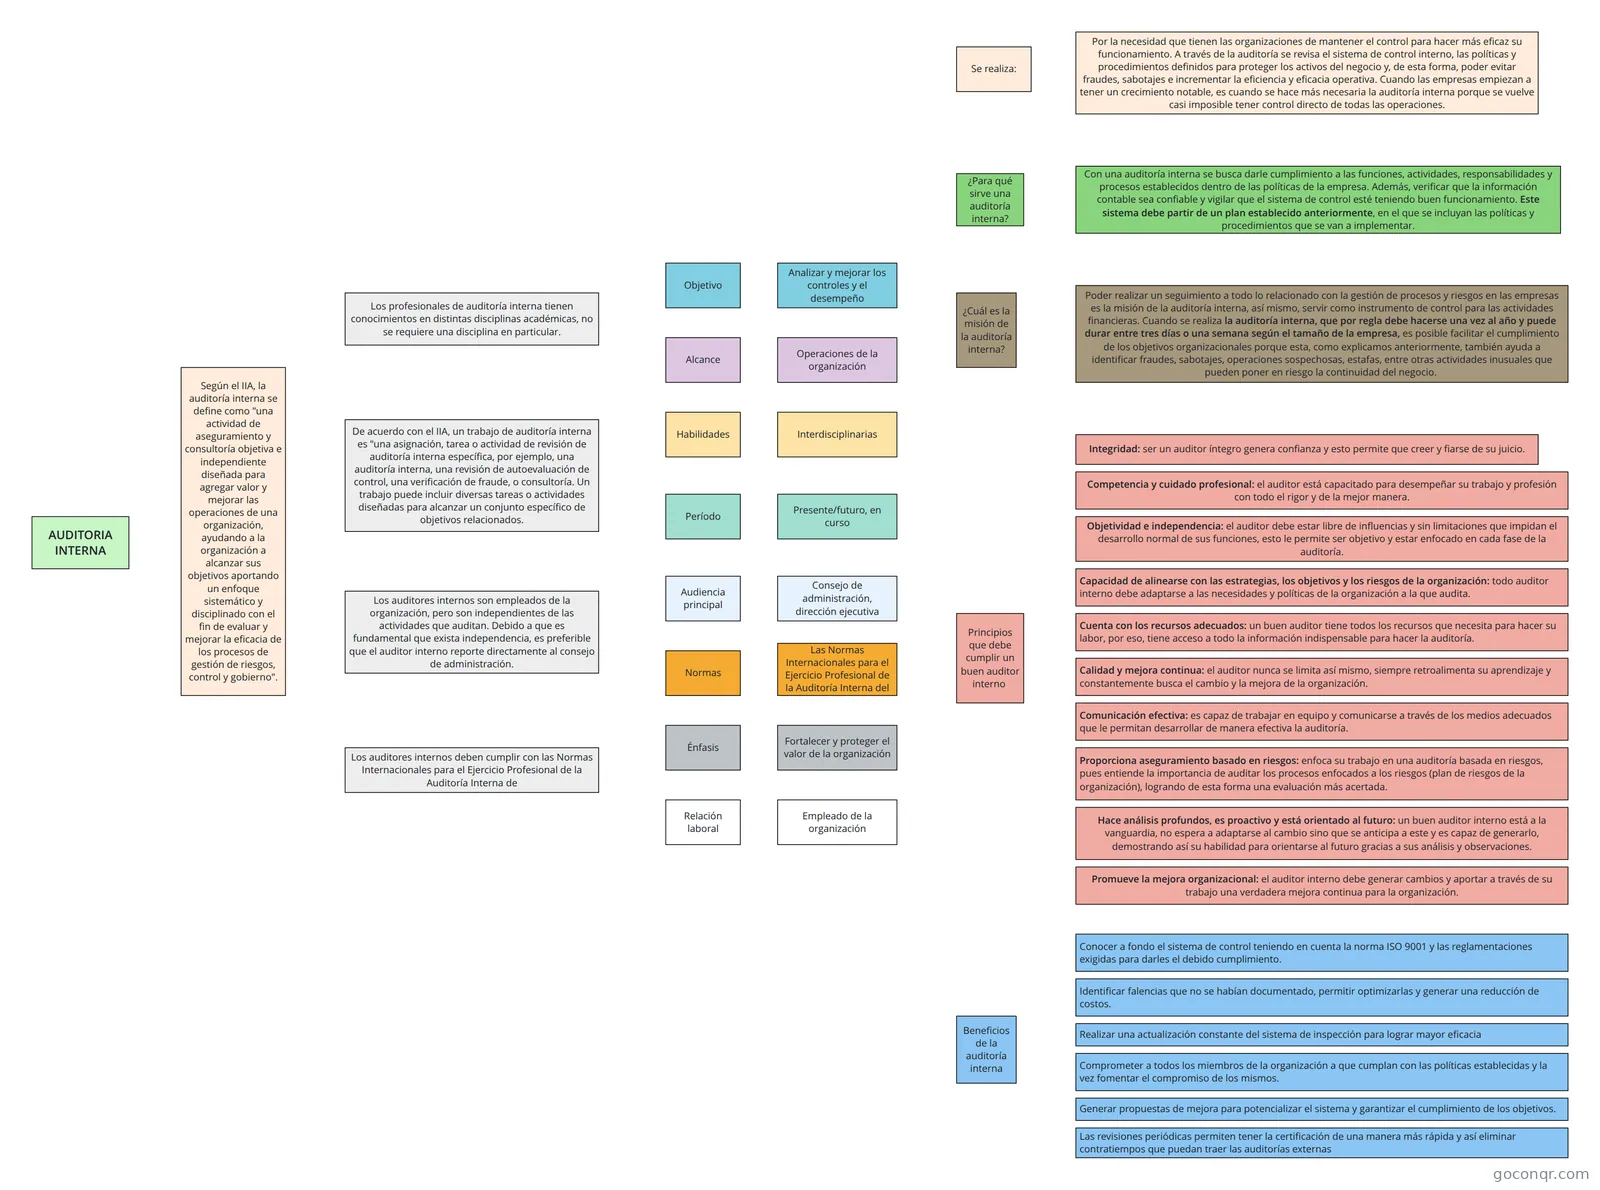
Diagrama de flujo: auditoría interna
Conteúdo do fluxograma
AUDITORIA INTERNA
Se realiza:
Por la necesidad que tienen las organizaciones de mantener el control para hacer más eficaz su funcionamiento. A través de la auditoría se revisa el sistema de control interno, las políticas y procedimientos definidos para proteger los activos del negocio y, de esta forma, poder evitar fraudes, sabotajes e incrementar la eficiencia y eficacia operativa. Cuando las empresas empiezan a tener un crecimiento notable, es cuando se hace más necesaria la auditoría interna porque se vuelve casi imposible tener control directo de todas las operaciones.
¿Para qué sirve una auditoría interna?
Con una auditoría interna se busca darle cumplimiento a las funciones, actividades, responsabilidades y procesos establecidos dentro de las políticas de la empresa. Además, verificar que la información contable sea confiable y vigilar que el sistema de control esté teniendo buen funcionamiento. Este sistema debe partir de un plan establecido anteriormente, en el que se incluyan las políticas y procedimientos que se van a implementar.
¿Cuál es la misión de la auditoría interna?
Poder realizar un seguimiento a todo lo relacionado con la gestión de procesos y riesgos en las empresas es la misión de la auditoría interna, así mismo, servir como instrumento de control para las actividades financieras. Cuando se realiza la auditoría interna, que por regla debe hacerse una vez al año y puede durar entre tres días o una semana según el tamaño de la empresa, es posible facilitar el cumplimiento de los objetivos organizacionales porque esta, como explicamos anteriormente, también ayuda a identificar fraudes, sabotajes, operaciones sospechosas, estafas, entre otras actividades inusuales que pueden poner en riesgo la continuidad del negocio.
Principios que debe cumplir un buen auditor interno
Integridad: ser un auditor íntegro genera confianza y esto permite que creer y fiarse de su juicio.
Competencia y cuidado profesional: el auditor está capacitado para desempeñar su trabajo y profesión con todo el rigor y de la mejor manera.
Objetividad e independencia: el auditor debe estar libre de influencias y sin limitaciones que impidan el desarrollo normal de sus funciones, esto le permite ser objetivo y estar enfocado en cada fase de la auditoría.
Capacidad de alinearse con las estrategias, los objetivos y los riesgos de la organización: todo auditor interno debe adaptarse a las necesidades y políticas de la organización a la que audita.
Cuenta con los recursos adecuados: un buen auditor tiene todos los recursos que necesita para hacer su labor, por eso, tiene acceso a todo la información indispensable para hacer la auditoría.
Calidad y mejora continua: el auditor nunca se limita así mismo, siempre retroalimenta su aprendizaje y constantemente busca el cambio y la mejora de la organización.
Comunicación efectiva: es capaz de trabajar en equipo y comunicarse a través de los medios adecuados que le permitan desarrollar de manera efectiva la auditoría.
Proporciona aseguramiento basado en riesgos: enfoca su trabajo en una auditoría basada en riesgos, pues entiende la importancia de auditar los procesos enfocados a los riesgos (plan de riesgos de la organización), logrando de esta forma una evaluación más acertada.
Hace análisis profundos, es proactivo y está orientado al futuro: un buen auditor interno está a la vanguardia, no espera a adaptarse al cambio sino que se anticipa a este y es capaz de generarlo, demostrando así su habilidad para orientarse al futuro gracias a sus análisis y observaciones.
Promueve la mejora organizacional: el auditor interno debe generar cambios y aportar a través de su trabajo una verdadera mejora continua para la organización.
Según el IIA, la auditoría interna se define como "una actividad de aseguramiento y consultoría objetiva e independiente diseñada para agregar valor y mejorar las operaciones de una organización, ayudando a la organización a alcanzar sus objetivos aportando un enfoque sistemático y disciplinado con el fin de evaluar y mejorar la eficacia de los procesos de gestión de riesgos, control y gobierno".
Los profesionales de auditoría interna tienen conocimientos en distintas disciplinas académicas, no se requiere una disciplina en particular.
De acuerdo con el IIA, un trabajo de auditoría interna es "una asignación, tarea o actividad de revisión de auditoría interna específica, por ejemplo, una auditoría interna, una revisión de autoevaluación de control, una verificación de fraude, o consultoría. Un trabajo puede incluir diversas tareas o actividades diseñadas para alcanzar un conjunto específico de objetivos relacionados.
Los auditores internos son empleados de la organización, pero son independientes de las actividades que auditan. Debido a que es fundamental que exista independencia, es preferible que el auditor interno reporte directamente al consejo de administración.
Los auditores internos deben cumplir con las Normas Internacionales para el Ejercicio Profesional de la Auditoría Interna de
Objetivo
Analizar y mejorar los controles y el desempeño
Alcance
Habilidades
Período
Audiencia principal
Normas
Énfasis
Relación laboral
Operaciones de la organización
Interdisciplinarias
Presente/futuro, en curso
Consejo de administración, dirección ejecutiva
Las Normas Internacionales para el Ejercicio Profesional de la Auditoría Interna del IIA.
Fortalecer y proteger el valor de la organización
Empleado de la organización
Beneficios de la auditoría interna
Conocer a fondo el sistema de control teniendo en cuenta la norma ISO 9001 y las reglamentaciones exigidas para darles el debido cumplimiento.
Identificar falencias que no se habían documentado, permitir optimizarlas y generar una reducción de costos.
Realizar una actualización constante del sistema de inspección para lograr mayor eficacia
Comprometer a todos los miembros de la organización a que cumplan con las políticas establecidas y la vez fomentar el compromiso de los mismos.
Generar propuestas de mejora para potencializar el sistema y garantizar el cumplimiento de los objetivos.
Las revisiones periódicas permiten tener la certificación de una manera más rápida y así eliminar contratiempos que puedan traer las auditorías externas
Informações
- Descrição
- Fluxograma sobre Sem título, criado por Sharon Zamorano em 02-06-2021.
- Criado por
- Sharon Zamorano
- Visualizações
- 4
- Avaliação
Mais sobre Auditoría interna y externa