
Flashcards
Fichas Módulos de NIIF para Pymes
Flashcards do conjunto (15)
- 1Integrantes: Mayerly Martínez, Vannesa Romero y Jenny Santofimio. Módulo 1. Pequeñas y Medianas Empresas1. Definición de PYMES:
Empresa pequeña o mediana en cuanto a volumen de ingresos, valor del patrimonio y número de trabajadores.
- 22. ¿Quiénes pueden utilizar las NIIF para pymes a nivel general y en Colombia? : Las Empresas con responsabilidad pública cuando emite estados financieros de propósito general.3. ¿Cuándo una entidad tiene la obligación de rendir cuentas?: cuando sus instrumentos de deuda o de patrimonio se negocian en un mercado público.
- 3Módulo 2. Conceptos y Principios Generales1. Objetivos de los Estados Financieros:
Proporcionar información sobre la situación financiera, el rendimiento y los flujos de efectivo de la entidad.
- 42. Características Cualitativas de los Estados Financieros: Comprensibilidad, Relevancia, Materialidad o Importancia Relativa, Fiabilidad, Esencia sobre la Forma, Prudencia, Integridad, Comparabilidad, Oportunidad, Equilibrio entre Costo y Beneficio.
- 5—
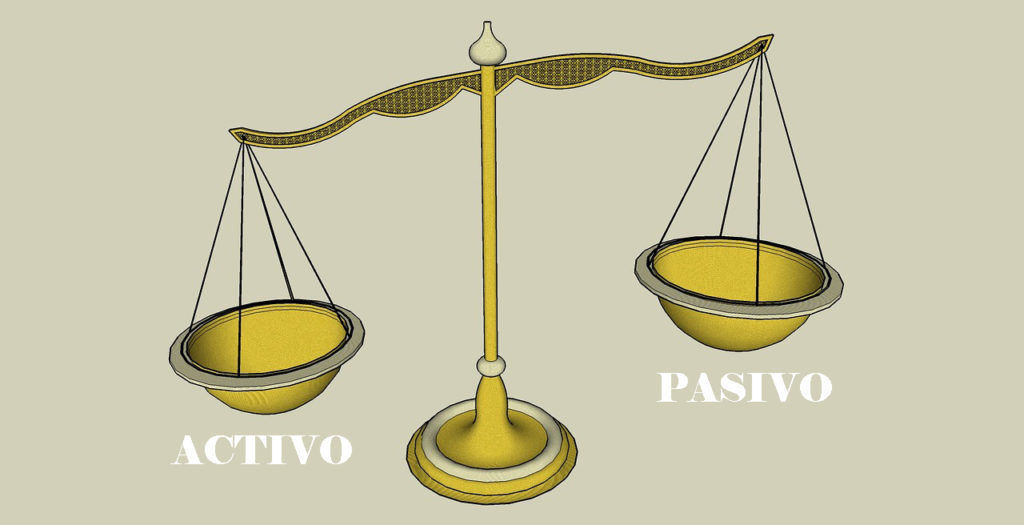
- 63. Elementos de los Estados Financieros A. Situación FinancieraEjemplos:
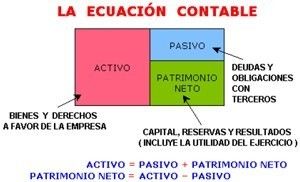
i. Activo: 1105 Caja, 1110 Bancos,
1305 Clientes. . .
ii. Pasivo: 2220 Casa Matriz, 2335 Costos y Gastos por pagar, 2408 IVA. . .
iii. Patrimonio: 3105 Capital suscrito y pagado, 3115 Aportes sociales. . .
- 7B. Rendimiento: Estado del Resultado IntegralEjemplos:
i. Ingresos: 4135 Comercio al por mayor y al por menor, 4225 Comisiones. . .
ii. Gastos: 5105 Gastos de Personal, 5130 Seguros, 5140 Gastos Legales. . .
- 84. Reconocimiento de Activos, Pasivos, Ingresos y Gastos: Llevar a cabo un proceso de incorporación. A. Probable: que cualquier beneficio económico futuro asociado con la partida, llegue a, o salga, de la entidad.B. Fiabilidad: tiene un costo o valor que pueda ser medido con fiabilidad, es conocido.
- 95. Medición de Activos, Pasivos, Ingresos y Gastos: Proceso de determinación de importes monetarios. A. Costo Histórico: Activo: Importe del efectivo o equivalente al efectivo pagado. Pasivo: Importe del efectivo o equivalente al efectivo que se espera pagar (Deuda).B. Valor Razonable: Es el importe por el cual un activo puede ser intercambiado o cancelado un pasivo, entre un comprador y un vendedor en condiciones de independencia mutua.
- 106. Principios Generales de Reconocimiento y Medición: Derivados del marco conceptual por el IASB y de las NIIF completas.A. Base Contable de Acumulación o Devengo:
Describe los efectos de las transacciones en los activos y pasivos, también se reconocerá el patrimonio, ingresos o gastos cuando cumpla con el reconocimiento para esas partidas.
- 11B. Reconocimiento de Activos: Se reconoce en el E.S.F. cuando sea probable, se obtengan beneficios económicos futuros y tenga un costo o valor medible con fiabilidad.C. Reconocimiento de Pasivos:
Se reconoce en el E.S.F. cuando el importe de la liquidación es medible con fiabilidad, se traspasen recursos y tenga una obligación de sucesos pasados.
- 12D. Reconocimiento de Ingresos: se reconoce en el E.R. cuando hay un incremento en los beneficios económicos futuros medible con fiabilidad.E. Reconocimiento de Gastos: se reconoce en el E.R. cuando hay un decremento en los beneficios económicos futuros medible con fiabilidad.
- 13F. Medición en el Reconocimiento Inicial: Se medirá los activos y pasivos al costo histórico, a excepción que se reconozca sobre otra base.G. Medición Posterior: Se medirán los activos y pasivos financieros básicos al costo amortizado menos el deterioro y los demás serán medidos al valor razonable.
- 147. Compensación Activos y Pasivos o Ingresos y Gastos: No se compensará a menos que requiera o permita la NIIF: - La medición por el neto de activos sujetos a correcciones valorativas. - Actividades de operación no incluyen compra y venta de activos no corrientes.8. Estimaciones Significativas y Otros Juicios: Evaluaciones de materialidad o importancia relativa, esencia sobre la forma, probabilidad de flujos de beneficios económicos futuros y políticas contables.
- 15Muchas gracias por la atención brindada. Bibliografía: Fundación IFRS. Material de formación sobre la NIIF para las PYMES. Sección 1 y 2 . Publicado 9 Julio 2009Sigue aprendiendo sobre este grandioso tema de NIIF para PYMES en todos los aspectos, sigue con los otros módulos . . .
Informações
- Descrição
- Elaborado por: Mayerly Martínez, Vannesa Romero y Jenny Santofimio
- Criado por
- Mayerly Alejandra Martinez Aroca
- Visualizações
- 26
- Tags
- Avaliação