
Flashcards
Bloco 1
Flashcards do conjunto (53)
- 1v ou f - estatistica Frequência ABSOLUTA é o número de vezes que a variável assume determinado valorVERDADEIRO
- 2V OU F - ESTATÍSTICA FREQUÊNCIA RELATIVA leva em consideração o total da frequência, ou seja, divide a frequência ABSOLUTA pelo total da Frequência.VERDADEIRO
- 3V OU F - Legislação Tributária ICMS Operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação, ainda que as operações e as prestações se iniciem no exteriorVERDADEIRO
é o que diz o Art. 155, II, da CF - 4V OU F - Leg. Tributária ICMS Sobre o ICMS, trata-se da reunião de vários impostos reunidos sob a mesma sigla, a saber: 1) Imposto sobre operações mercantis; 2) Imposto sobre serviços de transporte interestadual e intermunicipal; 3) imposto sobre serviços de comunicação; 4) Imposto sobre produção,imp. circ. distr. ou consumo de lubrificante e comb. líq. e gas. e de energia elétrica; 5) Imp. sobre a extr. circ. dist. ou cons. de mineraisVERDADEIRO
- 5V OU F - Legislação Tributária ICMS O ICMS incide sobre fornecimento de alimentação e bebidas em bares.VERDADEIRO
é o que diz o arigo 2º, inciso I, da Lei Complementar 87/96:
"operações relativas à circulação de mercadorias, inclusive o fornecimento de alimentação e bebidas em bares, restaurantes e estabelecimentos similares". - 6Responda - Leg. Tributária ICMS O que é mercadoria para efeito do ICMSÉ o bem móvel destinado ao comércio, ou seja, disponível para venda.
o ICMS alcança as etapas de CIRCULAÇÃO JURÍDICA da mercadoria, até o consumidor final.
Isso é o FATO GERADOR DO ICMS - 7V OU F - Legislação Tributária ICMS O fato gerador do ICMS é a circulação de mercadoria. sobre essa circulação, é caracterizada como fato gerador toda a circulação de mercadoria, indepentemente.FALSO
O artigo 12, I, da LC 87/96, diz que é CIRCULAÇÃO FÍSICA (Saída da mercadoria), mas essa circulação deve ser precedida de um NEGÓCIO JURÍDICO.
Entenda-se como NEGÓCIO JURÍDICO a Transferência de titularidade das mercadorias - 8V OU F - Leg. Tributária ICMS Constitui fato gerador do ICMS a saída física de máquinas, utensílios e implementos a título de comodato.FALSO
A súmula 573 do STF diz exatamente o contrário:
"não constitui fato gerador do imposto de circulação de mercadorias a saída física de máquinas, utensílios e implementos a título de comodato". - 9V OU F - Leg. Tributária ICMS ou ISS? No caso de fornecimento de alimentação e bebidas em bares, restaurantes e estabelecimentos similares, o tributo incidente é somente o ICMS e não o ISS.VERDADEIRO
O fornecimento de alimentação e bebidas em bares e restaurante não consta na lista anexa à LC 116/03 e foi expressamente declarado como sujeito ao ICMS pela LC 87/96. portanto, incide o ICMS
Súmula 163/STJ - 10V OU F - Leg. Tributária ICMS/ISS Nas refeições englobadas no valor da diária, fornecidas como serviço de hotelaria pagam o ISS. Já nas refeições fora da diária contratada (avulsas) incide o ICMS, inclusive as gorjetas.VERDADEIRA
- 11V OU F - Leg. Trib ICMS/ISS Nas operações mistas, como regra, se o negócio jurídico prevê uma obrigação de FAZER, incide o ICMS, mas se o negócio jurídico fixar uma obrigação de DAR, deverá incidir o ISS.FALSA
É exatamente o contrário.
obrigação de dar = ICMS
obrigação de fazer = ISS - 12V OU F - Leg. Tributária ICMS/ISS No serviço de transporte existem três possibilidades: 1) Transporte municipal (dentro das fronteiras do município) incide o ISS; 2) Transporte intermunicipal (realizado entre dois municípios do mesmo estado) incide o ICMS; 3) Transporte interestadual (localidades de Estados diferentes) incide o ICMS pago no estado inicial.VERDADEIRO
1) Item 16.01 da lista anexa à LC 116/03
3) Art. 11, II, "a", da LC 87/96 - 13V OU F - Leg. Tributário ICMS Os serviços de transporte internacional, de/para o exterior, não podem ser tributados pelo ICMS por ausência de competência constitucional.VERDADEIRO
Na ADI 1660-8 também se decidiu que o ICMS não incide no transporte aéreo de passageiros nem no transporte de cargas internacionais. - 14COMPLETE - Leg. Tributária ICMS O ICMS alcança as prestações onerosas de serviço de comunicação, por qualquer meio, inclusive a geração, a emissão, a recepção... de qualquer naturezaO ICMS alcança as prestações onerosas de serviços de comunicação, por qualquer meio, inclusive a geração, a emissão, a recepção, A TRANSMISSÃO, A RETRANSMISSÃO, A REPETIÇÃO E A AMPLIAÇÃO DE COMUNICAÇÃO de qualquer natureza.
- 15V OU F - Leg. Tributária ICMS A CF prevê regra de imunidade nas prestações de serviço de comunicação nas modalidade de radiodifusão sonora e de sons e imagens de recepção livre e gratuita.VERDADEIRO
está de acordo com o Art. 155, X, d, CF - 16V OU F - Leg. Tributária ICMS Em regra o ICMS incide sobre os serviços de, exceto: 1) Telefonia Fixa; 2) Telefonia móvel celular; 3) Acesso a internet (Autenticadores) 4) Telefonia com base em voz sobre protocolo internet - VoiP.Resp. item 3.
o certo é: Acesso a internet (provedores) - 17V OU F - Leg. Tributária ICMS O ICMS incide na gravação e distribuição de filmes e videoteipes.FALSO
O ICMS NÃO incide na gravação e distribuição de filmes e videoteipes. (SÚMULA 135/STJ) - 18V OU F - Leg. Tributária ICMS O ICMS não incide sobre o serviço de habilitação de telefone celular.VERDADEIRO
é o que diz a súmula 350/STJ - 19V OU F - Leg. Tributária ICMS Nas importações, nunca incide ICMS, ou seja, na entrada de mercadoria importada do exterior, por pessoa física ou jurídica, ainda quando se tratar de bem destinado a consumo ou ativo permanente do estabelecimento.FALSO
Nas importações, INCIDE sim ICMS, assim que entrar no país, independentemente se para pessoa física ou jurídica, para consumo ou ativo permanente. - 20V OU F - Leg. Tributária ICMS Em observância ao princípio do destino no comércio exterior, no Brasil são tributadas as exportações da mesma forma como as importações.FALSO
Exatamente o contrário. NÃO se tributam as exportações, tão somente as importações - 21V OU F - Leg. Tributária ICMS Em razão do princípio da não discriminação, o ICMS deve gravar igualmente as mercadorias nacionais e as importadas.VERDADEIRO
- 22V OU F - Leg. Tributária ICMS As TV's abertas e rádios são passíveis de incidência de ICMS.FALSO
O ICMS incide somente em serviços de transmissão paga. já as TV's por assinatura sim. - 23V OU F - Leg. Tributária ICMS Os serviços de transporte ou comunicações prestado no exterior ou cuja prestação se tenha iniciado no exterior sofrem incidência de ICMS.VERDADEIRO
Ex. Chamadas telefônicas internacionais, a cobrar.
Recepção onerosa de imagens ou sons originados no exterior. - 24V OU F - Leg. Tributária ICMS Incide o ICMS na entrada do território do Estado destinatário, de petróleo, inclusive lubrificantes e combustíveis líquidos e gasosos dele derivados, e de energia elétrica, quando não destinados à comercialização ou à industrialização, decorrentes de operações interestaduais, cabendo o imposto ao Estado onde estiver localizado o adquirente.VERDADEIRO
observe: "não destinados".
se tais produtos fossem destinados a comercialização ou industrialização.... seriam desonerados do ICMS, conforme Art. 155, X, b, CF. e ainda LC 87/96, art. 3º, III. - 25V OU F - Contabilidade Geral O livro caixa é obrigatório para contribuintes que estejam no regime simplificado previsto na LC 123/2006VERDADEIRO
- 26RESPONDA - Contabilidade Geral Registra os bens de consumo, as mercadorias, as matérias-primas e outros materiais que se achem estocados nas datas em que forem levantados os balanços. esse é o conceito de qual livro?Livro Registro de Inventário e entrada e saída de mercadorias.
- 27RESPONDA - Contabilidade Geral Segundo a Lei 6404, art. 100, as S/A's devem quais livros obrigatórios?1) Livro de Registro de Ações Nominativas;
2) L. de Transferência de Ações Nominativas;
3) L. de Reg. de Partes Beneficiárias Nominativas e o de Transferência de Partes Beneficiárias Nominativas;
4) L. de Atas das Assembleias Gerais;
5) L. de presença dos acionistas;
6) L's. de Atas das Reuniões do Conselho de Administração, se houver, e de Atas das Reuniões da Diretoria;
7) L. de Atas e Pareceres do Conselho Fiscal - 28RESPONDA - Contabilidade Geral Quais as três teorias de contas?Teoria Personalista, Materialista e Patrimonialista.
- 29V OU F - Contabilidade Geral A teoria personalista classifica as contas entre: contas dos proprietários, contas dos correspondentes e contas dos consignatáriosVERDADEIRO.
a) Contas dos Proprietários: PL, Receitas e Despesas;
b) Contas dos Correspondentes: todas as contas de direitos(Ativo)/obrigações(Passivo)
c) Consignatários: os bens da entidade (Ativo) - caixa, veículos, terrenos, etc. - 30V OU F - Contabilidade Geral A teoria materialistica divide as contas duas espécies: Contas Integras e Contas Diferenciais.VERDADEIRO
Contas integrais: representam o ativo e passível exigível (obrigações)
Contas diferenciais: Representam o PL, receitas e despesas. - 31V OU F - Contabilidade Geral A teoria patrimonialista, utilizada atualmente, divide as contas em: Contas Patrimoniais e Contas de Resultado.VERDADEIRO
Contas Patrimoniais: Ativo, Passivo e PL
Contas de resultado: Receitas e Despesas. - 32V OU F - Contabilidade Geral são ATOS CONTÁBEIS os acontecimentos que ocorrem na entidade e provocam alterações do patrimônio, tais como admissão de empregados, assinatura de um contra de compra e venda, o aval de um título de crédito, etc.FALSO
Os atos contábeis NÃO alteram o patrimônio. - 33V OU F - Contabilidade Geral os ATOS CONTÁBEIS relevantes devem ser apresentados em notas explicativas.VERDADEIRO
é o que diz a lei 6404/76, no artigo 176 - 34V OU F - Contabilidade Geral os FATOS CONTÁBEIS são acontecimentos que provocam variações no patrimônio da entidade. São contabilizados através das contas patrimoniais e/ou das contas de resultado.VERDADEIRO
Os fatos contábeis podem ser divididos em: Fatos permutativos, modificativos e mistos. - 35RESPONDA - Contabilidade Geral Quais os três grupos de fatos contábeis?Modificativos, Permutativos e Mistos
- 36V OU F - Contabilidade Geral O Fatos permutativos ou Qualitativos são aqueles que não tem o condão de alterar o patrimônio líquido da entidade.VERDADEIRO.
Fatos permutativos não alteram o PL. O que há é apenas permuta de um bem de uma conta com outra. o que mudou foi a qualidade do produto. ex. Sai 100 do Caixa e entra 100 de mercadoria. - 37V OU F - Contabilidade Geral Os fatos permutativos ou qualitativos envolvem somente contas patrimoniais.VERDADEIRO
- 38V OU F - Contabilidade Geral FATOS CONTÁBEIS O recebimento de receita de juros no valor de 700 em 31.05.2015, referente ao mês de fevereiro de 2015 é um exemplo de que tipo de fato contábil?MODIFICATIVO AUMENTATIVO.
D - Caixa (aumenta ativo)
C - Receita de juros (aumenta Resultado - C. de Resultado) - 39V OU F - Contabilidade Geral FATOS CONTÁBEIS Fato modificativo diminutivo, diminui o PL, seja aumentando o PASSIVO, seja diminuindo o Ativo.VERDADEIRO
ex.
Apropriação de despesa de salário no valor de 1000 relativo ao mês de janeiro/015 em janeiro de 15.
Despesa com energia elétrica, no valor de 500, paga dentro do próprio mês. - 40V OU F - Contabilidade Geral FATOS CONTÁBEIS Fato misto envolve ao mesmo tempo um fato PERMUTATIVO e um fato MODIFICATIVOVERDADEIRO
- 41V OU F - Contabilidade Geral Fatos contábeis Pagamento de duplicata no valor de 1000 com desconto de 200 é um exemplo de fato misto aumentativo.VERDADEIRO
- 42V ou f - tributario IPI É facultado ao poder executivo, nas condições e nos limites estabelecidos em lei, alterar as alíquotas ou as bases de cálculo do IPIFALSO
O IPI, assim como outros impostos de caráter extrafiscal. a questão tá errada porque a alteração é somente para estabelecimento da ALÍQUOTA e não da BASE DE CÁLCULO. - 43COMPLETE - Tributário As contribuições sociais e de intervenção no domínio econômico previstas no caput do art. 149 da CF ............. sobre as receitas decorrentes de exportação, ........... sobre a importação de petróleo e seus derivados, gás natural e seus derivados e álcool combustível.As contribuições sociais e de intervenção no domínio econômico previstas no caput do art. 149 da CF NÃO INCIDIRÃO sobre as receitas decorrentes de exportação, MAS PODERÃO INCIDIR sobre a importação de petróleo e seus derivados, gás natural e seus derivados e álcool combustível.
- 44COMPLETE - Leg. Tributária Para efeito de gato gerador e cobrança de taxa, considera-se regular o exercício do poder de polícia quando desempenhado ............. nos limites da lei aplicável, com observância .......... e, tratando-se de atividade que a lei tenha como ..............., sem abuso ou desvio de poder.Para efeito de gato gerador e cobrança de taxa, considera-se regular o exercício do poder de polícia quando desempenhado PELO ÓRGÃO COMPETENTE nos limites da lei aplicável, com observância PROCESSO LEGAL e, tratando-se de atividade que a lei tenha como DISCRICIONÁRIA, sem abuso ou desvio de poder.
- 45RESPONDA - Legislação Tributária ICMS Para efeito do icms na importação, descrito no Art. 155, §2º, da CF, qual a diferença de BEM para MERCADORIA?Bem = para uso próprio
Mercadoria = para revenda - 46V OU F - Legislação Tributária ICMS Paga-se ICMS sobre combustíveis quando adquirido para consumo, em transações interestaduais.VERDADEIRO.
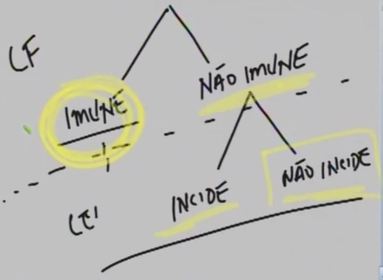
é o que diz a Lei Kandi. só não é tributado quando o combustível é destinado à industrialização ou comercialização. - 47RESPONDA - Legislação Tributária Qual a diferença de IMUNIDADE com NÃO INCIDÊNCIA?IMUNIDADE = Decorre da CF
NÃO INCIDÊNCIA = Decorre da Lei - 48RESPONDA - legislação Tributária sobre imunidade. O que é imunidade cultural?é aquela decorrente da CF sobre operações com livros, jornais, periódico e o papel destinado à sua impressão.
obs: o que está imune é o objeto (livro); mas o valor ganho com os livros, paga-se IR
entretanto, ainda é negada a imunidade sobre livros eletrônicos - 49V OU F - Contabilidade Geral Fato Misto aumentativo é aquele que ocorre quando tem o condão de aumentar a situação líquida patrimonial.VERDADE
Ex. Pagamento de uma duplicata no valor e R$ 1000,00, com desconto de R$ 200,00 - 50V OU F - Contabilidade Geral Fato misto diminutivo é aquele que ocorre quando tem o condão de diminuir a situação líquida patrimonial.VERDADE
Ex. Pagamento de uma duplicata de R$ 1000,00 com a incidência de juros de 10%. - 51RESPONDA - Contabilidade Geral Quais os tipos de retificação do lançamento contábil?a) Estorno - lançamento inverso àquele feito erroneamente anulando-o totalmente;
b) Transferência - Promove a regularização de conta indevidamente debitada ou creditada, por meio da transposição do registro para a conta adequada. (compra mercad. a vista como se fosse a prazo)
c) Complementação - vem posteriormente complementar, aumentando ou reduzindo o valor anteriormente registrado. - 52V OU F - Contabilidade Geral Quando se recebe valores em cheque, esses valores vão para o Banco, enquanto que ao efetuar pagamento com cheque o valor sai do caixa.FALSO
Pelo contrário. ao receber um valor em cheque esse valor entra na conta CAIXA. ao efetuar pagamento mediante cheque esse valor sai da conta BANCO CONTA MOVIMENTO. - 53—
Informações
- Descrição
- É o objeto da contabilidade
- Criado por
- lucineipvh nunes · abr 2016
- Atualizado
- 1 jan 2017
- Visualizações
- 11
- Tags
- Avaliação