
Flashcards
FICHERO DIGITAL DE AUDITORIA II
Flashcards do conjunto (11)
- 1¿QUE ES LA AUDITORIA? “Es un proceso mediante el cual investiga revisa y evalúa a la información financiera de la empresa"La auditoría pública es una actividad independiente, de apoyo a la función
directiva, enfocada al examen objetivo, sistemático y evaluatorio de las
operaciones financieras y administrativas realizadas.
- 2OBJETIVOS DE LA AUDITORIAOBJETIVOS DE LA AUDITORIA
1. Precisa la situación financiera y las utilidades del negocio.
2. Descubrir fraudes o malversaciones.
3. Descubrir errores en las imputaciones contables.
4. Posteriormente los objetivos cambiaron:
5. Analizar si los procedimientos y los controles contables y administrativos son
adecuados para lograr máxima eficiencia y productividad.
6. Buscar eficiencia en las operaciones, eficacia en la administración y buscar
productividad a costos razonables a través de recomendaciones que son los
que interesan al cliente, y no sólo emitir una opinión sobre los estados
financieros.
7. Buscar información adicional tanto para la administración como para los
propietarios y otros.
8. Asesorar a la gerencia en los aspectos más importantes detectados en el
proceso de su trabajo.
- 3CARACTERISTICAS DE LA AUDITORIAObjetiva: se basa en hechos reales y se sustenta con evidencia
Sistemática: se ejecuta siguiendo un orden lógico y un conjunto de procedimientos técnicos
Universal: se rige por principios y normas de contabilidad generalmente aceptadas
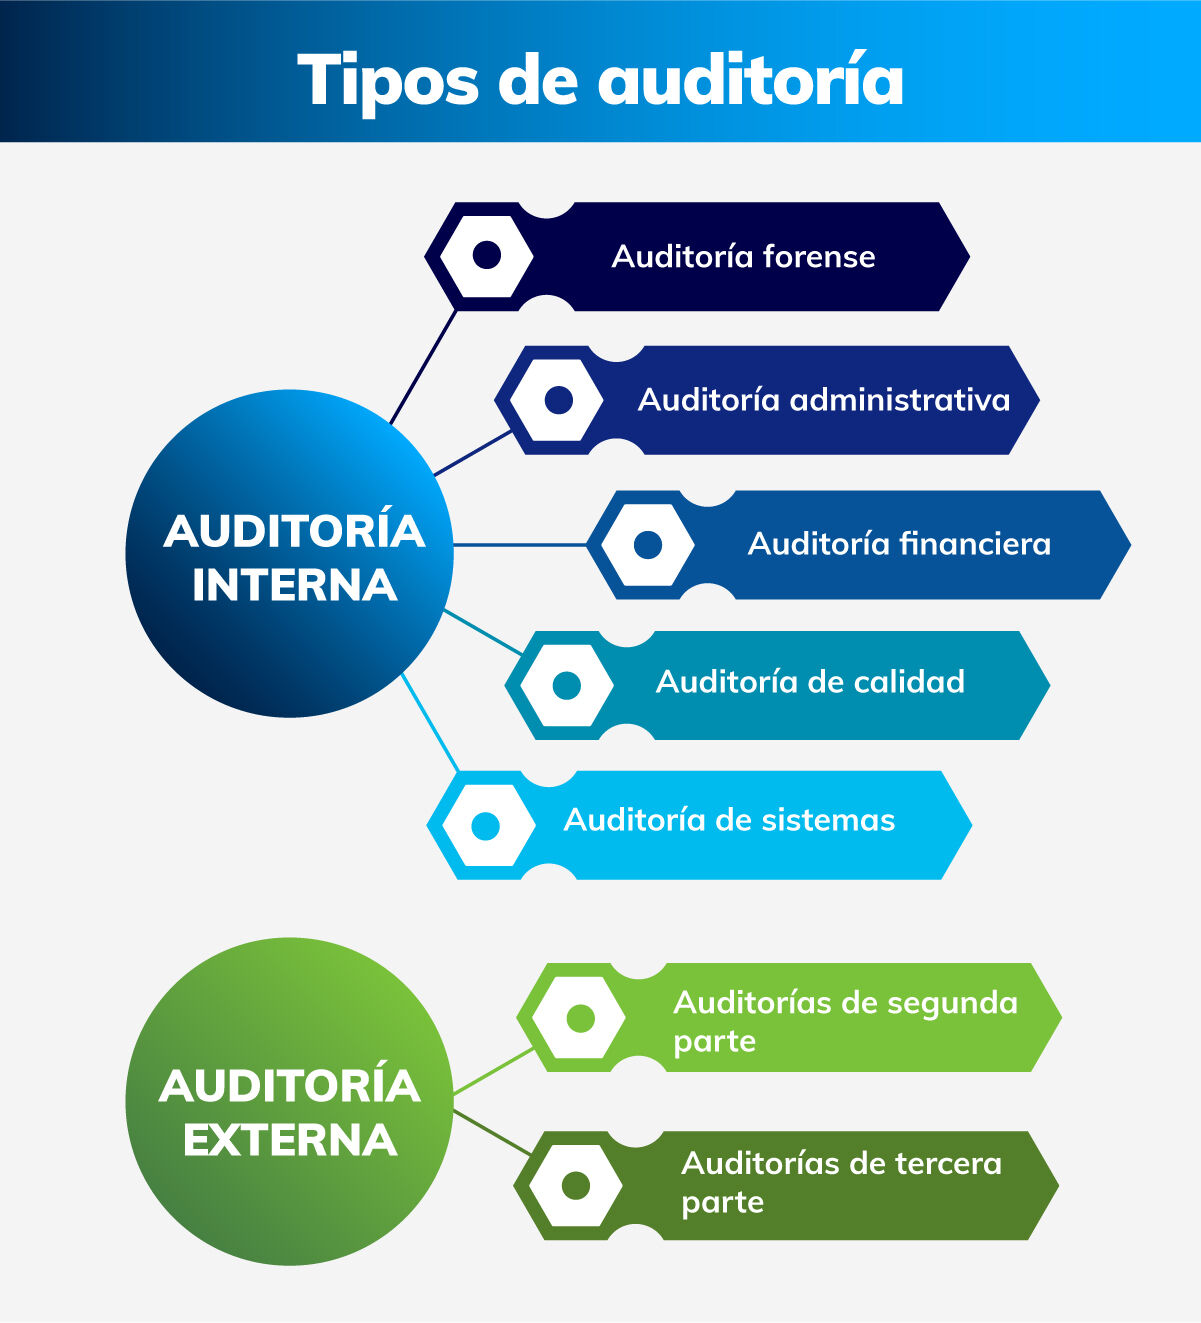
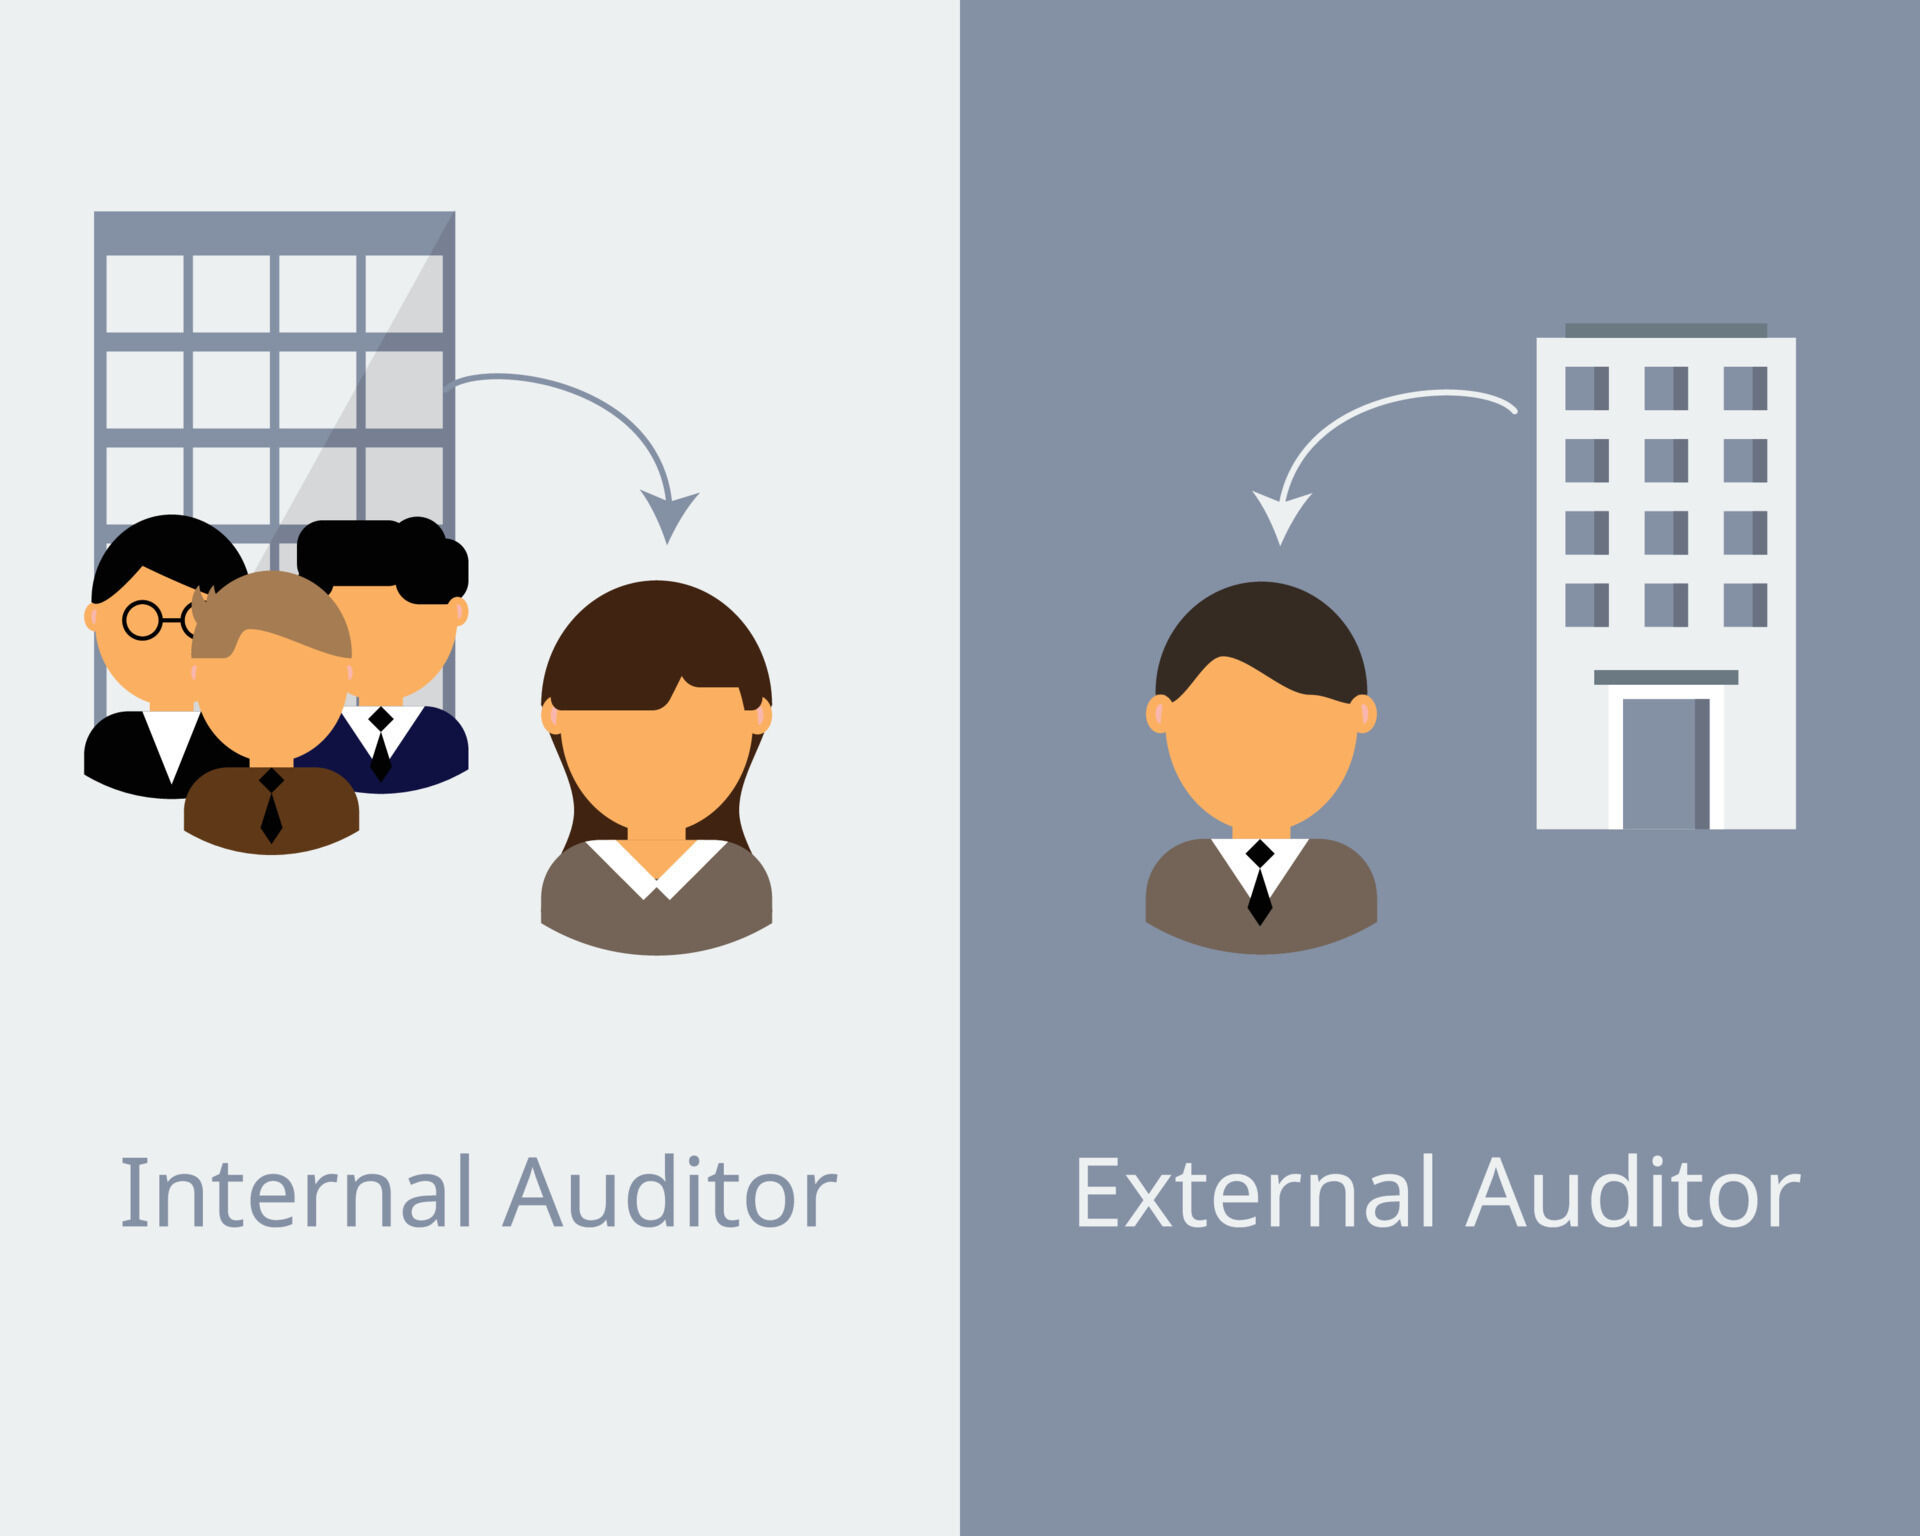
- 4CLASES DE AUDITORIAAuditoria externa:la
efectúan profesionistas que no dependen de la empresa ni económicamente ni
bajo ningún otro concepto.
Auditoria interna : la desarrollan personas que dependen del negocio y
actúan revisando.
Auditoría de operación y de auditoría administrativa:
se juzga la eficiencia de la
estructura del personal con que cuenta la empresa y los procesos administrativos en que
actúa dicho personal.
- 5TIPOS DE AUDITORIA
- 6DIFERENCIAS ENTRE UNA AUDITORIA EXTERNA E INTERNA
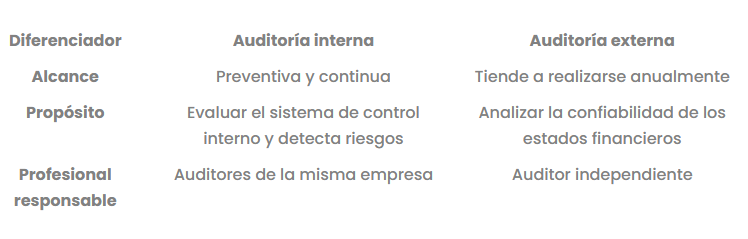
- 7ELEMENTOS PARA REALIZAR UNA AUDITORIAIdentificar el objetivo: lo primero y más importante es determinar la finalidad de la auditoría y las áreas que quieres auditar.
Planificar: una vez identificados el objetivo y áreas a auditar, es momento de establecer los parámetros y lineamientos que servirán para enfocar la revisión, es decir, el programa específico para dicho análisis.
Ejecución: este componente se revisan todos los documentos y recursos solicitados por el auditor.
Presentación del informe: durante esta etapa el auditor presenta el informe en el cual se detalla y explica todo el proceso, se rinde cuenta de los resultados y, finalmente, se hacen las recomendaciones pertinentes.
Realizar seguimiento: comprobar que, en efecto, se está cumpliendo con lo indicado.
- 8TECNICAS DE AUDITORIA1. - Estudio General.
2. - Análisis.
3. - Inspección.
4. - Confirmación
5. - Investigación
6. - Declaraciones y Certificaciones.
7. - Observación.
8. - Cálculo.
- 9NORMAS PERSONALES O GENERALESEntrenamiento y capacidad profesional: La auditoría debe ser ejecutada por un personal que tenga el entrenamiento técnico adecuado y criterio como auditor.
Cuidado y diligencia profesional: Debe ponerse todo el cuidado profesional en la ejecución de la auditoría y en la preparación del informe.
Independencia: Para que los interesados confíen en la información financiera este debe ser dictaminado por un contador público independiente que de antemano haya aceptado el trabajo de auditoría , ya que su opinión no este influenciada por nadie, es decir, que su opinión es objetiva, libre e imparcial.
- 10NORMAS RELATIVAS A LA EJECUCION DE TRABAJOPlaneación y supervisión: La auditoría debe planificarse adecuadamente y el trabajo de los asistentes debe ser supervisado apropiadamente.
Estudio y evaluación del control interno: Debe estudiarse y evaluarse apropiadamente la estructura del control interno para planificar la auditoría y determinar la naturaleza, duración y alcance de las pruebas que se deben realizar.
Obtención de la evidencia suficiente y competente: Debe obtenerse suficiente evidencia mediante la inspección, observación, indagación y confirmación para proveer una base razonable que permita la expresión de una opinión sobre los estados financieros auditados.
- 11NORMAS RELATIVAS A LA PREPARACION DE INFORMES1._Aplicación de principios de contabilidad generalmente aceptados (PCGA): El informe debe expresar si los estados financieros están presentados de acuerdo a los PCGA.
2._Consistencia en la aplicación de los principios de contabilidad generalmente aceptados: para que la información financiera pueda ser comparable con ejercicios anteriores y posteriores.
3._Revelación suficiente. A menos que el informe del auditor lo indique, se entenderá que los estados financieros presentan en forma razonable y apropiada, toda la información necesaria para mostrarlos e interpretarlos apropiadamente.
4._Opinión del auditor. El dictamen debe expresar una opinión con respecto a los estados financieros tomados en su conjunto o una afirmación a los efectos de que no puede expresar una opinión en conjunto.
Informações
- Descrição
- Contabilidad/Contaduría FlashCards sobre FICHERO DIGITAL DE AUDITORIA II, criado por Esmeralda Hernández em 02-10-2023.
- Criado por
- Esmeralda Hernández
- Visualizações
- 123
- Tags
- Avaliação