
Fluxograma
Sem título
Conteúdo do fluxograma
PRESUPUESTO DE TESORERÍA
Que es un presupuesto de tesorería?
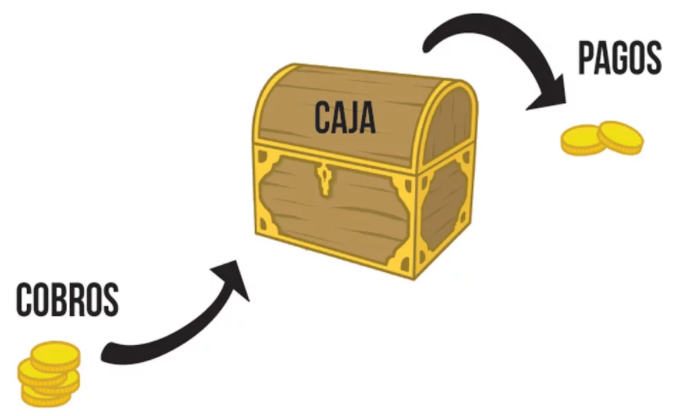
El presupuesto de tesorería se conoce como una herramienta gerencial básica y forma parte de la planeación financiera de la empresa. El presupuesto de tesorería o también llamado flujo de caja, se consideran las entradas y salidas de efectivo proporcionadas por los presupuestos anteriores. Con este presupuesto se proyecta la estructura financiera de la empresa para el año presupuestado, es decir se tiene la estructura de inversión conformada por los activos, y se determina la forma de financiación , bien sea con recursos de terceros (pasivos) o con recursos propios (patrimonio).
PRESENTADO POR:
SOAD RINCÓN
ID: 486025
IMPORTANCIA DEL PRESUPUESTO DE TESORERÍA
Este tipo de presupuesto es muy importante ya que permite cubrir las necesidades de la empresa. En este flujo de caja se deben establecer las necesidades de capital de trabajo, es decir, el valor que le quedaría a la empresa representado en efectivo o en otros activos corrientes, una vez cubra sus pasivos a corto plazo. De igual manera se tiene que considerar las alternativas de financiación, cuando la empresa no cuente con los recursos suficientes para atender sus responsabilidades, y las alternativas de inversión cuando tenga excedentes de efectivo.
Todas las decisiones que se tomen en la empresa para lograr alcanzar los objetivos planeados para determinado periodo de tiempo, tienen un efecto en la liquidez y en la rentabilidad.
La responsabilidad en la elaboración del presupuesto esta a cargo del tesorero de la empresa, ya que debe recolectar toda la información de los presupuestos anteriores para identificar las entradas y salidas de efectivo, así como para tomar decisiones sobre los excesos o faltantes de efectivo. Ademas el responsable del mismo contara con la información pertinente para la programación de los pagos de la compañía, de manera que se puedan atender oportunamente los compromisos y obligaciones adquiridos , mejorando de manera significativa los indicadores de liquidez (razón corriente, capital de trabajo y prueba ácida).
El presupuesto de tesorería se realiza considerando el sistema de contabilidad de caja ya que solo se tiene en cuenta el momento en que se recibe el efectivo y el momento de desembolso del mismo.
OBJETIVOS DEL PRESUPUESTO DE TESORERÍA
* Determinar las entradas de efectivo.
* Determinar las salidas de efectivo.
* Determinar los sobrantes o faltantes de tesorería y seleccionar la mejor alternativa de inversión o de financiación respectivamente.
*Identificar el comportamiento del flujo de caja, en el período presupuestado y compararlo con los datos de años anteriores.
* Evaluar las políticas de pagos y recaudo que tiene la empresa, así como las decisiones administrativas que afectan el flujo de caja, por ejemplo, la contratación del personal.
Ortiz Anaya (2000,p. 26) Plantea adicionalmente que el fujo de caja tiene los siguientes propósitos:
* Evaluar la habilidad de la empresa para generar flujos de efectivo futuros.
* Analizar la viabilidad de realizar futuros repartos de utilidades o pagar dividendos.
* Evaluar el efecto de nuevas inversiones fijas y su financiamiento sobre la situación financiera de la empresa.
VENTAJAS DEL PRESUPUESTO DE TESORERÍA
* Permite una planificación de los pagos de pasivos, costos y gastos.
* Se puede establecer políticas de crédito que agilicen el recaudo de clientes, con el fin de contar con los recursos suficientes para atender los compromisos.
* De manera anticipada se determinan excedentes o déficits de efectivo, en relación con el saldo mínimo de caja.
* Al conocer los excedentes de efectivo se puede planear las posibles inversiones de acuerdo con el portafolio de inversiones que tenga la empresa, generando ingresos adicionales por intereses, o la adquisición de activos o cancelación anticipada de los pasivos.
* Al conocer los déficits de efectivo, se puede observar de manera anticipada cual sera la mejor opción de financiación que implique menos costos para la empresa, bien sea a través de un crédito bancario o con un aporte adicional de los socios.
* Se pueden prevenir con antelación desequilibrios financieros.
* Se puede controlar el nivel de endeudamiento.
* Facilita el control del efectivo.
RAZONES PARA MANTENER UN NIVEL DE EFECTIVO:
*Razón Operativa: Se relaciona con la capacidad que tiene la empresa de garantizar la financiación de un volumen determinado de efectivo, de modo que al momento del vencimiento de las obligaciones, se cuente con el efectivo suficiente para atender estos pagos, lo cual se logra mediante el denominado "ciclo de caja".
* Razón de Seguridad: Le permite a la empresa no solo tener disponible el efectivo suficiente para cubrir sus obligaciones, sino ademas tener una cantidad adicional para atender imprevistos.
* Razón Especulativa: Se aplica solamente en aquellas empresas con altos excedentes de efectivo, a fin de realizar inversiones en el mercado especulativo que generen rendimientos, en lugar de invertirlos en la misma operación o en la cancelación de pasivos.
ENTRADAS DE EFECTIVO
Las principales fuentes de efectivo son:
* Las ventas de contado.
* Los recaudos de cartera.
* Rendimiento de las Inversiones.
* Venta de Activos.
* Obtención de Pasivos.
* Aporte de Socios.
SALIDAS DE EFECTIVO
Las principales salidas de efectivo son:
* Pago de la materia prima de contado.
* Pago de mano de obra directa.
* Pago de costos indirectos de fabricación.
* Pago de gastos operacionales y no operacionales.
* Adquisición de activos.
* Pago de pasivos en general.
* Pago de dividendos o participaciones.
SALDO MÍNIMO DE EFECTIVO
El cálculo del saldo mínimo de efectivo es una herramienta muy útil para establecer las necesidades óptimas de inversión o de financiación, y el cual se determina mediante el ciclo de caja.
El ciclo de caja corresponde al numero de días promedio que hay entre la adquisición de las materias primas o de las compras de mercancías, la transformación de materias primas, la terminación de la producción, la venta de mercancías, hasta el momento de recaudar la cartera.
Para hallar el saldo mínimo de caja se deben seguir estos pasos:
* Se determinan las rotaciones de inventarios de materia prima, productos en proceso y productos terminados.
* Se halla la rotación de las cuentas por pagar a proveedores.
* Se calculan los ciclos (número de días) de las rotaciones.
* Se halla el ciclo de caja y la rotación del efectivo.
* Finalmente se halla el saldo mínimo de caja.
Cuando se determina el saldo de caja, requerido para operar normalmente, este se compara con el saldo que a quedado del presupuesto de tesorería y se inicia el proceso de análisis de los resultados para tomar decisiones que impliquen la disminución del saldo de efectivo y lograr que este sea igual al saldo mínimo encontrado.
Informações
- Descrição
- Actividad Mapas Mentales Gestión Básica de la Información Fluxograma sobre Sem título, criado por Soad Rincon em 17-03-2018.
- Criado por
- Soad Rincon
- Visualizações
- 0
- Histórico
-
- Criado por Soad Rincon · 18 mar 2017
- Copiado por Soad Rincon · 17 mar 2018
- Avaliação