
Fluxograma
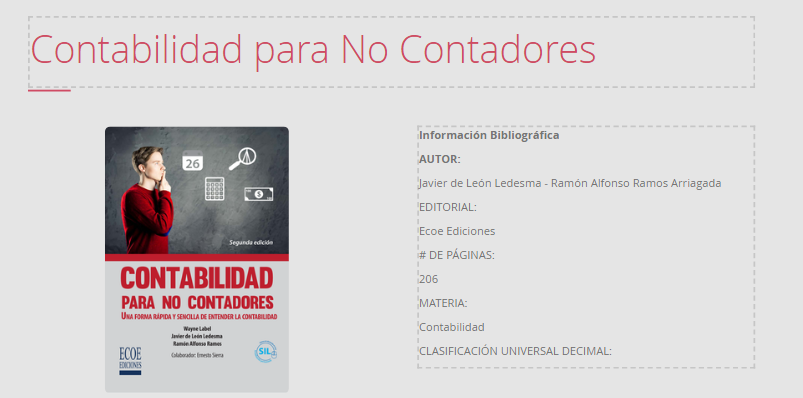
Contabilidad para No contadores
Conteúdo do fluxograma
el proceso de preparar y analizar estados contables basados en transacciones que se han registrados mediante el proceso de teneduría de libros.(Stuart, 2012)
La Contabilidad
clasificar, sintetizar y luego anotar la información
contable en registros especiales llamados
contabilidad.(Stuart, 2012)
LA TENEDURIA DE LIBROS
usa información
suficiente y útil(Stuart, 2012)
ESTADOS FINANCIEROS
BÁSICOS
estado de situacion financiera
estado de flujo del efectivo
estado de resultados
CAPITULO 1
CAPITULO 2
fiable
relevante
comprensible
verificable
cuantificable
obtenible
Principios Contables
Generalmente
Aceptados (PCGA)
NORMAS
son normas y guías contables fijadas de manera global para llevar una contabilidad adecuada
Empresa en Marcha
Ejercicio
Objetividad
Moneda Cuenta
Bienes Económicos
Identidad
Equidad
Uniformidad
Realización
Valuación de Costo
Materialidad
Exposición
Prudencia
Devengrado
NIC
IASC
NIIF
IASB
CAPITULO 3
Balance General
ECUACIÓN
CONTABLE
Es un reporte financiero que refleja la situación financiera de una empresa a una fecha determinada.(Stuart, 2012)
Conformado por las cuentas de activo, pasivo y la diferencia entre el patrimonio o capital(Stuart, 2012)
Realizado al finalizar el
ejercicio de la empresal(Stuart, 2012)
Es la relación que
existe entre activos y
pasivos, ademas del
patrimonio, de la
empresa(Stuart,
2012)
A = P + N
A - P = N
El total de activos de la empresa
es igual a la suma de los pasivos y
el patrimonio (Stuart, 2012)
La resta total de los pasivos con
los activos da igual al patrimonio
empresarial.(Stuart, 2012)
Activos
Patrimonio
Pasivos
CAPITULO 4
ESTADO DE
INGRESOS Y
GASTOS
los ingresos y gastos de una organización durante un determinado periodo
(Stuart, 2012)
da a conocer la utilidad final o la pérdida del ejercicio(Stuart, 2012)
Gastos
Beneficios Netos
intereses e impuestos
sobre los beneficios
derechos de difícil cobro
Ingresos
ganancias de la empresa dentro de
un tiempo estimado
(Stuart, 2012)
es el consumo de bienes o servicio
que usó la empresa durante su
ejercicio.(Stuart, 2012)
la diferencia entre los ingresos del periódo y los gastos necesarios para obtener
dichos ingresos
(Stuart, 2012)
atribuyen a generar ingresos en la
actividad principal del ente.
(Stuart, 2012
las cuentas por cobrar las cuales no estan documentadas o
salieron de su tiempo de cobro(Stuart, 2012)
Informações
- Descrição
- Resumen de los Capítulos 1, 2, 3, 4 del Libro Contabilidad para No Contadores AUTOR DEL LIBRO Javier de León Ledesma - Ramón Alfonso Ramos Arriagada
- Criado por
- Diany Potosí
- Visualizações
- 47
- Tags
- Avaliação