
Fluxograma
Sem título
Conteúdo do fluxograma
Formas de Pago
Cheque
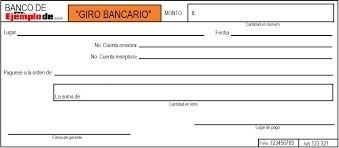
Giro Bancario
Orden de pago
Cobranza Bancaria Internacional
Carta de Crédito
Librador: es la persona o empresa que emite y firma el cheque.
Librado: es la entidad bancaria que paga el importe del cheque.
Tenedor o beneficiario: es la persona o empresa que puede cobrar el cheque. En ciertas ocasiones también puede existir un endosante y/o un avalista.
Elementos
Orden de pago que será cumplida por el banco si los fondos disponibles en la cuenta cubren el importe respectivo y si la firma de quien suscribe el documento es idéntica a la que el banco tiene como autorizada.
Características
Debe señalar que es documento "cheque".
Debe tener Nombre y domicilio de la entidad bancaria.
Fecha y lugar de emisión.
Orden de pago por una cantidad determinada de dinero.
Nombre y firma de mano propia o autógrafa del librador o titular de cuenta.
Nombre completo del beneficiario.
Ventajas
Desventajas
-El empresario puede elegir en que entidad bancaria realizara el ingreso del cheque.
-En caso de que el cheque no se pague, existen leyes que proporcionan cobertura legal en este sentido.
–Se puede expedir en cualquier momento.
-No es necesario tener dinero en efectivo.
-Implica realizar una gestión bancaria.
-Se corre el riesgo de que el cheque no tenga fondos.
-Para hacerlo efectivo hay que trasladarse a un banco.
-Riesgo de robo o pérdida.
-Si utilizas una casa de cambio, se deberá pagar una comisión por el cambio.
Giro bancario cruzado: Se cruza por su cara del frente con dos líneas transversales paralelas, en algunos casos, contiene, el nombre del banco donde se debe cobrar.
Cheque de gerencia: Cheque que el banco emite contra sí mismo y asegura la existencia de fondos al momento de la presentación de su cobro; puede ser negociable.
Ventajas
- Se compra en cualquier banco, no se requiere ser cuentahabiente.
- Se pueden emitir casi en cualquier divisa.
- Son nominativos, ya que no se expiden giros al portador.
- No puede ser cobrados por terceros, los bancos sólo los reciben para abono en cuenta
Desventajas
- Pueden tardar entre un par de días a un par de semanas.
- El beneficiario no puede cobrar el giro directamente, sino que debe tener una cuenta bancaria en la que se pueda depositar y hacer efectivo.
Operación que se establece entre un banco local y uno foráneo.
Elementos
- Ordenante: Persona que compra la orden de pago.
- Banco ordenante: Institución que vende la orden de pago y recibe en sus ventanillas el importe de la orden de pago.
- Banco pagador: Institución que acepta efectuar el pago mediante el depósito a uno de sus cuentahabientes.
- Beneficiario: Persona que recibirá en su cuenta el importe pactado.
Ventajas
Importador:
- Medio de pago barato.
- Todo lo hace el Banco
Exportador:
- Mayor seguridad.
- No existe la posibilidad de falsificación.
- Abono directo de cuenta.
Desventajas
Exportador:
- El ordenante puede recibir la mercancía pero no la orden de pago.
- No hay garantía por parte de banco.
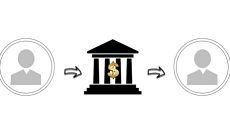
Servicio bancario de manejo de documentos sobre la base de instrucciones recibidas para la aceptación y/o el pago de un adeudo.
Cobranza simple: Se manejan exclusivamente documentos financieros como cheques, giros bancarios, pagarés o letras de cambio, que son representativos del pago de mercancías.
Cobranza documentaria: Forma más utilizada en el comercio internacional, se acompañan documentos comerciales, como la factura, documentos de transporte, indispensables para tomar posesión de la mercancía
Elementos
Cedente: Parte que encomienda a un banco la tramitación de la cobranza.
Librado: Persona a quien debe efectuarse la presentación de acuerdo con la instrucción de cobro.
Banco remitente: Institución a la cual el cedente encomienda la tramitación de una cobranza.
Banco cobrador: Cualquier banco, distinto del remitente, que interviene en la tramitación de la cobranza.
Banco presentador: Banco cobrador que efectúa la presentación al librado.
Están reguladas por las Reglas y Usos Uniformes Relativos a los Créditos Documentarios
Elementos
Exportador o vendedor: Inicia la intervención de la persona o empresa una vez que se ha formalizado una operación de compraventa. Al momento de recibir por parte de un banco notificador o confirmador la carta de crédito a su favor, el exportador tendrá que embarcar las mercancías de acuerdo con lo convenido.
Importador o comprador: Es quien inicia los trámites para establecer, a través de un banco emisor, la carta de crédito. También recibe el nombre de ordenante.
Banco emisor: Institución que emite o abre la carta de crédito.
Banco intermediario: Representa el banco del exportador.
Fuente:
Comercialización internacional Unidad 3. Fijación del precio de exportación y comercialización internacional, 2020. UnADM. Obtenido de: https://campus.unadmexico.mx/contenidos/DCSA/BLOQUE2/MI/06/ICOI/U3/descargables/ICOI_U3_Contenido.pdf
Formas de pago internacional, 2019. https://www.soyconta.com/formas-de-pago-internacional-la-guia-con-todo-lo-que-necesitas-saber/
Informações
- Descrição
- Fluxograma sobre Sem título, criado por Akire Fiori em 14-11-2020.
- Criado por
- Akire Fiori
- Visualizações
- 0
- Avaliação