
16289095
Descrição

Fluxograma por DAYANA HUGO CASTELLANO, atualizado more than 1 year ago

|
Criado por DAYANA HUGO CASTELLANO
quase 8 anos atrás
|
|
Nós do fluxograma
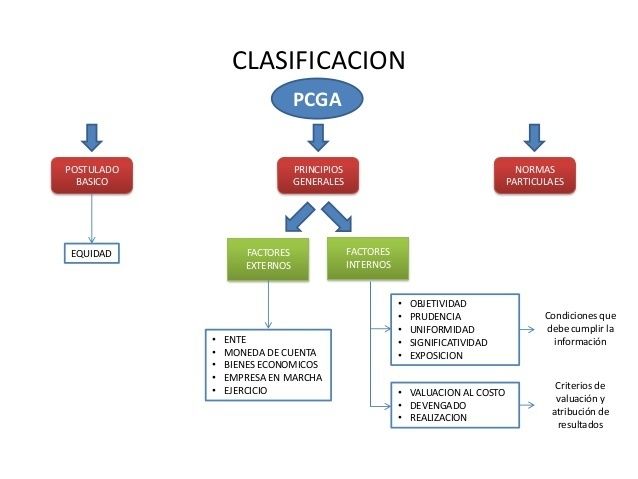
- PRINCIPIOS DE CONTABILIDAD GENERALMENTE ACEPTADOS
- Conjunto de reglas generales que sirven de guía contable
- PRINCIPIO DE ENTE.- El patrimonio de la empresa se independiza del patrimonio personal del propietario
- PRINCIPIO DE LA EQUIDAD.-La información contable sea Imparcial y justa.
- PRINCIPIO DE BIENES ECONÓMICOS.-Bienes materiales e inmateriales que posean valor económico.
- PRINCIPIO DE MONEDA DE CUENTA.-Valoriza los elementos patronomiales aplicando a un precio a cada unidad.
- PRINCIPIO DE EMPRESA EN MARCHA.-Contituidad de la Empresa en sus operaciones por un tiempo indefinido
- PRINCIPIO DE VALUACIÓN AL COSTO.-Adquisición y producción.
- PRINCIPIO DE EJERCICIO.-Medir los resultados de la gestión y establecer la situación financiera.
- PRINCIPIO DEVENGADO.-Reconocer y registrar cuentas a determinada fecha, eventos o transacciones.
- PRINCIPIO DE OBJETIVIDAD.-Los cambios en los activos y en la expresión contable del patrimonio.
- REALIZACIÓN.-Los resultados económicos solo deben computarse cuando sean realizados.
- PRINCIPIO DE PRUDENCIA.-Contabilizar todas las pérdidas cuando se conocen y todas las ganacias cuando se hayan realzado.
- PRINCIPIO DE UNIFORMIDAD.-Mantenerse los criterios siempre que no se cambien las ciercunstancias.
- PRINCIPIO DE MATERIALIDAD.-Cuantificación o medición del patrimonio y exposición de partidas de los estados financieros.
- PRINCIPIO DE EXPOSICIÓN.- Relevación suficiente, formular estados financieros en forma comprensible para los usuarios.
- PARTIDA DOBLE.- Cada operación se registra dos veces una en el debe y otra en el haber, la suma debe coincidir.
- ELABORADO POR: Dayana Lizbeth Hugo Castellano
Quer criar seus próprios Fluxogramas gratuitos com a GoConqr? Saiba mais.