
Fluxograma
TEMA 6 - LA RELACION JURIDICO-TRIBUTARIA, EL HECHO IMPONIBLE Y EL SUJETO
Conteúdo do fluxograma
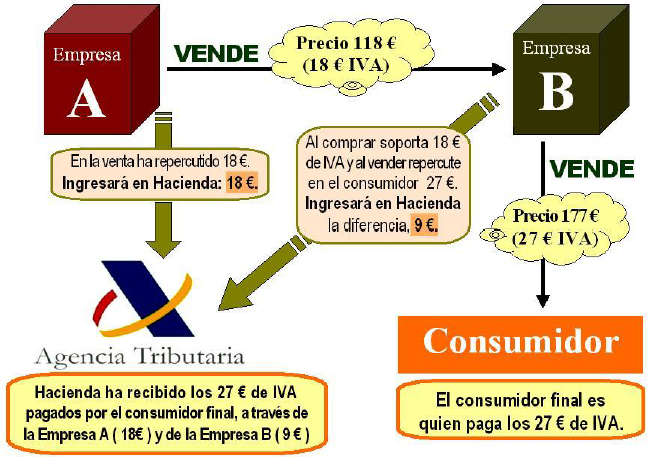
REPERCUSION DEL TRIBUTO
La repercusión es una figura jurídica en la que por la realización del hecho imponible se establecen una serie de relaciones entre:
*SUJETO ACTIVO: La Hacienda Pública
* SUJETO PASIVO DEL TRIBUTO: Realizador del hecho imponible. Es el obligado por la obligación tributaria principal frente a la Administración . Y es titular del derecho y del deber de repercutir (p.e. quien carga y recolecta el IVA y lo paga a la Admon)
* SUJETO REPERCUTIDO: Consumidor final o destinario de la prestación, cuya capacidad económica es la que pretende gravarse con el tributo. No está obligado a pagar a la Admón pero debe satisfacer al sujeto pasivo con el importe a repercutir.
REPERCUTIDOR - REPERCUSION - REPERCUTIDO
VENDEDOR ---------------------------> COMPRADOR
(repercute el IVA) (soporta el IVA)
HECHO IMPONIBLE O SUJETO A TRIBUTACION
Art. 20.1 LGT
Presupuesto fijado por la ley para configurar cada tributo y cuya realización origina el nacimiento de la obligación tributaria principal.
Ej. retención de impuestos sobre salario, retención de una herencia, venta de bienes
Elemento Objetivo: (en qué consiste)
Mismo Hecho, acto u operación
Elemento Subjetivo (quién):
Situación especial de la persona obligada a pagar el tributo
DEVENGO
Art. 21 LGT
Momento en el que se entiende realizado el hecho imponible y en el que se produce el nacimiento de la obligación tributaria principal.
Ej. IRPF es el 31 de diciembre
Fecha del devengo determina circunstancias relevantes para establecer la obligación tributaria.
Cada ley de tributo puede detrminar una fecha de pago o a ingresar diferente al momento del devengo del tributo.
Exigibilidad: Cuando se paga el tributo
De su fijación derivan de los siguientes factores:
Cuando se realiza el hecho imponible
Cuando nace la obligación ppal
Determinación de Ley aplicable
Determinación de Domicilio fiscal
Determinación de sanciones correspondientes
BASE IMPONIBLE (Título II, Cap III art. 49 a 57 LGT)
Art. 50.1 LGT
Magnitud dineraria o de otra naturaleza que resulta de la medición o valoración del hecho imponible. A determinar por siguientes métodos:
Estimación Directa (art. 51 LGT)
Estimación Objetiva (art. 52 LGT)
Estimación Indirecta (art. 53 LGT)
datos reales
magnitudes, índices módulos o datos
cuando no hay datos necesarios para determinar base imponible exacto
TIPO DE GRAVAMEN
Art. 55.1 LGT
Cifra, coeficiente o porcentaje que se aplica a la base liquidable para obtener como resultado la cuota íntegra. Pueden ser específicos o porcentuales
MATERIAL COMPLEMENTARIO DE CONSULTA
LECCION MAGISTRAL 6:
CUANTIFICACION DE LA OBLIGACION TRIBUTARIA
DOCUMENTACION DE LA SESION VIRTUAL
IDEAS CLAVE
TEST 6
RELACION JURIDICO - TRIBUTARIA
Art. 17 LGT
Conjunto de obligaciones y deberes, derechos y potestades originados entre la Administración Pública (sujeto activo) y el obligado tributario (sujeto pasivo) por la aplicación de los tributos.
OBLIGACIONES MATERIALES
OBLIGACIONES FORMALES (mutuas)
* Las de carácter principal cuyo objeto es el pago de cuenta tributaria (art. 19 LGT)
* Las de realizar pagos a cuenta (retenciones, ingreso a cuenta, pagos fraccionados)
* Las establecidas entre particulares resultantes del tributo
* Las accesorias:
- Pago interés de mora
(art. 26 LGT, interés por pagar fuera de plazo)
- Recargos por extemporaneidad de declaración (art. 26 LGT, cantidad que aumenta la deuda tributaria)
- Recargos por período ejecutivo
- Demás impuestas por la ley
'
'
'
(art. 29.1 LGT)
* Presentar declaraciones censales.
* Solicitar y utilizar el NIF.
* Presentar declaraciones, autoliquidaciones y comunicaciones de datos.
* Llevar y conservar libros de contabilidad y registros, programas, ficheros y archivos informáticos que les sirvan de soporte y los sistemas de codificación correspondientes.
*
Expedir y entregar facturas o documentos sustitutivos y conservarlos junto con sus justificantes.
* Aportar a la Administración tributaria libros, registros, documentos u otra información que se le solicite.
* Facilitar la práctica de inspecciones y comprobaciones administrativas.
* Entregar certificado de las retenciones e ingresos a cuenta realizados.
* Las que establezca la normativa aduanera.
'
'
'
ELEMENTOS
- La cuantificación del tributo
- La anticipación del tributo
- Los obligados tributarios: clases y responsabilidad
- El domicilio fiscal
Circunstancia que obliga al pago de impuesto .
Recargo ejecutivo y de apremio reducido y ordinario
Medida del hecho imponible y cuantificación del tributo
BASE LIQUIDABLE
Art. 54 LGT
Es la magnitud resultante de aplicar las reducciones sobre la base imponible, establecidas en la ley.
(Base Imponible - Reducciones= Base liquidable
Reducciones: aportes, pensión de alimentos
FIJO TIPO O
Porcentaje aplicado a base imponible o liquidable. Genera cuota tributaria proporcional. Ej. el aplicado al IVA sobre servicio de asesoría fiscal
FIJO TIPO PROGRESIVO, ESCALA DE GRAVAMEN O TARIFA
Operaciones aplicadas sobre base liquidable que da lugar a cuota tributaria progresiva. Ej, IRPF
ELEMENTOS DE LA CUANTIFICACION DE TRIBUTO
CUOTA INTEGRA
Art. 56.1 LGT
Resultado de la base liquidable multiplicada por el tipo de gravamen o tarifa establecido por la ley
CUOTA LIQUIDA
Art. 56.5 LGT
Resultado de aplicar sobre la cuota íntegra las deducciones, bonificaciones, adiciones o coeficientes previstos, en su caso, en la ley de cada tributo
Se identifica con la obligación tributaria principal si no se deminora
Art. 56.6 LGT
Resultado de la cuota líquida menos deducciones, pagos fraccionados, retenciones e ingresos a cuenta
CUOTA DIFERENCIAL
Servicios de abogado= Hecho imponible)
LIQUIDACION DE IMPUESTO IVA
Valor de servicios o ingresos= Base imponible
Gravamen: Tipo impositivo
Base imponible X Gravamen = Cuota tributaria
Fórmula: B x T= C
Compensación por salarios= Hecho imponible
LIQUIDACION DE IMPUESTO IRPF
Salarios= Base imponible
Gravamen: Tipo impositivo
Base liquidable X Gravamen = Cuota tributaria
Fórmula: B x T= C
EXENCIONES
Art. 22 LGT
Se produce el hecho imponible pero se exime el pago total o parcial del cumplimiento de la obligación tributaria principal. Está regulado en objeto de reserva de ley y no es aplicable la doctrina jurídica de los derechos adquiridos.
Ej. Fundaciones tributan parcialmente por ser sin ánimo de lucro
ANTICIPACION DEL TRIBUTO
LEY 35/2006 - IRPF
Art. 23 LGT
PAGOS A CUENTA: Pagos adelantados de impuestos a HP con carácter previo al devengo
RETENCIONES
Art. 37.2 y 37.3 LGT
FIGURA CLAVE: Retenedor o Pagador
Se produce relación:
- Jurídico privada: Pagador (retener) frente a perceptor (obligado a soportar)
- Jurídico tributaria: Pagador (obligado a ingresar) frente a Hacienda Pública
PAGOS FRACCIONADOS
Art. 37.1 LGT
FIGURA CLAVE: Perceptor
Pago de rendimientos obtenidos que empresarios o profesionales deben hacer periódicamente a Hacienda Pública
INGRESOS A CUENTA
Art. 37.3 LGT
FIGURA CLAVE: Retenedor o Pagador
Mecanismo para ingresar sobre hecho imponible por retribuciones en especie.
OBLIGADOS TRIBUTARIOS
Art. 36 LGT
Personas físicas o jurídicas y las entidades a las que la normativa tributaria impone el cumplimiento de obligac iones tributarias.
CONTRIBUYENTE
Art. 36.2
Sujeto pasivo que realiza el hecho imponible
SUSTITUTO DEL CONTRIBUYENTE
Art. 36.3 LGT
Por ley obligado a realizar la obligación principal en nombre del contribuyente
RESPONSABILIDAD TRIBUTARIA
Art. 41 LGT
Es SIEMPRE SUBSIDIARIA salvo dispuesto en contrario por la ley, que puede establecer como responsables solidarios o subsidiarios junto con los deudores principales referidos en el art. 35 apartado 2 de la LGT, a otras personas o entidades. Tal responsabilidad recae sobre la totalidad de la deuda tributaria exigida en periodo voluntario, con las excepciones contempladas en el apartado 2 del art. 42 LGT; y no se extiende a las sanciones, excepto lo que contemplen las leyes.
SUJETO PASIVO
- Obligado con cumplimiento de obligación tributaria principal
- Puede ser contribuyente o sustituto
- Designación por norma con rango legal
Importante:
Contribuyente
- Sueldo: El que lo recibe
- IVA: El que vende
- Donaciones: El que la adquiere
Sustituto
- Herencia: Representante legal, legatario
Art. 35 LGT
- Los obligados a realizar pagos fraccionados.
- Los retenedores.
- Los obligados a practicar ingresos a cuenta.
- Los obligados a repercutir.
- Los obligados a soportar la repercusión.
- Los obligados a soportar la retención.
- Los obligados a soportar los ingresos a cuenta.
- Los sucesores.
- Los beneficiarios de supuestos de exención, devolución o bonificaciones tributarias, cuando no tengan la condición de sujetos pasivos.
- Los obligados al cumplimiento de obligaciones tributarias formales.
- Las herencias yacentes, comunidades de bienes y demás entidades que, carentes de personalidad jurídica, constituyan una unidad económica o un patrimonio separado susceptibles de imposición.
- Los responsables a los que se refiere el artículo 41 LGT.
- Aquellos a los que se pueda imponer obligaciones tributarias conforme a la normativa sobre asistencia mutua.
EJERCICIO IRPF
Art. 42 LGT
Se entenderá Solidaridad SOLIDARIA cuando la contemple la ley, que declarará como deudores solidarios sobre la obligación tributaria principal y las sanciones, incluido el recargo e interés de demora del período ejecutivo, a las siguientes personas o entidades:
* Las que causen la infracción tributaria o colaboren activamente en ello.
* Además de lo anterior, quienes participen en la infracción causada por entidades listadas en el art. 35 apartado 4 de LGT, serán responsables solidarios en proporción a su participación respecto de las obligaciones materiales
* Los sucesores de la titularidad o ejercicio de explotación o actividad económica sobre la que los deudores anteriores hayan contraido la obligación tributaria por falta de ingreso de las retenciones e ingresos a cuenta practicadas o que requerian ser practicadas.
* Las que oculten o participen en la ocultación o transmisión de bienes para obstruir la actuación de la AP.
* Las que culposa o negligentemente incumplan las órdenes de embargo.
* Las que consientan con el levantamiento de bienes o derechos embargados, o sobre los que existe medida cautelar o constitución de garantía, a sabiendas que tales procedimientos existen.
* Las depositarias de los bienes del deudor, y que con conocimiento del embargo procedan, consientan o colaboren con su levantamiento.
Art. 39 LGT
* Los herederos de personas físicas, y en su caso, los legatarios de tales herederos, aunque la deuda tributaria no estuviese liquidada. Cuando haya herencia yacente, corresponderá al representante del causante asumir el cumplimiento de las obligaciones tributarias. No se transmiten las sanciones.
Art. 40 LGT
* Los socios o cotitulares en sociedades con personalidad jurídica disueltas o liquidades que tengan resposabilidad patrimonial limitada por la ley, serán responsables de las obligaciones tributarias pendientes hasta el límite del valor de la cuota de liquidación que les conrresponda.
Cuando no exista límite de responsabilidad patrimonial, serán plenamente responsables de las obligaciones tributarias pendientes.
DOMICILIO FISCAL
Art. 48 LGT
Personas físicas:
Residencia habitual; o por declaración reglamentaria de la Admón tributaria correspondiente, donde radique la gestión administrativa y desarrolle las actividades económicas, o donde radique el mayor valor del inmovilizado donde se realizan las actividades económicas, en caso que no sea posible establecerse.
Personas jurídicas:
Donde esté efectivamente centralizada su gestión administrativa y la dirección de sus negocios; en su defecto, donde radique el mayor valor del inmovilizado.
Para los no residentes en España, será determinado por la normativa que regula cada tributo.
Lugar de localización del obligado tributario en sus relaciones con la Administración tributaria, que debe ser notificado a la Administración tributaria que corresponda, en los términos y forma establecidos reglamentariamente.
- P6 +++La+Relación+Jurídico Tributaria,+El+Hecho+Imponible+Y+El+Sujeto (application/pdf)
- Ideas+Clave+6+ +La+Relación+Jurídico Tributaria,+El+Hecho+Imponible+Y+El+Sujeto (application/pdf)
- 6+ +Cuantificación+De+La+Obligación+Tributaria (video/mp4)
- Test+6+ +La+Relación+Jurídico Tributaria,+El+Hecho+Imponible+Y+El+Sujeto (application/pdf)
Informações
- Descrição
- O usuário eliminou as informações de disciplina Fluxograma sobre TEMA 6 - LA RELACION JURIDICO-TRIBUTARIA, EL HECHO IMPONIBLE Y EL SUJETO, criado por Usuário eliminado em 27-02-2020.
- Criado por
- Usuário eliminado
- Visualizações
- 14
- Histórico
-
- Criado por Giovanna Minotta · 28 jan 2019
- Copiado por Giovanna Minotta · 27 fev 2020
- Avaliação